
LivRoot税理士法人 > 税務・会計・財務の学習記事 > 個人事業主 > 【2026年版】国民年金と国民健康保険のしくみ|保険料・手続き・免除制度と、負担を軽くする方法を税理士が解説
【2026年版】国民年金と国民健康保険のしくみ|保険料・手続き・免除制度と、負担を軽くする方法を税理士が解説

会社を辞めて独立したときや、学生のうちに20歳を迎えたときに関わってくるのが、国民年金と国民健康保険です。会社員の間は給与から天引きされていた保険料も、独立や退職をして国民年金の第1号被保険者や国民健康保険の加入者になると、自分で納めることになります。
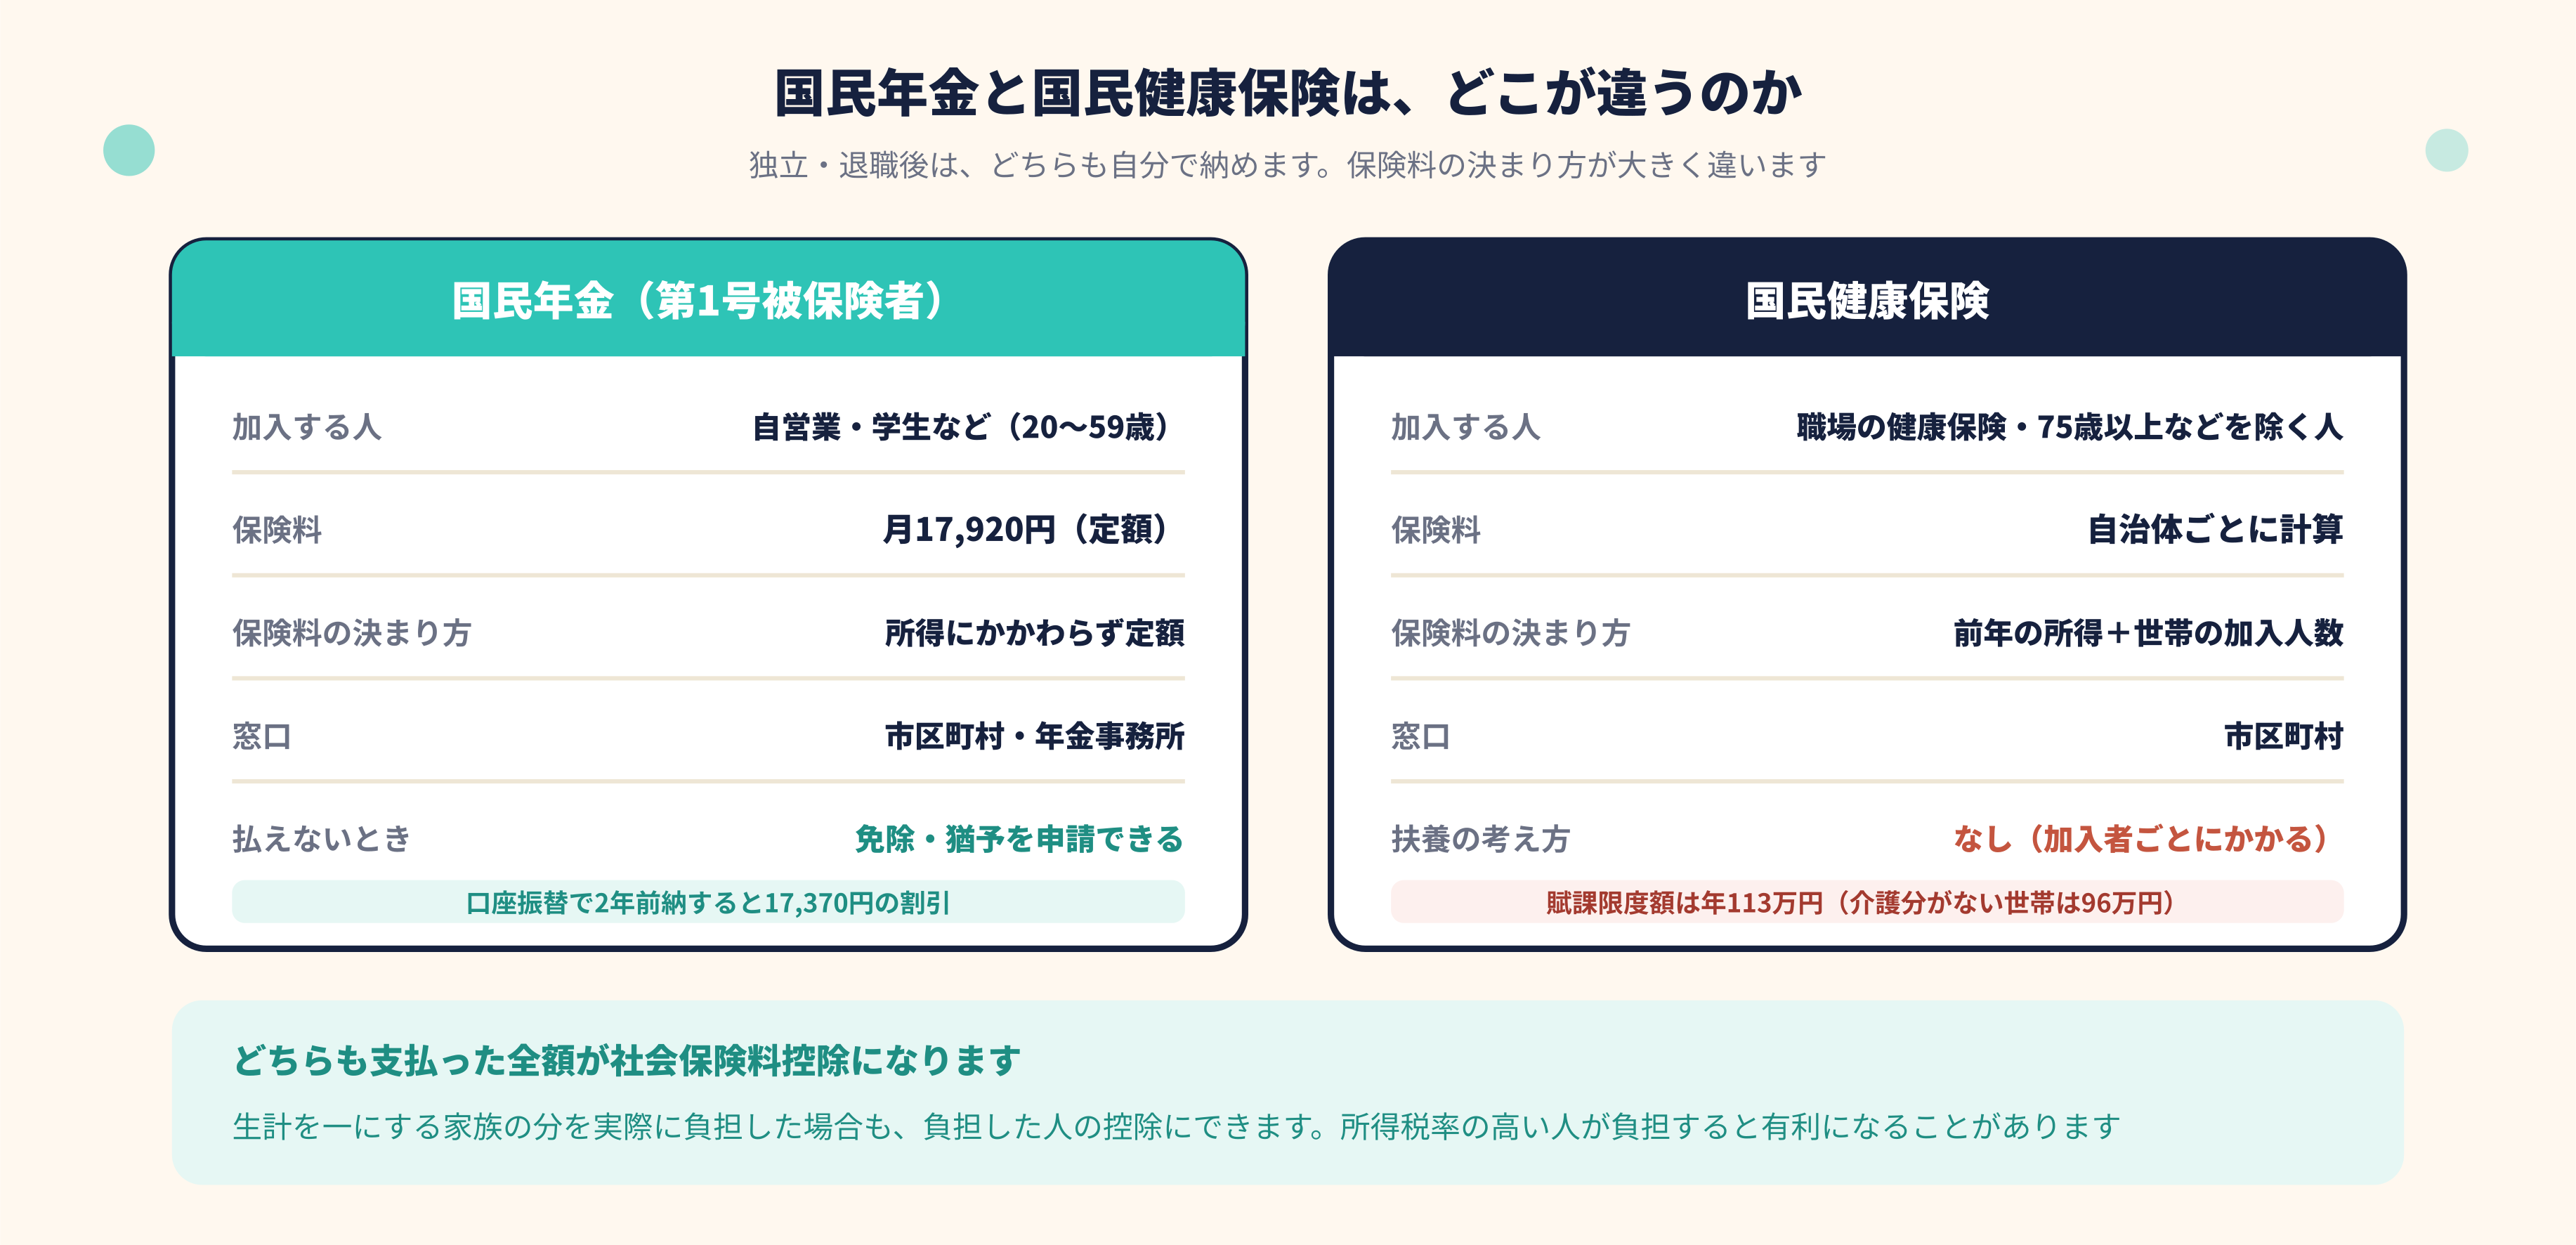
令和8年度は国民年金保険料が月17,920円、国民健康保険料は前年の所得をもとに自治体ごとに決まります。金額が大きいうえ、納めた保険料は全額が所得控除になるため、仕組みを知っているかどうかで手取りが変わります。
この記事では、加入の手続き、保険料の金額と納め方、免除・減免の制度、そして令和8年に始まる新しい制度までを整理します。
この記事のポイント
- 令和8年度の国民年金保険料は月17,920円。2年前納(口座振替)なら17,370円の割引がある
- 国民健康保険料は前年の所得をもとに自治体ごとに計算。令和8年度から子ども・子育て支援金分が新設され、上限は介護分がかかる世帯で合計113万円(かからない世帯は96万円)
- 支払った保険料は全額が社会保険料控除の対象。生計を一にする家族の分を負担した場合も含められる
- 令和8年10月から、国民年金第1号被保険者の育児免除制度が始まった(原則として子が1歳になるまで。所得要件はなく、届出が必要)
- 令和8年12月から、第1号被保険者のiDeCoの拠出限度額(国民年金基金・付加保険料との合計)が月68,000円から75,000円に上がる
1. 国民年金
1.1 誰が加入するか
日本国内に住む20歳以上60歳未満の方は全員、国民年金に加入します。国籍は問いません。
このうち、自営業者・フリーランス・学生・無職の方などが第1号被保険者で、自分で保険料を納めます。会社員や公務員は第2号被保険者(厚生年金保険に加入し、その中から国民年金の分も拠出されます)、第2号被保険者に扶養されている配偶者は第3号被保険者です。
退職して厚生年金を抜け、第1号被保険者になる20歳以上60歳未満の方は、原則として退職日の翌日から14日以内に、市区町村の窓口で切り替えを届け出ます。マイナポータルからオンラインで手続きすることもできます。再就職して厚生年金に加入する方や、配偶者の扶養に入って第3号被保険者になる方は、この切り替えは不要です。
20歳になったときは、原則として日本年金機構が加入の手続きを行い、「国民年金加入のお知らせ」が届きます。学生納付特例などを利用する場合は、別に申請が必要です。
1.2 保険料と納め方
令和8年度(2026年4月から2027年3月)の国民年金保険料は、月額17,920円です。第1号被保険者の通常の保険料は、所得にかかわらず同じ金額です(免除や前納を利用すると、納める額は変わります)。
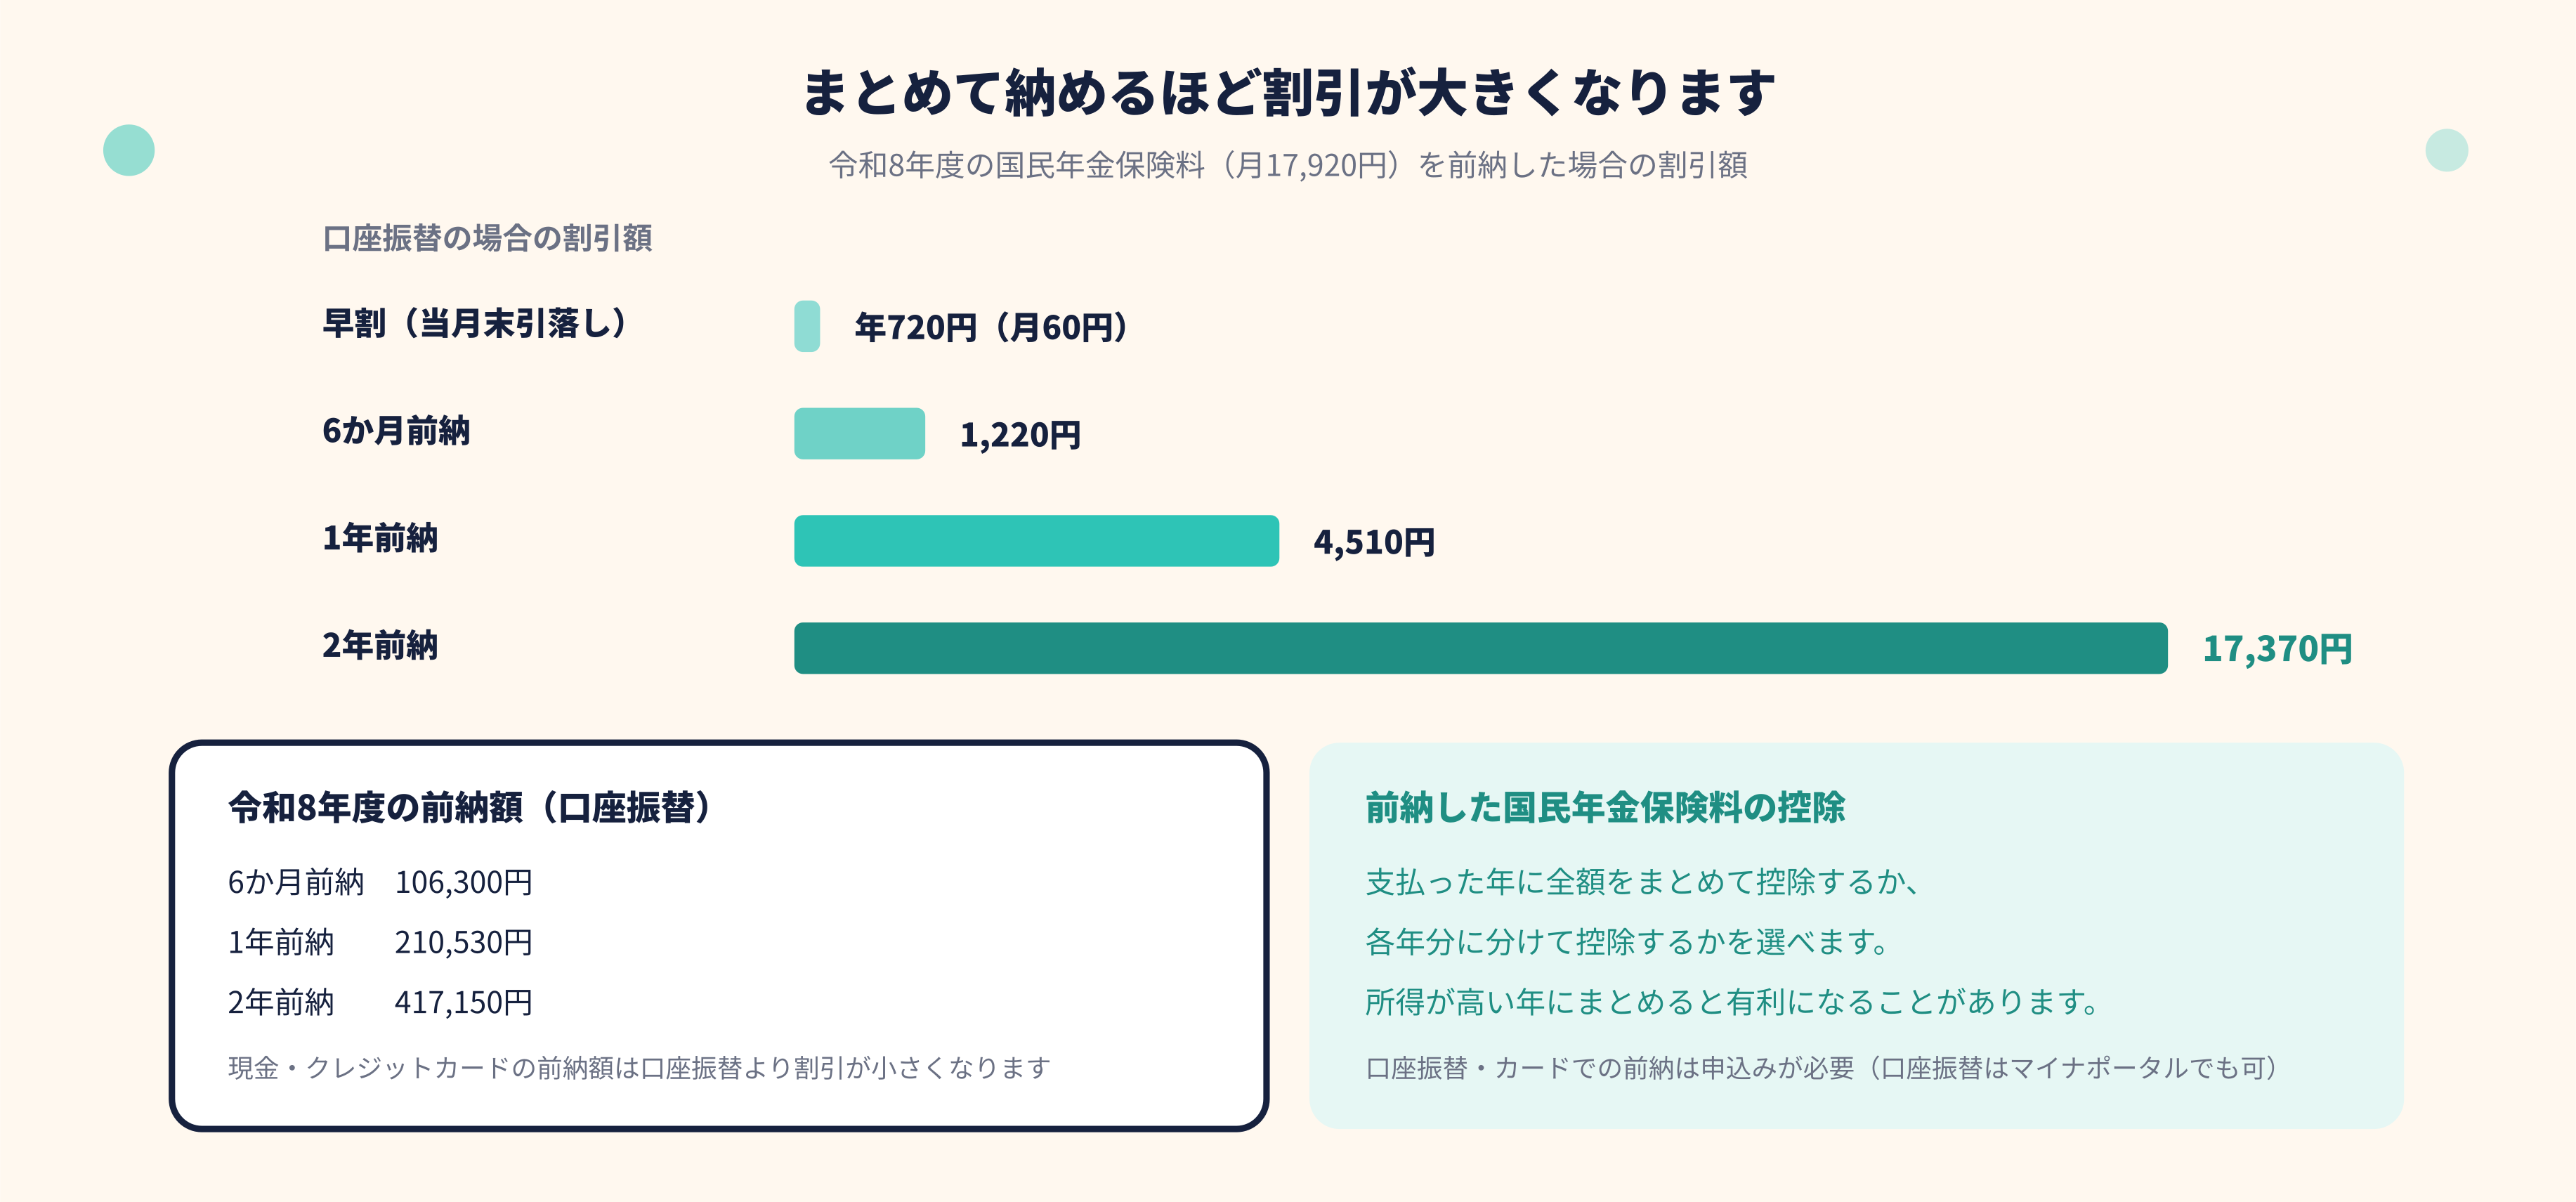
まとめて前払いすると割引があります。
| 納め方 | 口座振替 | 現金・クレジットカード |
|---|---|---|
| 毎月納付 | 17,920円/月(早割は17,860円) | 17,920円/月 |
| 6か月前納 | 106,300円(割引1,220円) | 106,650円(割引870円) |
| 1年前納 | 210,530円(割引4,510円) | 211,220円(割引3,820円) |
| 2年前納 | 417,150円(割引17,370円) | 418,510円(割引16,010円) |
納付方法は、口座振替、納付書(金融機関・コンビニ)、クレジットカード、スマートフォンアプリ、電子納付から選べます。割引がいちばん大きいのは口座振替の2年前納で、毎月納める場合より17,370円お得です。
1.3 受け取れる年金
保険料を納めた期間と免除された期間などを合わせて10年以上あれば、65歳から老齢基礎年金を受け取れます。
令和8年度の老齢基礎年金は、40年間すべて納めた場合(満額)で月70,608円です。前年度から1,300円の引き上げになりました。
| 項目 | 金額・内容 |
|---|---|
| 保険料(第1号被保険者) | 月17,920円(所得にかかわらず定額。免除・前納を利用すると納める額が変わる) |
| 老齢基礎年金(満額・1人分) | 月70,608円(前年度から+1,300円、1.9%の引上げ) |
| 満額を受け取る条件 | 20歳以上60歳未満の40年間(480月)すべてが保険料納付済期間などであること(第2号・第3号被保険者の期間、産前産後免除・育児免除の期間を含む) |
| 受給資格期間 | 保険料納付済期間+免除期間などを合わせて10年以上 |
| 受け取り開始 | 原則65歳から(60歳からの繰上げ、原則75歳までの繰下げも選べる。昭和27年4月1日以前生まれの方などは繰下げの上限が70歳) |
| 付加保険料 | 月400円。納めた月数×200円が毎年の年金に上乗せされる |
| 国民年金基金・iDeCo | 掛金は全額が所得控除。第1号被保険者は、iDeCoと国民年金基金の掛金または付加保険料の合計で月68,000円が上限(令和8年12月から75,000円)。国民年金基金と付加保険料は併用できない |
1.4 上乗せの制度
第1号被保険者は、厚生年金がない分、自分で上乗せを用意できます。
付加保険料は月400円で、納めた月数×200円が毎年の年金に上乗せされます。2年受け取れば元が取れる計算です。
国民年金基金とiDeCo(個人型確定拠出年金)は、掛金が全額所得控除になります(国民年金基金は社会保険料控除、iDeCoは小規模企業共済等掛金控除)。第1号被保険者のiDeCoの拠出限度額は、令和8年11月までは国民年金基金の掛金または付加保険料との合計で月68,000円です。国民年金基金と付加保険料は併用できません。
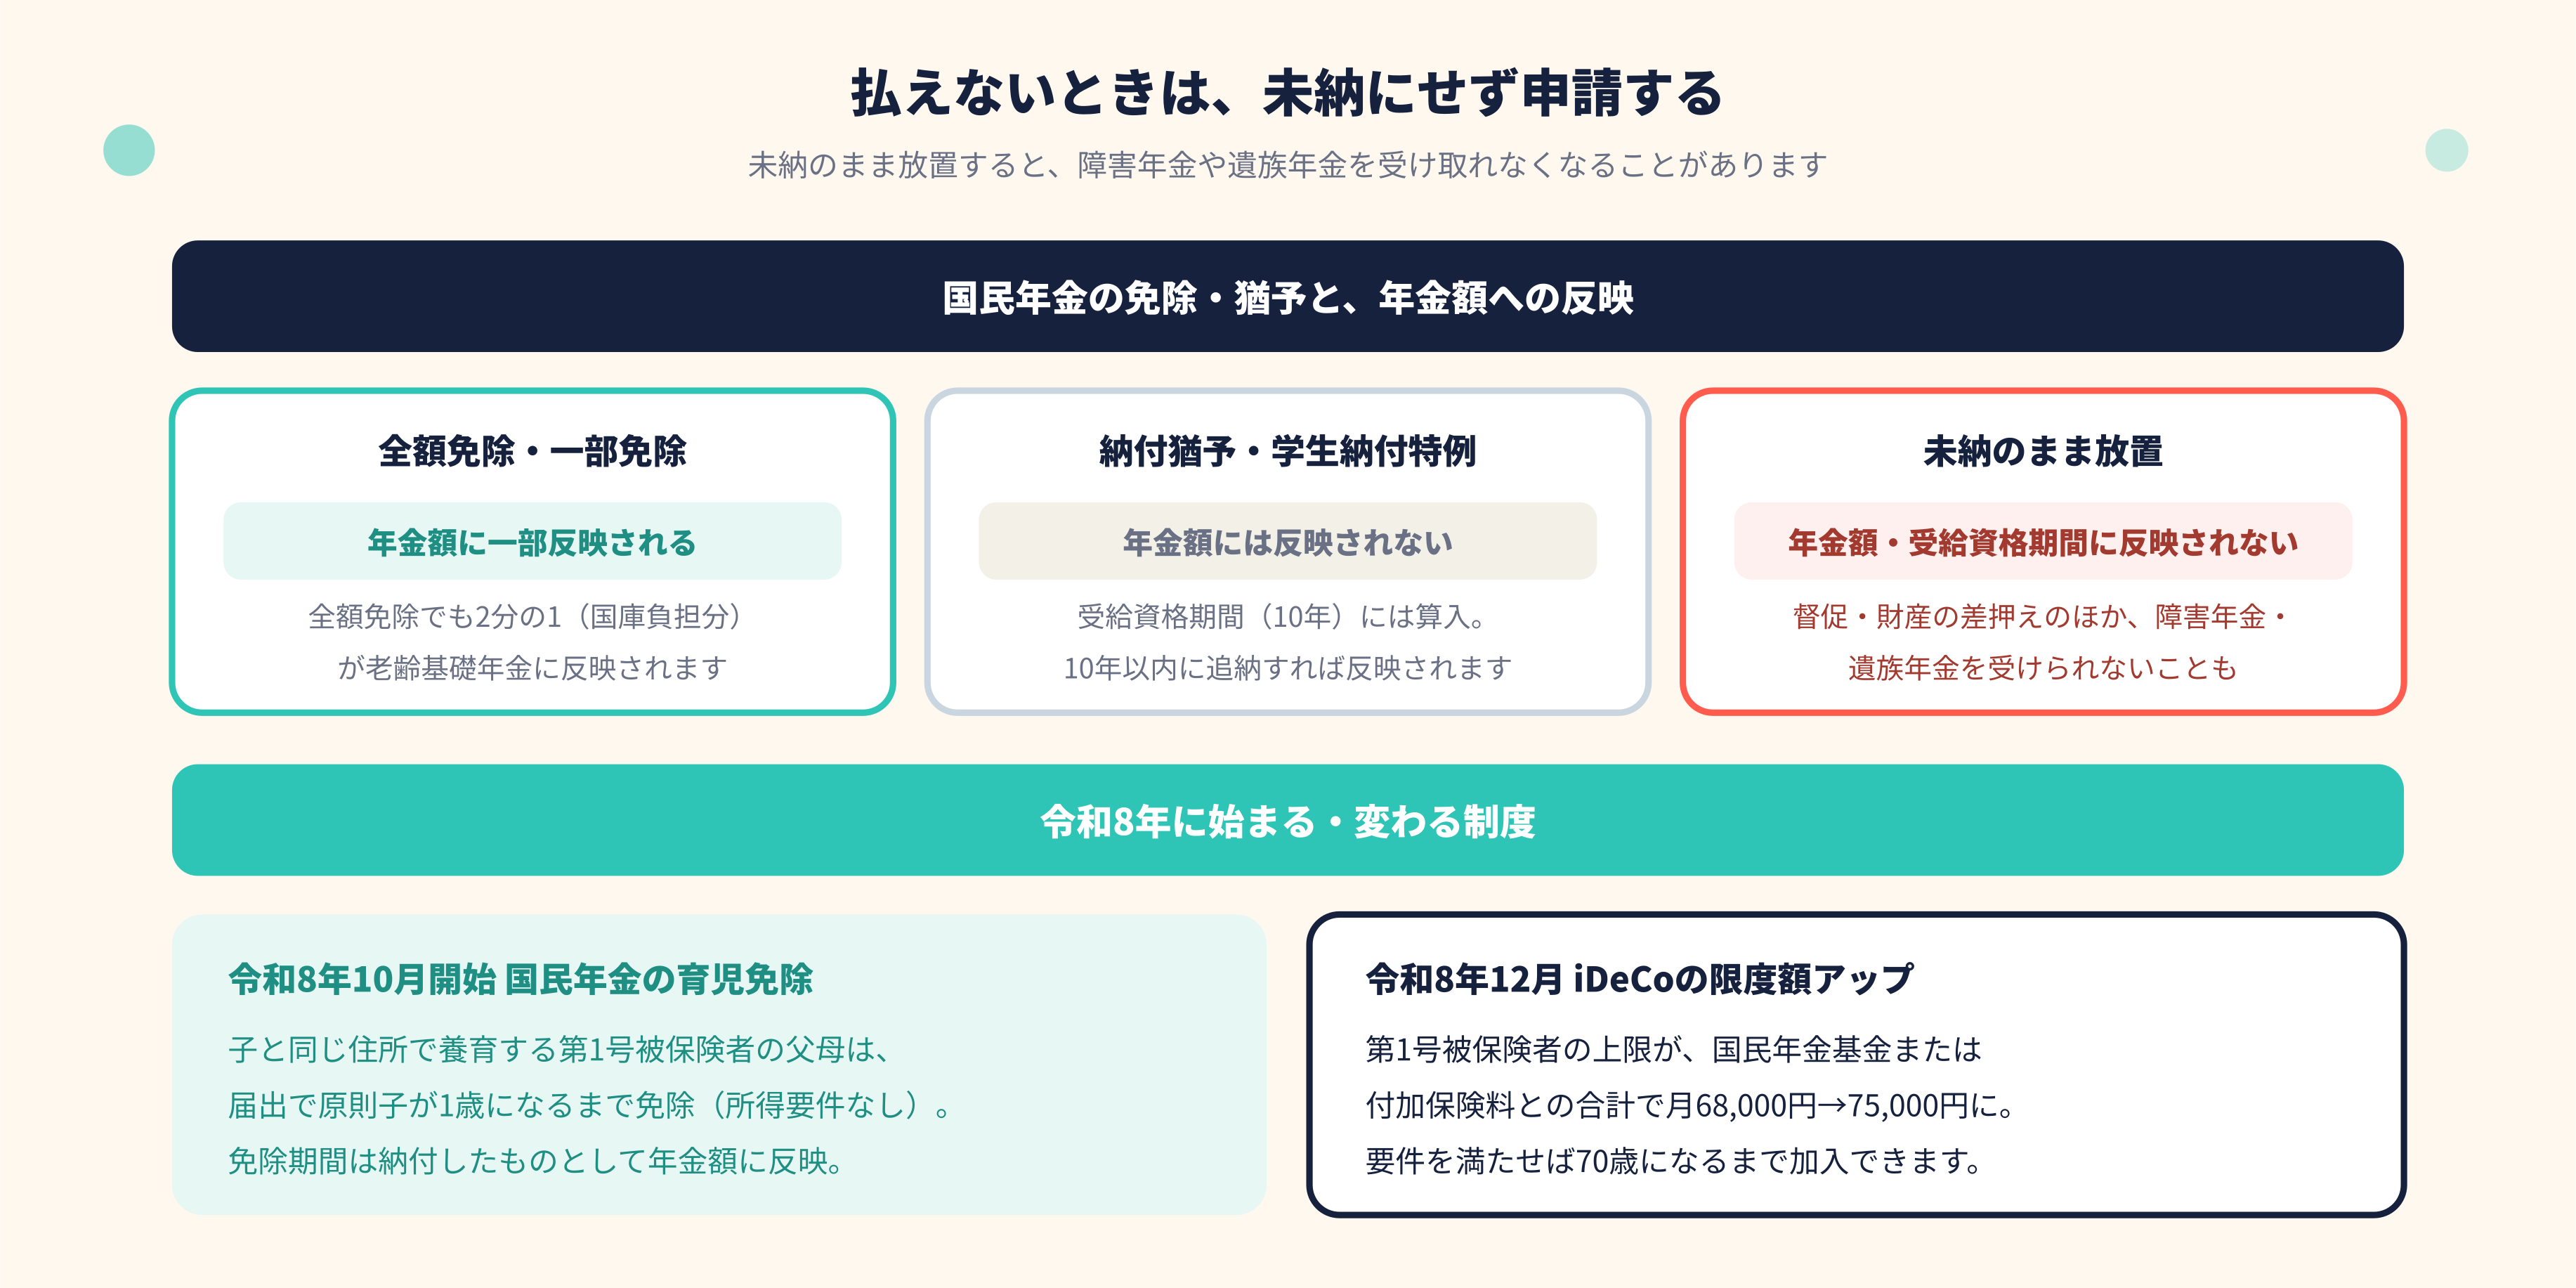
令和8年12月1日から、この共通の限度額は月75,000円に引き上げられます。同じ日から、iDeCoに加入できる年齢も広がり、老齢基礎年金やiDeCoの老齢給付金を受け取っていないことなど一定の要件を満たす方は、70歳になるまで加入できるようになります。ただし、国民年金の被保険者でなくなった60歳以上70歳未満の方の拠出限度額は、原則として月62,000円です。
2. 国民健康保険
2.1 誰が加入するか
勤務先の健康保険などに加入している方やその被扶養者、後期高齢者医療制度の対象の方(原則75歳以上)、生活保護を受けている方などを除き、住所地の国民健康保険に加入します。自営業者、フリーランス、退職して再就職していない方、その家族などです。
退職して国民健康保険に入る場合は、退職日の翌日から14日以内に、市区町村の窓口で加入の届け出をします。国民健康保険には「扶養」という考え方がなく、世帯の加入者全員分の保険料がかかります。
2.2 保険料のしくみ
国民健康保険料は、前年の所得と世帯の加入人数をもとに、自治体ごとに計算されます。国民年金のように全国一律ではありません。
| 区分 | 対象 | 賦課限度額(年) |
|---|---|---|
| 医療分(基礎賦課額) | 加入者全員 | 67万円 |
| 後期高齢者支援金分 | 加入者全員 | 26万円 |
| 介護分(介護納付金賦課額) | 40歳から64歳の加入者がいる世帯 | 17万円 |
| 子ども・子育て支援金分 | 加入者(令和8年度から新設)。18歳(年度末)までの子どもの均等割は全額軽減 | 3万円 |
| 合計 | ― | 113万円(介護分がかからない世帯は96万円) |
医療分・後期高齢者支援金分・介護分(40歳から64歳)に、令和8年度から子ども・子育て支援金分が加わりました。それぞれに上限(賦課限度額)があり、合計すると、介護分がかかる世帯(40歳から64歳の加入者がいる世帯)で年113万円、介護分がかからない世帯で年96万円です。なお、子ども・子育て支援金分のうち、18歳(年度末)までの子どもの均等割は全額軽減されます。
保険料は6月ごろに決まり、6月から翌年3月までの10回などに分けて納めます(納期は自治体によって異なります)。
2.3 退職したときは任意継続と比べる
会社を辞めたときは、国民健康保険に加入するほかに、それまでの健康保険を任意継続する選択肢があります。最長2年間、同じ健康保険に残れますが、保険料は会社負担分もあわせて全額自己負担になります。
| 選択肢 | 保険料 | 加入できる期間 | 主な要件・注意点 |
|---|---|---|---|
| 家族の健康保険の被扶養者になる | 負担なし | 要件を満たす間 | 年収130万円未満(19歳以上23歳未満の方〈配偶者を除く〉は150万円未満、60歳以上の方や一定の障害のある方は180万円未満)など。失業給付を受けている間は日額によって対象外になることがある |
| 健康保険の任意継続 | 会社負担分もあわせて全額自己負担。保険料は退職時の標準報酬月額と保険者の上限などで決まるため、在職中の本人負担額のちょうど2倍になるとは限らない | 最長2年間 | 退職日まで継続して2か月以上の被保険者期間が必要。退職日の翌日から20日以内に申請 |
| 国民健康保険 | 前年の所得と世帯人数をもとに自治体が計算 | 加入の要件を満たす間(原則75歳になるまで) | 退職日の翌日から14日以内に届け出。扶養の考え方がなく、世帯の加入者全員分がかかる |
配偶者や親の健康保険の被扶養者になれる場合は、保険料の負担がないためもっとも有利です。年収130万円未満(19歳以上23歳未満の方〈配偶者を除く〉は150万円未満、60歳以上の方や一定の障害のある方は180万円未満)などの要件を満たすかどうかを先に確認してください。
3. 保険料が払えないときの制度
3.1 国民年金の免除・猶予
| 制度 | 対象 | 年金額への反映 | 備考 |
|---|---|---|---|
| 全額免除 | 本人・配偶者・世帯主の前年所得が一定以下の方(1月から6月の期間は前々年所得で判定) | 2分の1(国庫負担分)が反映 | 4分の3・半額・4分の1の一部免除もある |
| 納付猶予 | 20歳以上50歳未満の学生以外の方で、本人・配偶者の所得が一定以下の方 | 反映されない(受給資格期間には算入) | 本人と配偶者の所得で判定 |
| 学生納付特例 | 所得が一定以下の学生 | 反映されない(受給資格期間には算入) | 本人の所得のみで判定 |
| 失業等による特例免除 | 失業した方(本人の前年所得を除いて審査する特例) | 免除の区分に応じて反映 | 配偶者・世帯主の所得によっては免除にならない。離職票などで失業を確認 |
| 産前産後期間の免除 | 出産する第1号被保険者 | 納付したものとして反映 | 出産予定月の前月から4か月(多胎は3か月前から6か月) |
| 育児期間の免除(令和8年10月から) | 1歳未満の子と同一住所で養育する第1号被保険者の実父母・養父母(所得要件なし、届出が必要) | 納付したものとして反映 | 原則として子が1歳になるまで。産前産後免除を受けた実母はその後の9か月間 |
全額免除を受けた期間も、老齢基礎年金の計算では2分の1(国庫負担分)が反映されます。納付猶予や学生納付特例は、受給資格期間には算入されますが年金額には反映されません。
これらの期間は10年以内であれば追納でき、追納すれば年金額に反映されます。ただし、免除などを受けた期間の翌年度から数えて3年度目以降に追納する場合は、当時の保険料に加算額がつきます。産前産後免除や育児免除の期間は、納付したものとして扱われるため追納は不要です。
未納のまま放置すると、年金額が減るだけでなく、障害年金や遺族年金を受け取れなくなることがあります。払えないときは、必ず免除や猶予の申請をしてください。
3.2 産前産後期間の免除
国民年金は、出産予定日または出産日が属する月の前月から4か月間(多胎妊娠は3か月前から6か月間)の保険料が免除されます。免除された期間は、保険料を納めたものとして年金額に反映されます。
国民健康保険も、令和6年1月から同じ期間の所得割・均等割が免除されます。
どちらも届け出が必要です。国民年金は出産予定日の6か月前から届け出ができます。
3.3 令和8年10月に始まった育児免除
令和8年(2026年)10月1日から、国民年金に育児期間の保険料免除制度が始まりました。子と同一住所であることなどの要件を満たす第1号被保険者の実父母・養父母が、届出をすることで利用できます。所得要件はなく、夫婦ともに第1号被保険者であれば、2人とも対象です。
免除されるのは、原則として子が1歳になるまでの期間です。産前産後免除を受けた実母は、産前産後免除の期間に続く9か月間が育児免除の期間になります。
免除された期間は、産前産後期間の免除と同じく、保険料を納めたものとして老齢基礎年金に反映されます。
3.4 国民健康保険の軽減・減免
前年の所得が一定以下の世帯は、均等割などが7割・5割・2割軽減されます。申請は不要で、所得の申告がされていれば自動的に判定されます。
このほか、倒産・解雇などによる離職(雇用保険の特定受給資格者)や、雇止めなどによる離職(特定理由離職者)にあたる方は、届出により、前年の給与所得を30%として計算する軽減を受けられます。災害や失業で所得が大きく減った場合の減免制度もあり、こちらは申請が必要です。
4. 税金とのつながり
支払った国民年金保険料と国民健康保険料は、全額が社会保険料控除の対象になります。上限はありません。
生計を一にする配偶者や子の保険料を負担した場合も、負担した人の控除に含められます。控除を受けられるのは実際に負担した人なので、所得税率の高い人が家族の分を実際に負担すると、世帯全体の税負担が軽くなることがあります。
| 項目 | 内容 |
|---|---|
| 控除の種類 | 社会保険料控除(所得控除) |
| 控除できる金額 | その年に支払った全額(上限なし) |
| 対象になる保険料 | 国民年金保険料、国民健康保険料(税)、介護保険料、後期高齢者医療保険料、国民年金基金の掛金など |
| 家族の分 | 生計を一にする配偶者や親族の保険料を実際に負担した場合、負担した人の控除にできる |
| 国民年金保険料を2年前納した場合 | 支払った年に全額を控除するか、各年分に分けて控除するかを選べる |
| 必要な書類 | 国民年金は「社会保険料(国民年金保険料)控除証明書」や領収証書(令和8年分は、9月までに納付した方へ書面で10月下旬から11月上旬、電子データで10月中旬から下旬に送付)。令和8年分以後の確定申告を令和9年1月1日以後に行う場合は、所定の明細書の添付で代えることもできる(年末調整は不可)。国民健康保険料は証明書の添付不要 |
| 軽減される税額の目安 | 年間50万円を支払い、所得税率20%の場合、所得税(復興特別所得税を含む)と住民税を合わせて約15万円 |
国民年金保険料を2年前納した場合は、支払った年に全額を控除するか、各年分に分けて控除するかを選べます。所得が高い年にまとめて控除したほうが有利になることがあります。
国民年金保険料の控除を受けるときは、原則として日本年金機構から届く「社会保険料(国民年金保険料)控除証明書」や領収証書を、年末調整や確定申告の書類に添付するか提示します。なお、令和8年分以後の所得税の確定申告書を令和9年1月1日以後に提出するときは、証明書などの代わりに、一定の事項を記載した明細書を添付することもできます(年末調整ではこの方法は使えません)。
令和8年分の控除証明書は、9月までに納付した方には、書面で10月下旬から11月上旬、電子データで10月中旬から下旬に順次送られます。10月から12月に初めて納付した方は、書面で翌年2月上旬、電子データで翌年1月下旬からの予定です。国民健康保険料は証明書の添付が不要で、支払った金額を申告書に記入します。
5. よくある質問
5.1 会社を辞めたら、まず何をすればよいですか
まず、退職後にどの年金・健康保険に入るかを確認します。再就職先で厚生年金・健康保険に入る場合や、家族の扶養に入る場合を除き、原則として退職日の翌日から14日以内に、市区町村の窓口で国民年金(第1号被保険者への切り替え)と国民健康保険の手続きをします。健康保険は任意継続や家族の被扶養者になる選択肢もあるため、保険料を比べてから決めてください(任意継続は退職日の翌日から20日以内の申請が必要です)。
5.2 保険料を滞納するとどうなりますか
国民年金は督促のあと、最終的に財産の差押えが行われることがあります。年金額が減るほか、障害年金や遺族年金を受けられなくなる可能性もあります。
国民健康保険料を特別な事情なく長期間滞納すると、「特別療養費」の支給対象となり、医療機関の窓口で医療費をいったん全額支払う取扱いになる場合があります(あとで保険給付分を市区町村に請求する仕組みです)。延滞金がかかり、財産の差押えを受けることもあります。払えないときは、医療費の一時払いが難しい場合も含め、放置せず早めに市区町村の窓口で相談してください。
5.3 学生でも国民年金に入る必要がありますか
20歳以上であれば加入が必要です。所得が一定以下であれば学生納付特例を申請でき、在学中の保険料の納付が猶予されます。猶予された分は10年以内に追納できます。
5.4 国民健康保険には扶養がないと聞きました
そのとおりです。国民健康保険は加入者ごとに均等割がかかるため、加入する家族が増えると保険料が増えるのが一般的です(所得の低い世帯の軽減、未就学児の均等割の軽減、賦課限度額などにより、増え方は変わります)。会社の健康保険の被扶養者になれる場合との差が大きい部分です。
5.5 保険料はどのくらい所得税を減らしますか
社会保険料控除は全額が所得から差し引かれます。たとえば年間の保険料が50万円で所得税率が20%の方であれば、所得税(復興特別所得税を含む)と住民税を合わせて約15万円軽くなるのが目安です(控除によって税率の区分をまたぐ場合などは、これより小さくなります)。
5.6 付加年金とiDeCoはどちらがよいですか
目的が違います。付加年金は月400円で確実に年金が増える仕組み、iDeCoは自分で運用して老後資金を作る仕組みです。国民年金基金に加入すると付加保険料は納められませんが、iDeCoとは併用できます(合計の限度額の範囲内)。
6. まとめ
国民年金の保険料(第1号被保険者)は所得にかかわらず月17,920円(令和8年度)、国民健康保険は前年の所得と世帯の人数で自治体ごとに決まります。どちらも支払った全額が社会保険料控除になるため、家族のなかで誰が負担するかによって手取りが変わります。
払えないときは、免除・猶予・軽減の制度が用意されています。未納のまま放置すると年金額が減るだけでなく、障害年金や遺族年金を受け取れなくなることもあるため、必ず申請してください。
令和8年は制度が動く年です。10月に国民年金の育児免除が始まり、12月からは第1号被保険者のiDeCoの拠出限度額(国民年金基金・付加保険料との合計)が月75,000円に上がります。独立して国民年金・国民健康保険に切り替わった方は、上乗せの制度もあわせて検討してみてください。
社会保険料控除の使い方や、退職後の健康保険の選び方、iDeCo・国民年金基金の活用については、LivRoot税理士法人にご相談ください。
この記事のテーマに関連するサービス


この記事を読んだ方に

記事の内容を自社に当てはめて確認したい方は、30分の無料相談をご利用ください。ご契約をお願いする場ではありません。
無料相談を申し込む(30分・オンライン可)


