
LivRoot税理士法人 > 税務・会計・財務の学習記事 > アスリート > 平均課税制度とは:不規則な所得に対応する税制の仕組み
平均課税制度とは:不規則な所得に対応する税制の仕組み

作家や作曲家、プロスポーツ選手など、年によって収入が大きく変動する方や、契約金のようにまとまった収入が一度に入る方は、「平均課税制度」について理解しておくことが重要です。平均課税は、所得が一時的に集中した年の税負担を軽減できる可能性がある制度です。この記事では、平均課税制度の基本的な仕組みから、対象となる「変動所得」と「臨時所得」、スポーツ選手の収入が対象になるかどうか、具体的な計算方法と計算例、メリット・デメリットまで、分かりやすく解説します。
この記事のポイントは次の3点です。
- 平均課税は、原稿料・印税などの「変動所得」と、契約金などの「臨時所得」に限って選べる制度で、対象となる所得の合計が総所得金額の20%以上であることが条件
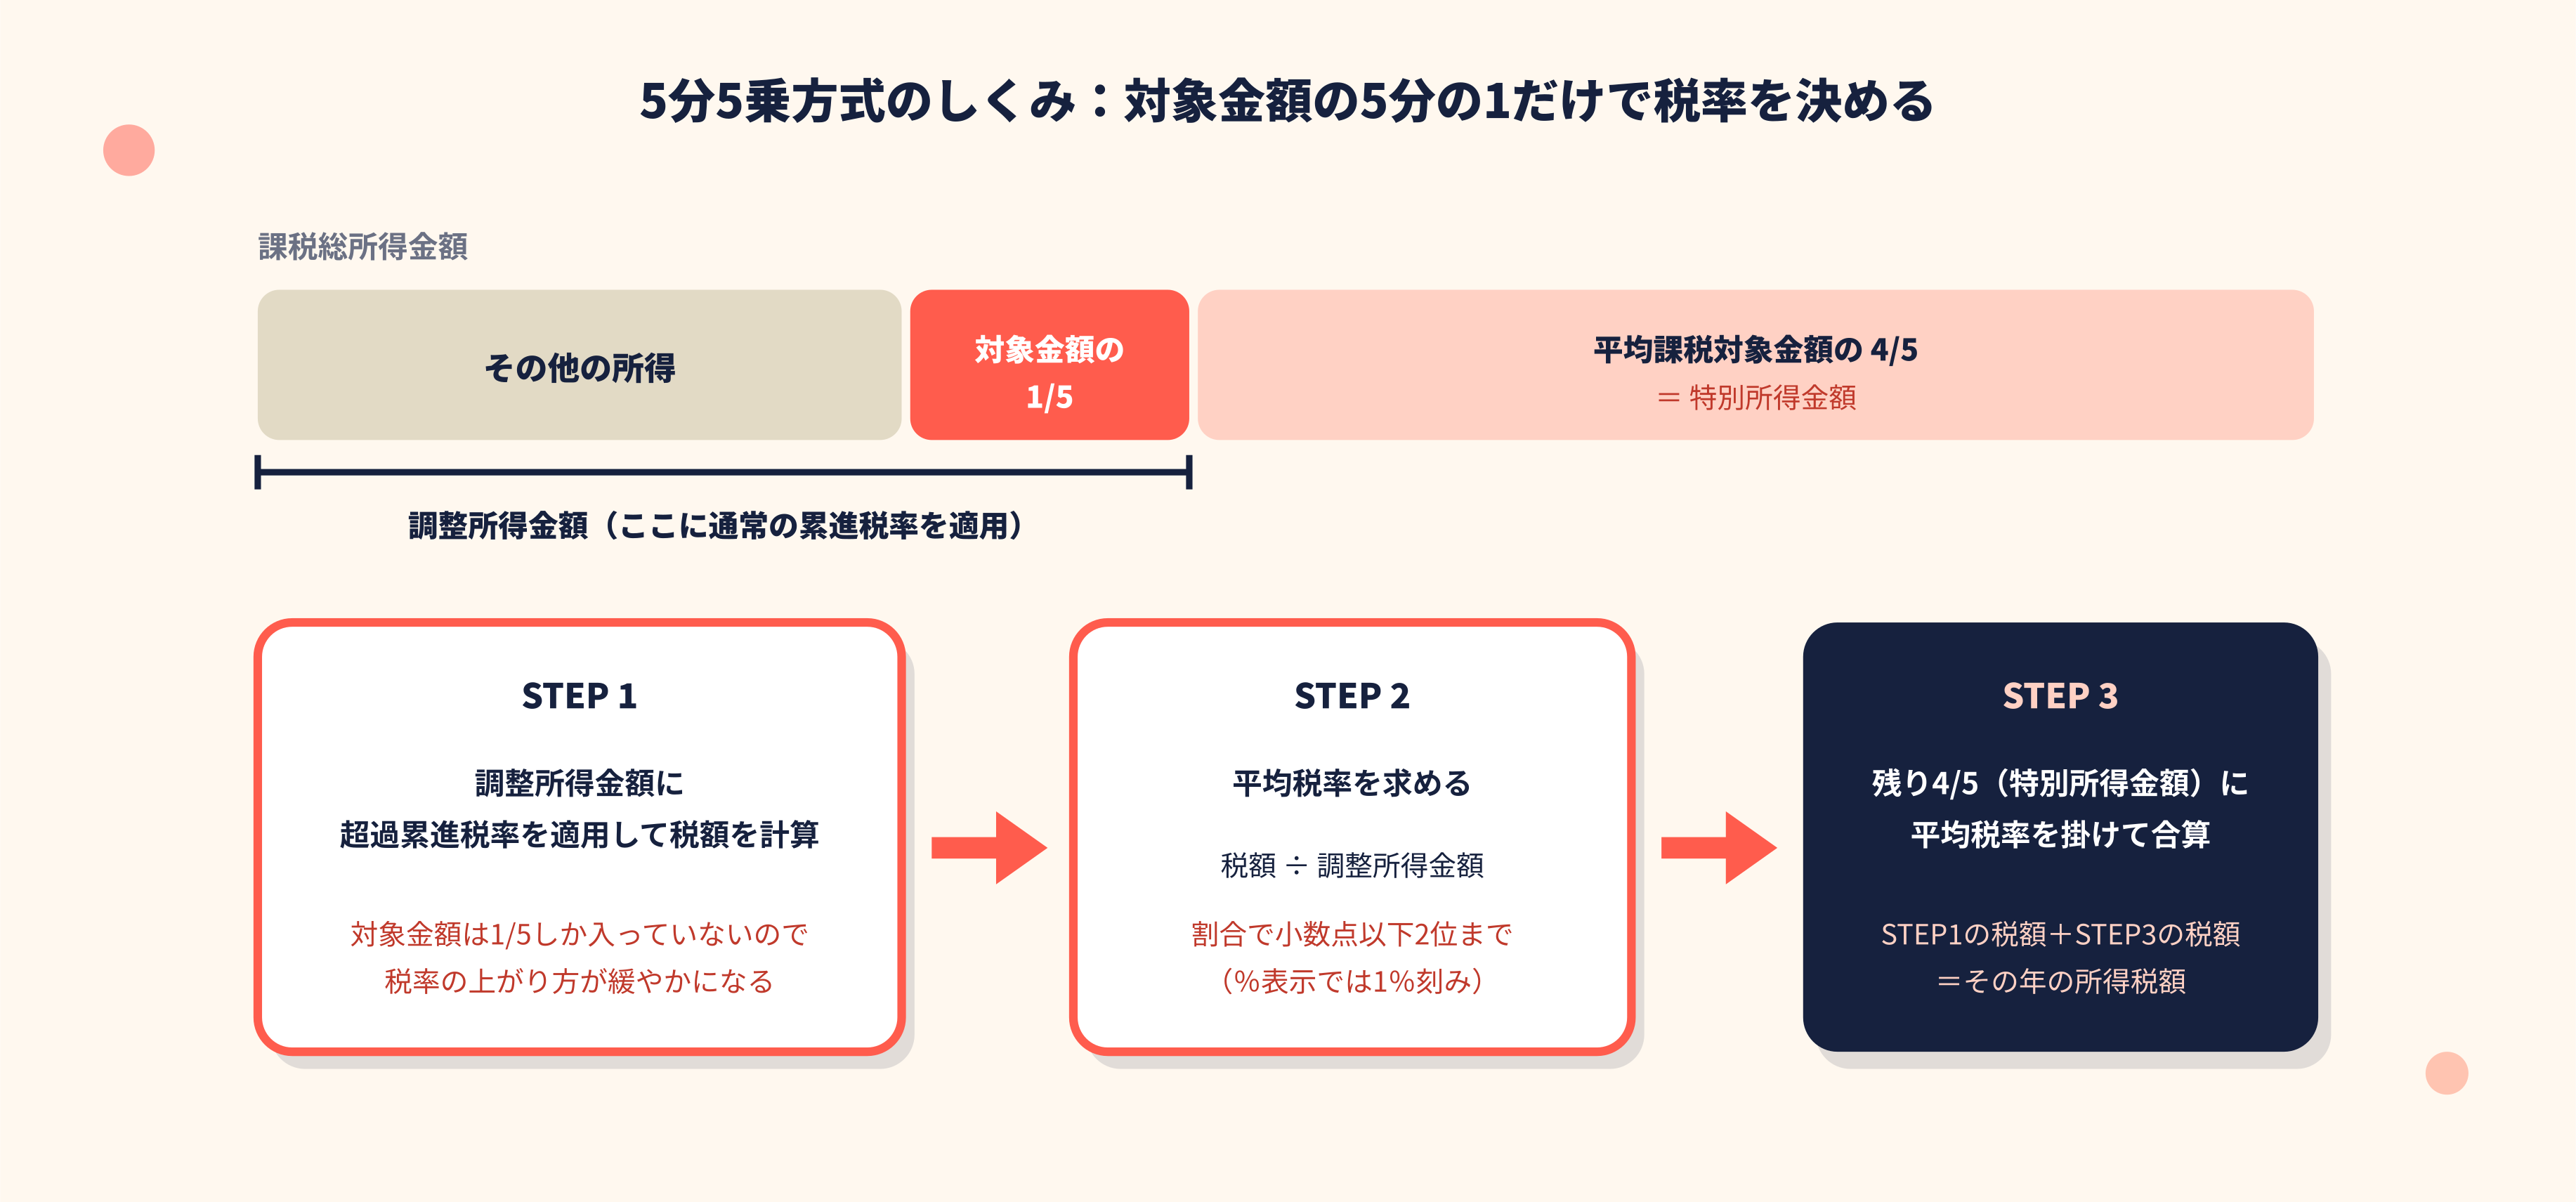
- 対象金額の5分の1だけを通常の所得に上乗せして税率を決め、その税率を残りの5分の4にも適用する「5分5乗方式」で、累進課税による税負担の急増を抑える
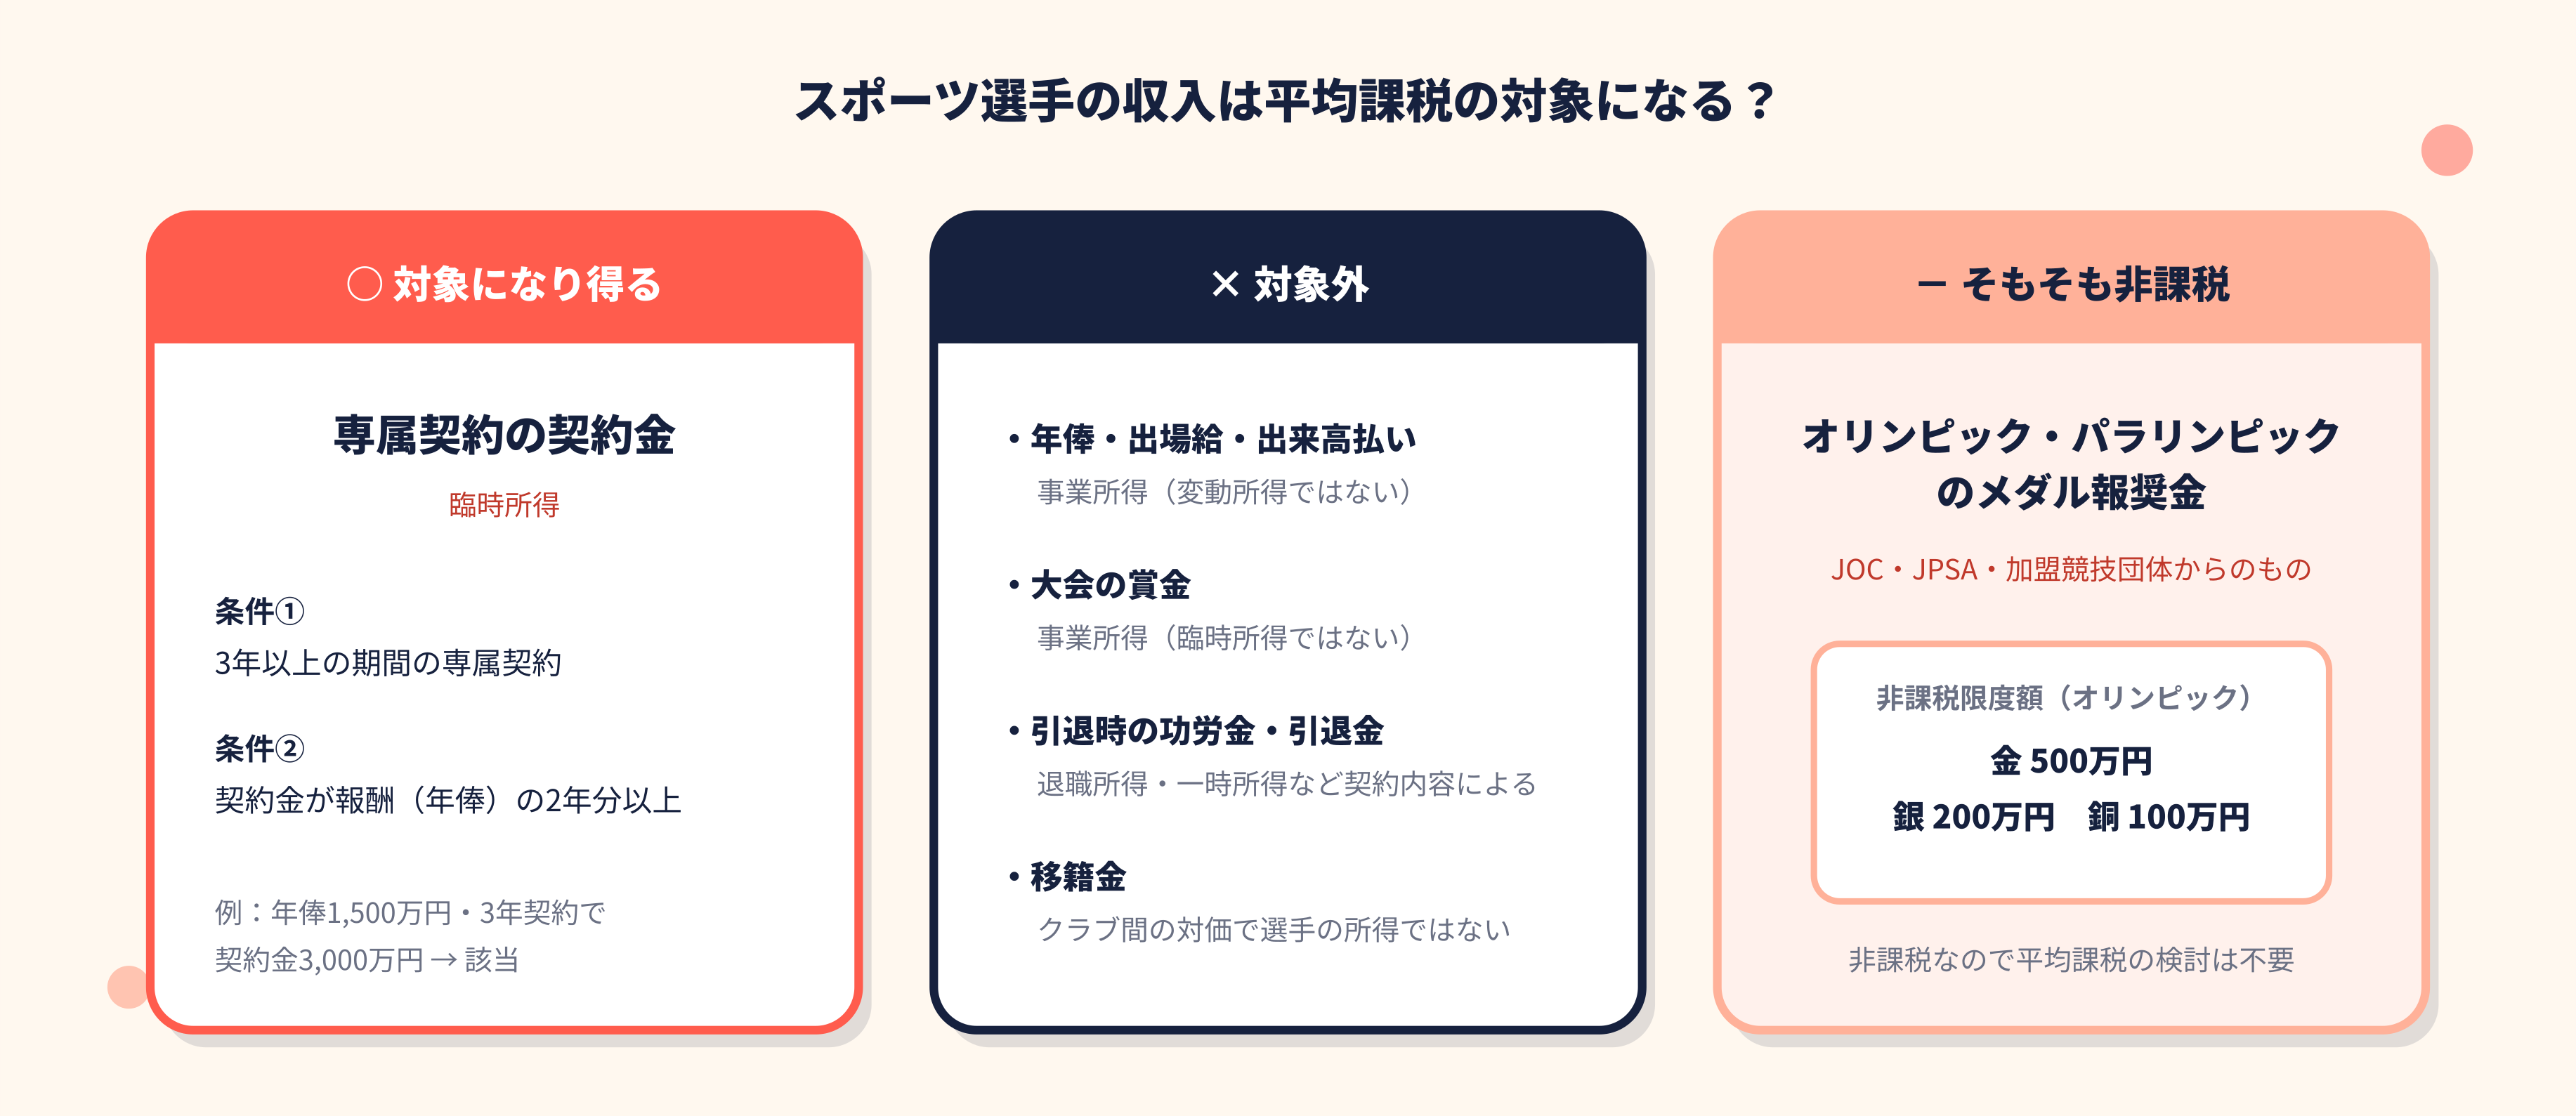
- プロスポーツ選手の年俸や大会の賞金は対象にならず、対象になるのは3年以上の専属契約で受け取る契約金など。オリンピックの報奨金はそもそも非課税
1. 平均課税制度の基本的な仕組み
所得税は、所得が多くなるほど高い税率が適用される累進課税制度をとっています。そのため、数年分に相当する収入が1年に集中すると、その年だけ高い税率が適用され、毎年平均的に受け取った場合と比べて税負担が重くなってしまいます。平均課税制度は、このような不公平を和らげるため、収入の変動が大きい特定の所得について、税負担の急激な増加を抑える仕組みです。
具体的には、対象となる所得(平均課税対象金額)のうち5分の1だけをその年の他の所得に上乗せして税率を計算し、そこで求めた「平均税率」を残りの5分の4にも適用します。対象金額を5年に分けて受け取ったものとみなして税率を決めるイメージで、「5分5乗方式」と呼ばれます。なお、前年・前々年の変動所得の金額は、その年の変動所得のうち「いつもより増えた部分」を判定するために使われます。
1.1 平均課税の対象となる所得
平均課税の対象となる所得は、「変動所得」と「臨時所得」の2種類に限られます。どちらも所得税法で範囲が具体的に定められており、これ以外の所得は、収入が不安定であっても対象になりません。
| 種類 | 内容 |
|---|---|
| 原稿または作曲の報酬に係る所得、著作権の使用料に係る所得 | |
| 漁獲またはのりの採取から生ずる所得 | |
| はまち、まだい、ひらめ、かき、うなぎ、ほたて貝または真珠(真珠貝を含む)の養殖から生ずる所得 | |
| 職業野球の選手などが、3年以上の期間、特定の者と専属契約を結ぶことにより一時に受ける契約金で、その金額がその契約による報酬の2年分以上であるものの所得 | |
| 土地や家屋などの不動産、借地権、船舶、航空機、特許権、漁業権などを3年以上の期間他人に使用させることにより一時に受ける権利金や頭金などで、その金額がその契約による使用料の2年分以上であるものの所得(譲渡所得に該当するものを除く) | |
| 公共事業の施行などに伴い、事業を休業・転業・廃業することにより、3年以上の期間分の事業の所得などの補償として受ける補償金の所得 | |
| 鉱害その他の災害により事業用資産に損害を受けたことにより、3年以上の期間分の事業の所得などの補償として受ける補償金の所得 |
1.2 平均課税の適用要件
平均課税を適用するためには、その年の変動所得・臨時所得が総所得金額に占める割合が一定以上であることが必要です。前年・前々年に変動所得があったかどうかで、判定に使う金額が変わります。
| 前年・前々年の変動所得の状況 | 要件 |
|---|---|
| ①前年・前々年に変動所得がない、または前年・前々年の変動所得の平均額が本年の変動所得の金額に満たない | 本年の変動所得 + 本年の臨時所得 ≧ 本年の総所得金額 × 20% |
| ②前年・前々年の変動所得の平均額が本年の変動所得の金額以上 | 本年の臨時所得 ≧ 本年の総所得金額 × 20%(変動所得は対象に含めない) |
前年・前々年の変動所得の平均額がその年の変動所得以上の場合、その年の変動所得は「いつもどおりの水準」とみなされ、平均課税の対象から外れます。その場合は臨時所得だけで20%の判定を行います。
平均課税は強制ではなく、確定申告の際に納税者が選択する制度です。適用を受けるには、確定申告書に「変動所得・臨時所得の平均課税の計算書」を添付する必要があります。また、そもそも適用税率が低い場合など、平均課税を適用しても税額が変わらないケースもあるため、事前に試算したうえで選択するとよいでしょう。
2. スポーツ選手と平均課税制度
プロスポーツ選手は、年俸・契約金・賞金など一般の会社員とは異なる収入形態を持ちますが、そのすべてが平均課税の対象になるわけではありません。むしろ、対象になるのは限られた収入だけです。ここでは、収入の種類ごとに平均課税との関係を整理します。
2.1 年俸・出来高払いは対象外
プロ野球選手やプロサッカー選手がクラブから受け取る年俸や出来高払いは、個人事業主としての事業所得です。年によって金額が大きく変動することはありますが、変動所得の範囲(原稿料・印税、漁獲・養殖などの所得)にも臨時所得の範囲にも含まれないため、平均課税の対象にはなりません。
2.2 契約金は臨時所得になる場合がある
プロスポーツ選手が球団やクラブと専属契約を結ぶ際に一時に受け取る契約金は、次の要件を満たす場合に臨時所得に該当し、平均課税の対象になります。
- 3年以上の期間の専属契約であること
- 契約金の額が、その契約による報酬(年俸)の2年分以上であること
たとえば、年俸1,500万円で3年間の専属契約を結び、契約金3,000万円を一時に受け取った場合、契約金は年俸の2年分以上なので臨時所得に該当します。一方、複数年契約であっても契約金が年俸の2年分に満たない場合や、契約期間が3年未満の場合は対象外です。なお、移籍金はクラブ間で支払われる対価であり、選手本人の所得ではありません。選手が移籍先のクラブから受け取る契約金については、上記の要件で判定します。
2.3 引退時の功労金・賞金・報奨金
引退時にクラブから受け取る功労金や引退金は、臨時所得の範囲には含まれません。契約の内容に応じて、退職所得や一時所得などとして扱われます。大会で獲得する賞金は事業所得に含まれますが、変動所得・臨時所得のいずれにも該当しないため、平均課税の対象外です。
また、オリンピック・パラリンピックでメダルを獲得した選手がJOC(日本オリンピック委員会)やJPSA(日本パラスポーツ協会)、その加盟競技団体から受け取る報奨金は、一定額(オリンピックの場合、金メダル500万円・銀メダル200万円・銅メダル100万円)まで所得税・住民税が非課税とされています。非課税である以上、平均課税を検討する必要はありません。
| 収入の種類 | 所得区分 | 平均課税 | ポイント |
|---|---|---|---|
| 年俸・出場給・出来高払い | 事業所得 | 対象外 | 金額が変動しても変動所得・臨時所得のいずれにも該当しない |
| 専属契約の契約金 | 事業所得(臨時所得) | 対象になり得る | 3年以上の専属契約で、契約金が報酬の2年分以上であること |
| 移籍金 | ― | ― | クラブ間の対価で選手本人の所得ではない。移籍先から受ける契約金は上記の要件で判定 |
| 大会の賞金 | 事業所得 | 対象外 | 臨時所得の範囲に含まれない |
| 引退時の功労金・引退金 | 退職所得・一時所得など契約内容による | 対象外 | 臨時所得の範囲に含まれない |
| オリンピック・パラリンピックの報奨金(JOC・JPSA・加盟競技団体から) | 非課税 | 検討不要 | 一定額(オリンピックは金500万円・銀200万円・銅100万円)まで所得税・住民税が非課税 |
| CM出演料・講演料 | 事業所得または雑所得 | 対象外 | 変動所得・臨時所得に該当しない(原稿料・著作権使用料は変動所得) |
3. 平均課税の計算方法
平均課税の計算は、次の5つのステップで行います。ここでいう「課税総所得金額」は、総所得金額から所得控除を差し引いた後の金額です。
| ステップ | 計算式 | 補足 |
|---|---|---|
| 1. 平均課税対象金額 | 臨時所得 +(本年の変動所得 - 前年・前々年の変動所得の平均額) | 前年・前々年に変動所得がなければ本年の変動所得の全額 |
| 2. 調整所得金額 | 課税総所得金額 - 平均課税対象金額 × 4/5 | 課税総所得金額が対象金額より少ない場合は「課税総所得金額 × 1/5」。1,000円未満切捨て |
| 3. 調整所得金額に対する税額 | 調整所得金額 × 超過累進税率 | 通常の所得税の速算表で計算 |
| 4. 平均税率 | 調整所得金額に対する税額 ÷ 調整所得金額 | 割合(小数)として小数点以下2位まで算出し、3位以下は切捨て。パーセント表示では1%刻み(例:0.1178 → 0.11 = 11%) |
| 5. 特別所得金額に対する税額 | (課税総所得金額 - 調整所得金額)× 平均税率 | 課税総所得金額-調整所得金額を「特別所得金額」という |
| 6. 合計税額 | 3の税額 + 5の税額 | この金額に復興特別所得税(2.1%)が加算される |
3.1 平均課税対象金額の算定
平均課税対象金額は、「臨時所得の金額 +(その年の変動所得の金額 - 前年・前々年の変動所得の平均額)」で計算します。前年・前々年に変動所得がなければ、その年の変動所得の全額が対象になります。
3.2 調整所得金額の算定
課税総所得金額から、平均課税対象金額の5分の4を差し引いた金額が調整所得金額です。課税総所得金額が平均課税対象金額より少ない場合は、課税総所得金額の5分の1が調整所得金額になります。この調整所得金額に通常の超過累進税率を適用して、調整所得金額に対する税額を求めます。
3.3 平均税率の算定
調整所得金額に対する税額を調整所得金額で割った割合が平均税率です。平均税率は「割合(小数)」として小数点以下2位まで算出し、3位以下は切り捨てます。パーセント表示では1%刻みになるため、たとえば割合が0.1178(11.78%)であれば、平均税率は0.11(11%)です。
3.4 特別所得金額に対する税額
課税総所得金額から調整所得金額を差し引いた金額を特別所得金額といい、これに平均税率を掛けて特別所得金額に対する税額を求めます。
3.5 合計税額の算定
調整所得金額に対する税額と特別所得金額に対する税額を合計したものが、その年の所得税額(復興特別所得税を加算する前の金額)です。
3.6 計算例
作家が受け取る印税を例に、平均課税を適用した場合と適用しない場合の税額を比べてみましょう。
| 項目 | 金額・計算 |
|---|---|
| 前提:課税総所得金額 | 1,000万円(うち本年の変動所得〈印税〉800万円、臨時所得なし) |
| 前提:前年・前々年の変動所得の平均額 | 200万円 |
| ①平均課税対象金額 | 800万円 - 200万円 = 600万円(総所得金額の20%以上なので適用可) |
| ②調整所得金額 | 1,000万円 - 600万円 × 4/5 = 520万円 |
| ③調整所得金額に対する税額 | 520万円 × 20% - 427,500円 = 612,500円 |
| ④平均税率 | 612,500円 ÷ 520万円 = 0.1178 → 0.11(割合で小数点以下2位まで。パーセント表示で11%) |
| ⑤特別所得金額に対する税額 | (1,000万円 - 520万円)× 11% = 528,000円 |
| 平均課税を適用した所得税額 | 612,500円 + 528,000円 = 1,140,500円 |
| 参考:平均課税を適用しない場合 | 1,000万円 × 33% - 1,536,000円 = 1,764,000円 |
| 差額 | 623,500円の軽減(復興特別所得税を除く) |
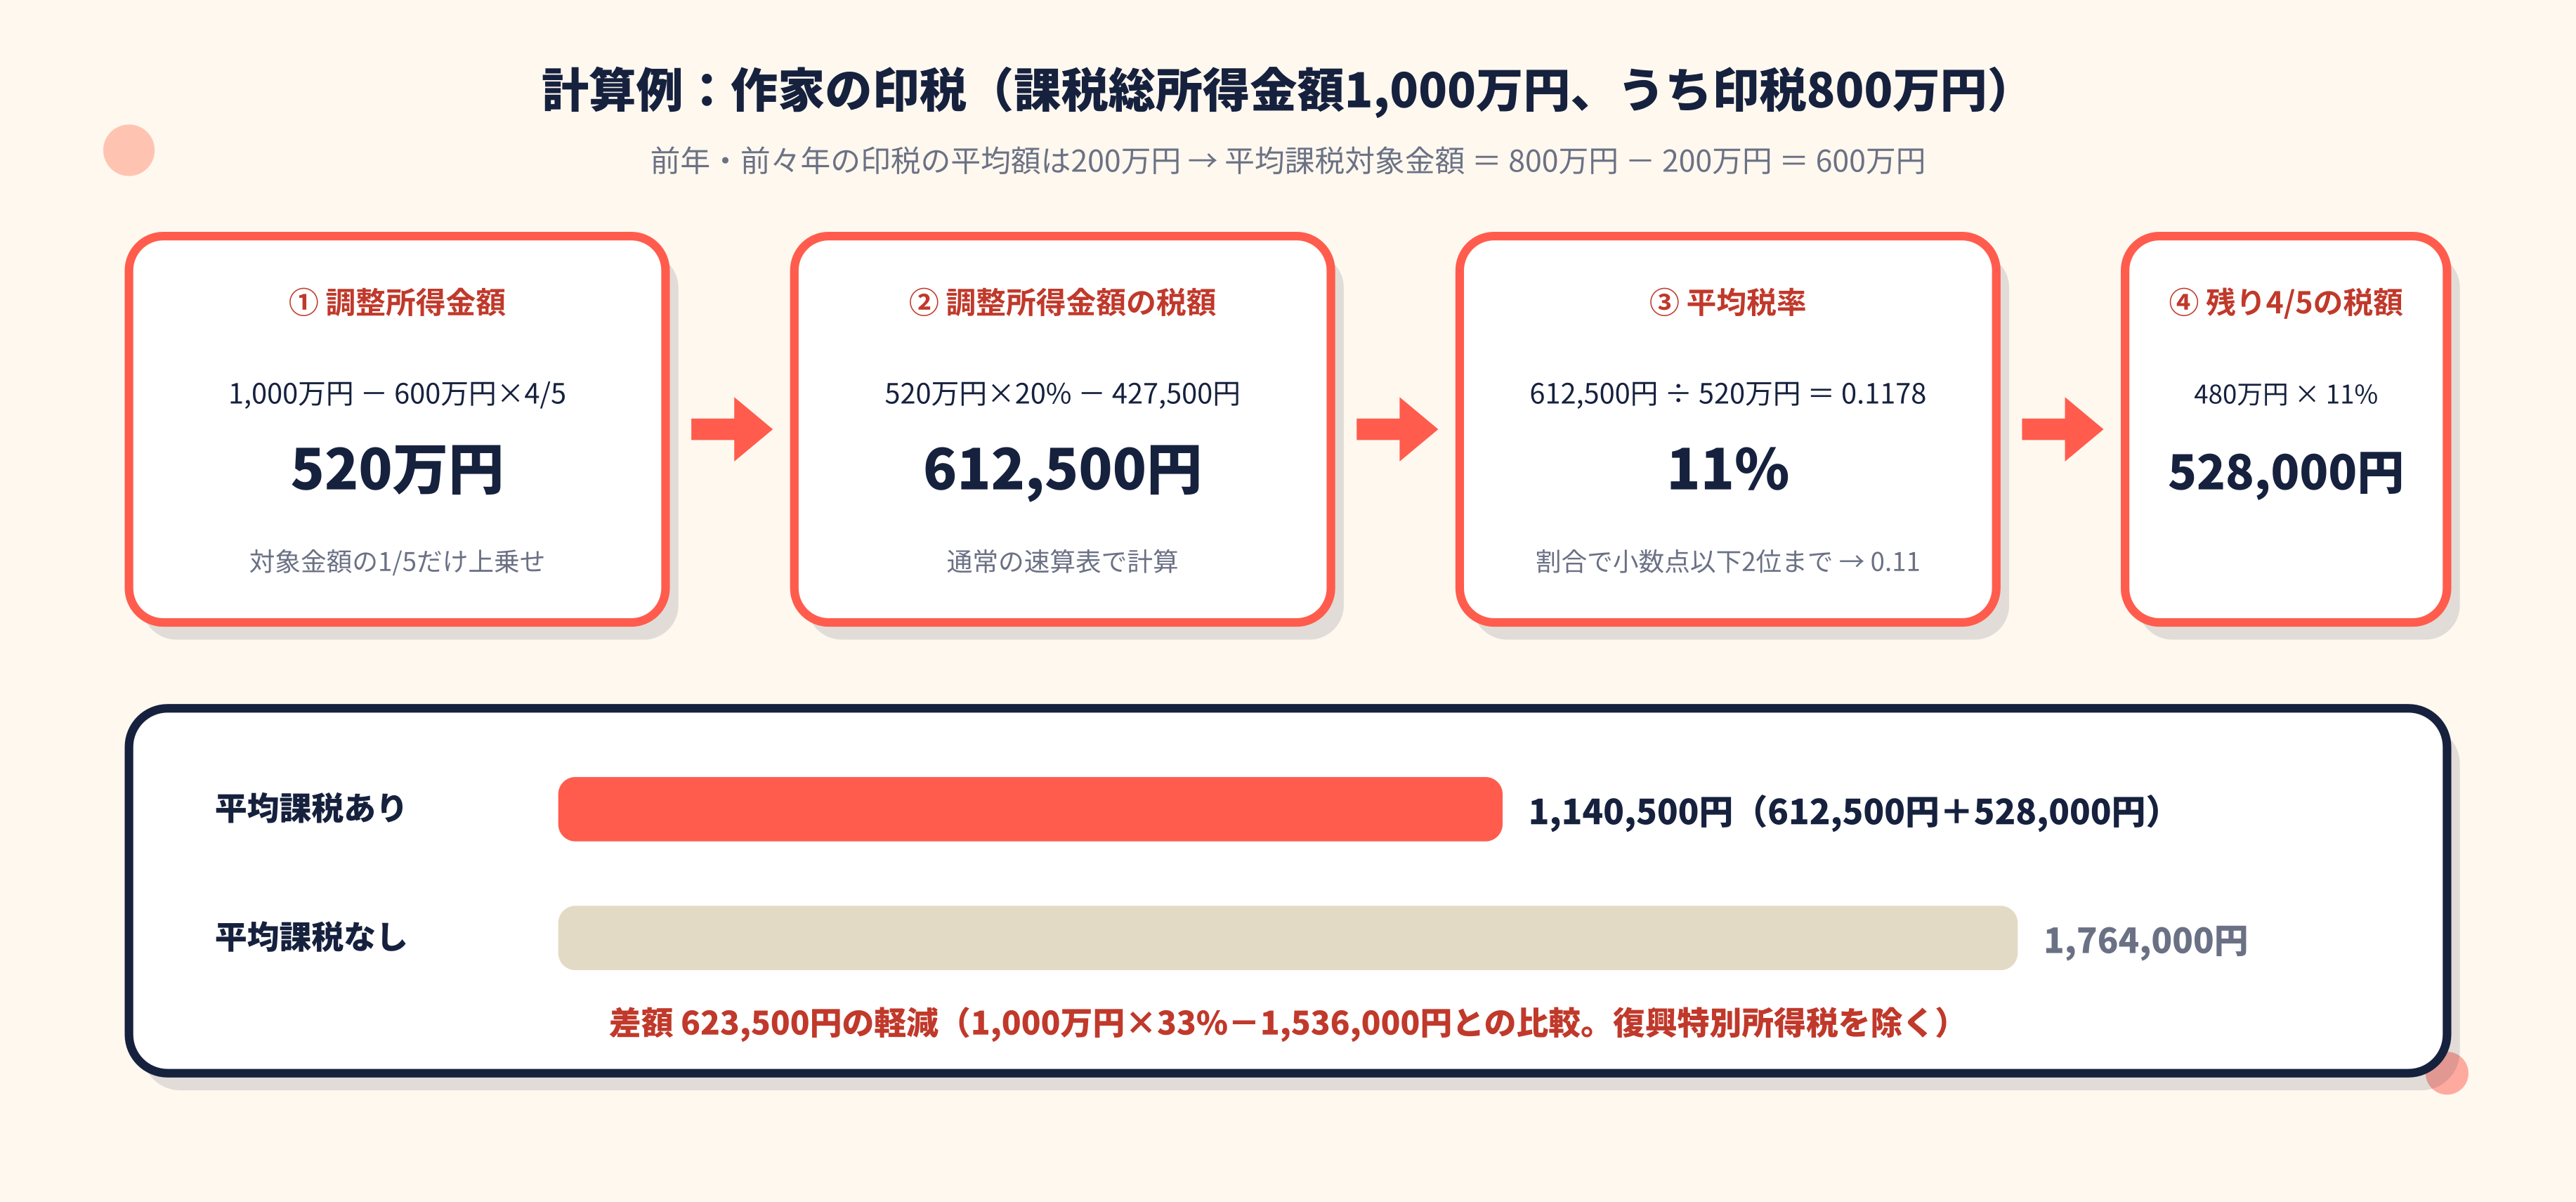
この例では、平均課税を適用することで所得税額が約62万円少なくなります。平均課税対象金額が大きく、他の所得が少ないほど効果は大きくなります。
4. 平均課税のメリットとデメリット
平均課税は、変動所得や臨時所得を受け取った納税者にとって、メリットとデメリットの両面があります。自身の状況を理解し、適切な判断をすることが重要です。
4.1 税負担の軽減効果
平均課税の最大のメリットは、税負担を軽減できることです。数年分に相当する収入が1年に集中した場合、累進課税の影響で高い税率が適用されますが、平均課税では対象金額の5分の1だけで税率を決めるため、適用される税率が下がり、税負担が軽減されます。まとまった契約金や、ヒット作による印税収入を受け取った年には大きなメリットとなります。
4.2 申告手続きの複雑さ
平均課税のデメリットとしては、申告手続きが複雑な点が挙げられます。通常の確定申告に加えて「変動所得・臨時所得の平均課税の計算書」の作成が必要で、前年・前々年の変動所得の金額も把握しておかなければなりません。また、そもそも所得税率が低い場合(課税総所得金額が195万円以下で税率5%の場合など)は、平均課税を適用しても税額は変わりません。適用するかどうかは、試算したうえで判断しましょう。
| 項目 | 内容 |
|---|---|
| メリット:税負担の軽減 | 対象金額の5分の1だけで税率を決めるため、収入が集中した年の適用税率が下がる |
| メリット:税の公平性 | 数年分の収入を1年で受け取っても、毎年平均的に受け取った場合との税負担の差が小さくなる |
| メリット:選択制 | 有利な年だけ選択できる。適用しないことによる不利益はない |
| デメリット:手続きの複雑さ | 「変動所得・臨時所得の平均課税の計算書」の作成が必要で、前年・前々年の変動所得の把握も必要 |
| デメリット:効果がない場合がある | 課税総所得金額が195万円以下(税率5%)の場合など、税率が変わらなければ税額も変わらない |
| 注意:住民税には影響しない | 住民税は一律10%の比例税率のため、平均課税による軽減はない(軽減されるのは所得税と復興特別所得税) |
5. 平均課税の具体的な適用事例
この章では、平均課税が実際にどのような収入に適用されるのか、代表的な事例を通して見ていきましょう。
5.1 作家・作曲家の印税
書籍の印税や楽曲の著作権使用料、原稿料は変動所得に該当します。ヒット作が出て印税が急増した年は、前年・前々年の平均額を超える部分が平均課税の対象になります。3.6の計算例のとおり、他の所得が少ない作家ほど節税効果が大きくなります。
5.2 プロ野球選手の契約金
3年以上の専属契約で、年俸の2年分以上の契約金を一時に受け取る場合は臨時所得に該当します。契約金は数千万円から億単位になることもあり、平均課税の効果が最も大きく表れる典型例です。なお、海外の球団と契約して出国し、日本の非居住者になる場合は課税関係が大きく変わるため、契約前に税理士へ相談することをおすすめします。
5.3 不動産を長期間貸し付けたときの権利金
土地や建物を3年以上の期間貸し付ける際に一時に受け取る権利金や頭金で、その金額が使用料の2年分以上であるものは、臨時所得に該当します(譲渡所得となるものを除きます)。
5.4 対象にならない収入
一方で、「収入が不安定だから」という理由だけで平均課税の対象になるわけではありません。対象にならない代表的な収入は次のとおりです。
| 収入の種類 | 所得区分 | 理由 |
|---|---|---|
| プロスポーツ選手の年俸・賞金 | 事業所得 | 変動所得・臨時所得の範囲に含まれない |
| 会社員のボーナス・ストックオプション | 給与所得 | 平均課税は事業所得・不動産所得・雑所得の特定のものが対象 |
| 退職金 | 退職所得 | 退職所得控除と2分の1課税という別の優遇計算がある |
| 宝くじの当選金 | 非課税 | 当せん金付証票法により非課税 |
| 生命保険の満期保険金、懸賞金 | 一時所得 | 一時所得は特別控除50万円と2分の1課税の対象で、平均課税の対象ではない |
| 株式・不動産の売却益 | 譲渡所得 | 分離課税など別の課税方法が適用される |
| オリンピック・パラリンピックの報奨金(JOC・JPSA・加盟団体から) | 非課税 | 一定額まで非課税のため平均課税の検討は不要 |
自身の収入が平均課税の対象となるかどうか分からない場合は、税務署や税理士に相談することをおすすめします。
6. まとめ
この記事では、平均課税制度の仕組みや、対象となる変動所得・臨時所得、スポーツ選手の収入との関係、計算方法について解説しました。平均課税は、原稿料や印税、専属契約の契約金など、法律で定められた特定の所得について、5分5乗方式で税負担の急増を抑える制度です。プロスポーツ選手の年俸や賞金は対象外で、対象になるのは3年以上の専属契約で受け取る契約金などに限られる点は誤解しやすいので注意しましょう。
計算方法は複雑ですが、まとまった収入があった年には税額が大きく変わる可能性があります。対象となる収入を受け取った年は、平均課税を適用した場合としない場合の税額を試算し、有利な方を選択しましょう。判断に迷う場合は、税理士などの専門家に相談することをおすすめします。
この記事のテーマに関連するサービス


この記事を読んだ方に

記事の内容を自社に当てはめて確認したい方は、30分の無料相談をご利用ください。ご契約をお願いする場ではありません。
無料相談を申し込む(30分・オンライン可)


