
LivRoot税理士法人 > 税務・会計・財務の学習記事 > 個人事業主 > 【2026年版】医療費控除のやり方を税理士が解説|対象になる費用・計算方法・申告の手順とセルフメディケーション税制との使い分け
【2026年版】医療費控除のやり方を税理士が解説|対象になる費用・計算方法・申告の手順とセルフメディケーション税制との使い分け

1年間に支払った医療費が一定額を超えたら、確定申告で医療費控除を受けられます。家族の分も合算できるため、思ったより届くことが多い控除です。
ただし、対象になる費用とならない費用の線引きは細かく、通院のタクシー代や自家用車のガソリン代のように「対象になりそうで、ならない」ものもあります。計算を間違えると、受けられるはずの還付を取りこぼしたり、あとから修正を求められたりします。
この記事では、医療費控除の対象になる費用、計算方法と還付額の目安、申告の手順、セルフメディケーション税制との使い分けまでを、2026年時点の制度に沿って整理します。
この記事のポイント
- 対象は「支払った年」の医療費。自分と生計を一にする家族の分を、実際に支払った方がまとめて申告できる
- 控除額は「支払った医療費-保険金などで補てんされる金額-10万円(総所得金額等が200万円未満の方は総所得金額等の5%)」で、上限は200万円
- 通院のタクシー代は公共交通機関が使えない場合に限り対象。自家用車のガソリン代・駐車場代は対象外
- 年末調整では受けられないため、確定申告が必要。還付だけなら5年さかのぼれる
- セルフメディケーション税制とは選択制。令和8年度税制改正でスイッチOTC医薬品の部分は期限が撤廃された
1. 医療費控除とは
医療費控除は、1月1日から12月31日までに支払った医療費が一定額を超えた場合に、超えた部分を所得から差し引ける所得控除です(所得税法73条)。
所得が減るため所得税が下がり、あわせて翌年度の住民税も下がります。所得控除なので、税額がそのまま医療費の分だけ戻るわけではありません。軽くなる税額の目安は「控除額×税率」です(控除を差し引ける所得が少ない場合などは、目安より小さくなります)。
対象になるのは、自分と「生計を一にする」配偶者その他の親族のために支払った医療費です。生計を一にしていれば同居している必要はなく、仕送りをしている親や下宿している子の医療費も合算できます。
| 項目 | 内容 |
|---|---|
| 対象になる期間 | 1月1日から12月31日までに実際に支払った医療費(治療を受けた年ではなく、支払った年) |
| 対象になる人 | 自分と生計を一にする配偶者その他の親族。別居でも送金などで生計を一にしていれば対象。実際に医療費を支払った方が申告する |
| 控除額 | 支払った医療費 - 保険金などで補てんされる金額 - 10万円(総所得金額等が200万円未満の方は総所得金額等の5%)。マイナスになる場合は0円 |
| 控除額の上限 | 200万円 |
| 軽減される税金の目安 | 所得税(控除額×税率×1.021。復興特別所得税を含む)と、翌年度の住民税(原則として控除額×10%)。税率の区分をまたぐ場合や、課税される所得が少ない場合は目安より小さくなる |
| 手続き | 確定申告。年末調整では受けられない |
| 必要な書類 | 医療費控除の明細書(領収書は提出不要だが、原則として確定申告期限等から5年間保管。所定の6項目が記載された医療費通知を添付した分は保管不要) |
| さかのぼれる期間 | 還付申告は翌年1月1日から5年間。申告済みの年に追加する場合は更正の請求(原則として法定申告期限から5年以内。確定申告の必要がない方の還付申告は、その提出日から5年以内) |
2. 対象になる費用・ならない費用
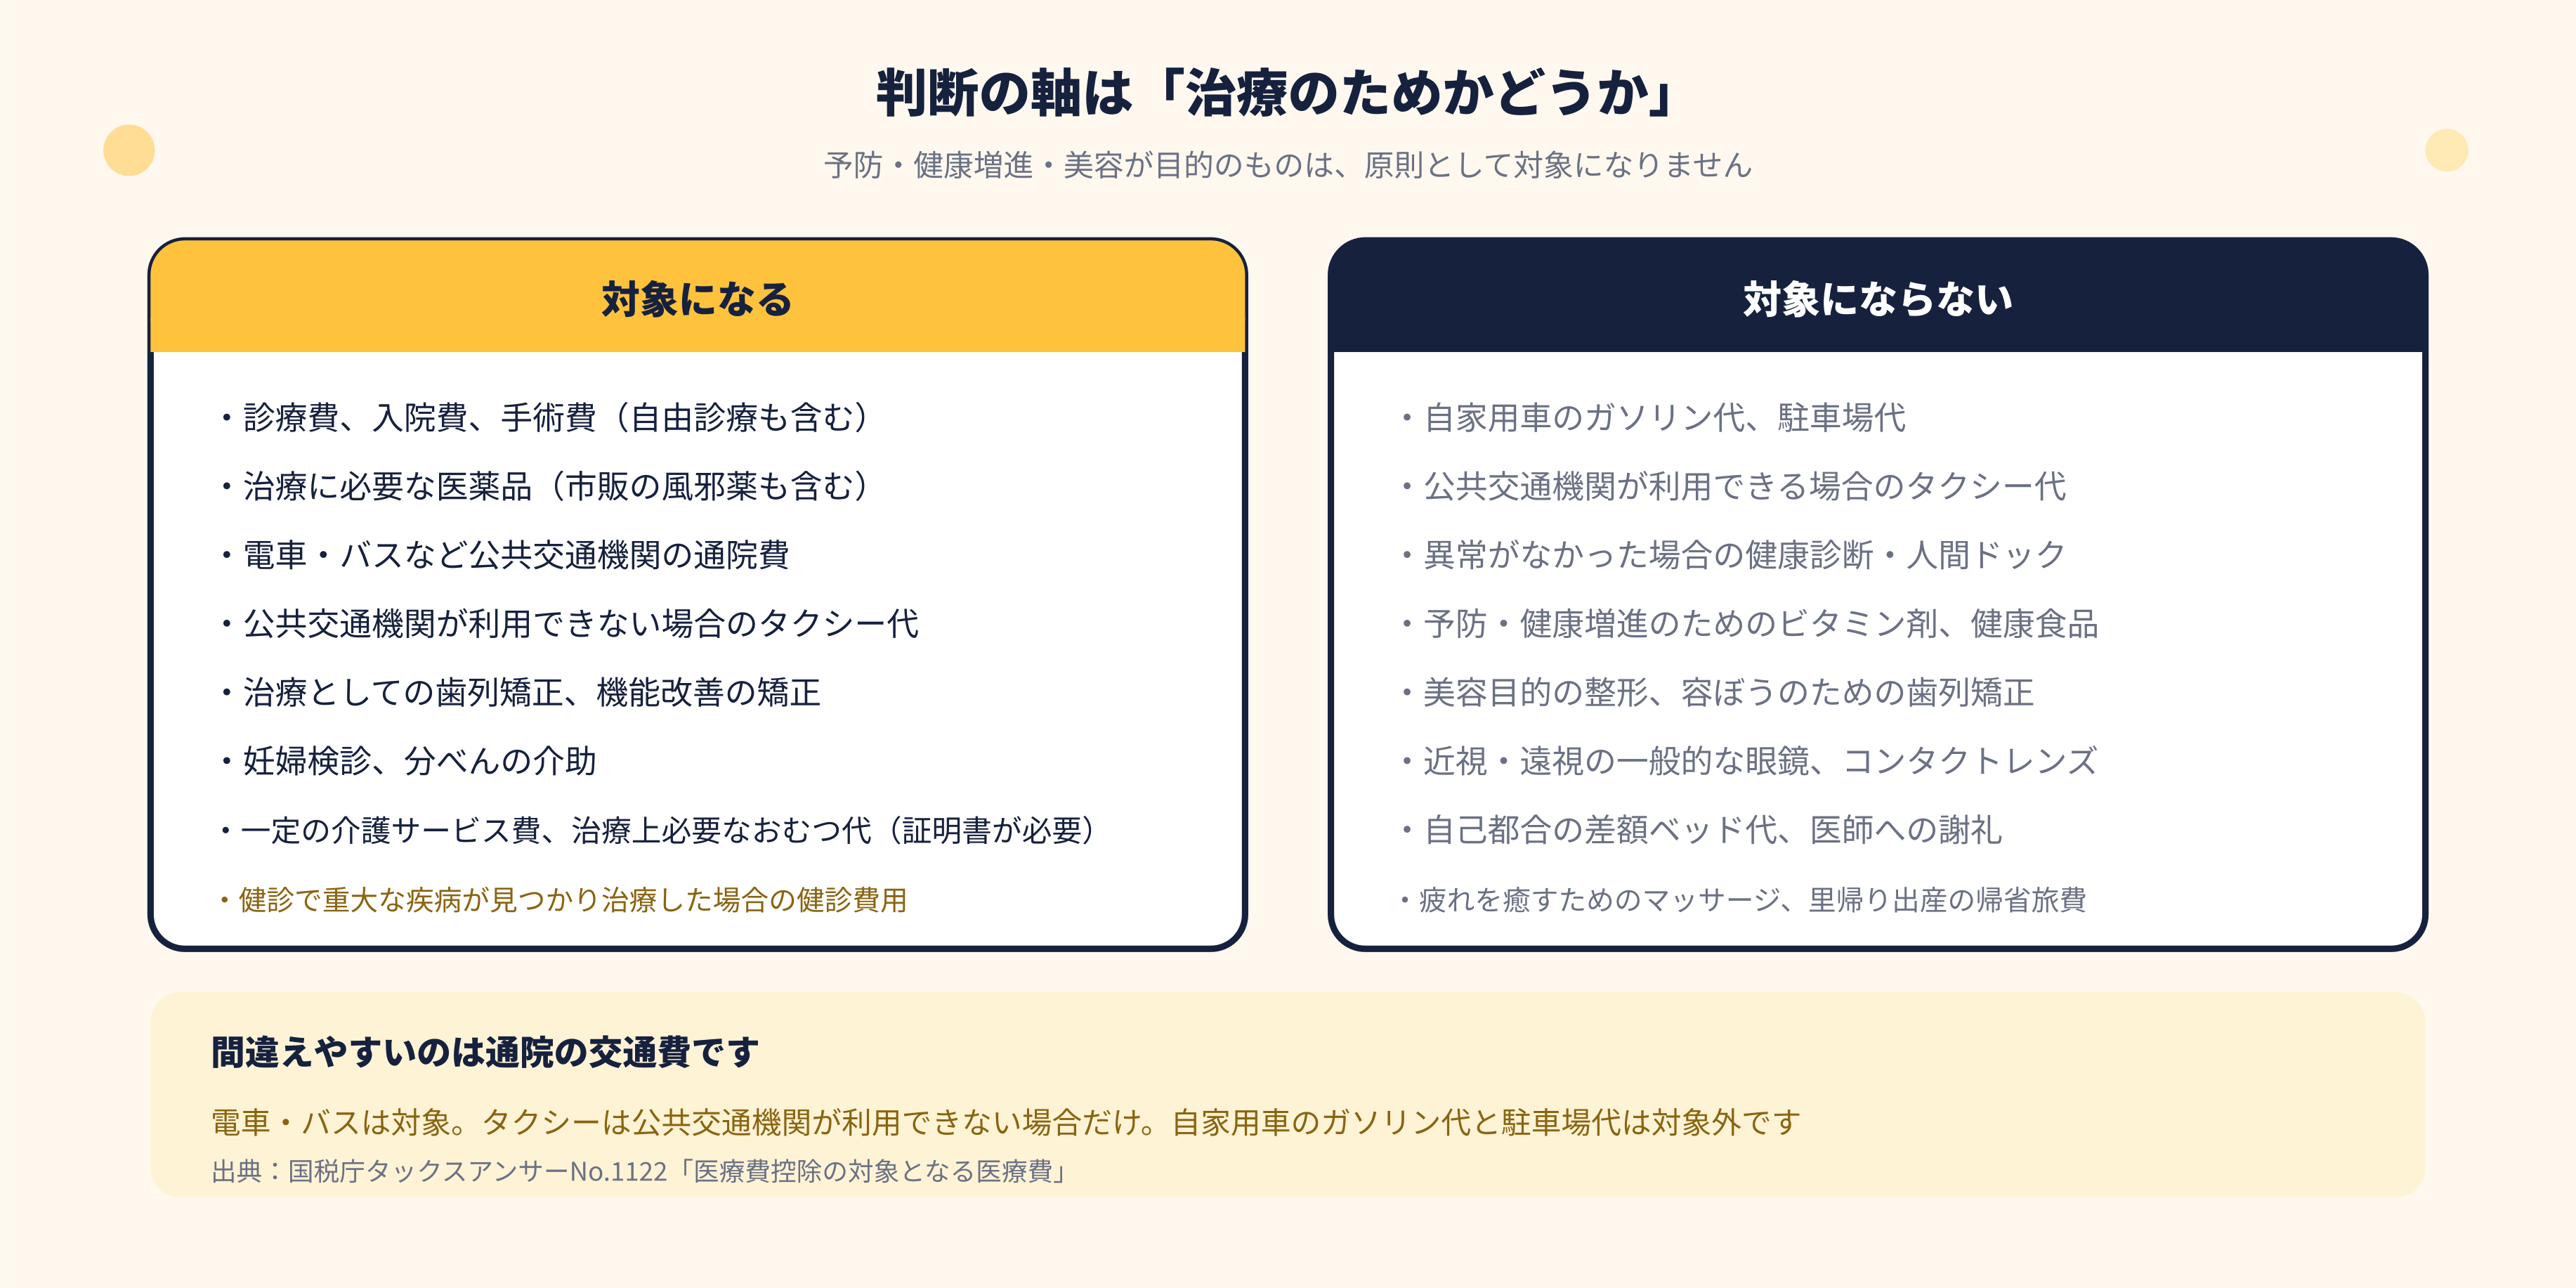
判断の軸は「治療のためかどうか」です。予防や健康増進、美容が目的のものは原則として対象になりません。
| 区分 | 対象になるもの | 対象にならないもの |
|---|---|---|
| 診療・治療 | 医師・歯科医師による診療または治療の対価(自由診療を含む) | 医師等への謝礼金 |
| 医薬品 | 治療または療養に必要な医薬品(市販の風邪薬なども含む) | ビタミン剤、健康食品など予防・健康増進のためのもの |
| 入院 | 入院の際の部屋代・食事代で通常必要なもの | 本人や家族の都合による差額ベッド代、身の回り品の購入費 |
| 通院の交通費 | 電車・バスなど公共交通機関の運賃。公共交通機関が使えない場合のタクシー代 | 自家用車のガソリン代・駐車場代。公共交通機関が利用できる場合のタクシー代 |
| 健康診断・人間ドック | 診断の結果重大な疾病が見つかり、引き続き治療を受けた場合の健診費用 | 異常が見つからなかった場合の健診費用 |
| 歯科 | 治療としての歯列矯正、機能改善を目的とする矯正、治療上必要なインプラント | 容ぼうを美しくすることが目的の歯列矯正 |
| 視力 | 治療に直接必要な眼鏡(医師の指示によるもの) | 近視・遠視の一般的な眼鏡やコンタクトレンズの購入費 |
| 施術 | あん摩マッサージ指圧師・はり師・きゅう師・柔道整復師による治療のための施術 | 疲れを癒す、体調を整えるための施術 |
| 出産 | 妊婦検診、分べんの介助、通院費 | 里帰り出産のための帰省旅費 |
| 介護 | 介護保険制度で提供された一定の施設・居宅サービスの自己負担額(施設やサービスによって対象額が異なる)、治療上必要なおむつ代(おおむね6か月以上寝たきりで医師の治療を受けている場合に、医師のおむつ使用証明書などが必要) | 本人や家族の都合による自己負担の上乗せ分 |
| 美容 | 事故やけがの治療として必要な整形 | 美容目的の整形 |
2.1 通院にかかる交通費
電車やバスなどの公共交通機関の運賃は対象です。領収書がない場合は、通院日と経路、金額をメモしておきます。
タクシー代は、公共交通機関が利用できない場合を除いて対象になりません。病状から見て急を要する場合や、歩行が困難な場合、深夜で電車・バスが動いていない場合など、公共交通機関を利用できない事情があれば対象になります。
自家用車で通院した場合のガソリン代や駐車場の料金は対象外です。ここは誤解の多いところなので注意してください。
2.2 健康診断・人間ドック
健康診断や人間ドックの費用は、原則として対象外です。ただし、診断の結果重大な疾病が見つかり、引き続きその治療を受けた場合は、その健診費用も治療に先立つ診察と同じものとして対象になります。
なお、セルフメディケーション税制を使う場合、勤務先や健康保険組合、市区町村などが行う所定の健康診断や予防接種は「一定の取組」にあたりますが、その費用自体は控除の対象になりません。
2.3 保険金などで補てんされる金額
高額療養費、出産育児一時金、医療保険の入院給付金などは、支払った医療費から差し引きます。
差し引くのは「その給付の目的となった医療費」からです。たとえば入院給付金が入院費を上回っても、引ききれない分をほかの通院費から差し引く必要はありません。
その年分の確定申告書を提出する時までに補てんされる金額が確定しない場合は、見込額で計算します。後日、確定した金額が見込額と違っていたら、さかのぼってその年分の医療費控除額を訂正し、修正申告または更正の請求をします。
3. 控除額と還付額の計算
3.1 控除額の計算
控除額は次の式で計算します。上限は200万円です。
支払った医療費の合計 - 保険金などで補てんされる金額 - 10万円(総所得金額等が200万円未満の方は総所得金額等の5%)
計算結果がマイナスになる場合、控除額は0円です。総所得金額等が200万円未満であれば、10万円より低い基準で控除を受けられます。パートやアルバイトの方、年金生活の方は、10万円に届かなくても対象になることがあります。
| 項目 | ケース1(会社員) | ケース2(総所得金額等が少ない方) |
|---|---|---|
| 総所得金額等 | 500万円 | 150万円 |
| 支払った医療費 | 30万円 | 15万円 |
| 保険金などで補てんされる金額 | 5万円 | 0円 |
| 差し引く基準額 | 10万円 | 7万5,000円(150万円×5%) |
| 医療費控除額 | 15万円 | 7万5,000円 |
| 所得税の税率 | 20% | 5% |
| 軽くなる税額(所得税+復興特別所得税+住民税) | 約4万5,600円 | 約1万1,328円 |
3.2 戻ってくる金額の目安
所得税の軽減額の目安は、控除額に所得税の税率を掛け、復興特別所得税(2.1%)を加えた金額です。会社員の方などで源泉徴収された所得税がある場合は、この分が納めすぎとして還付されます。さらに、翌年度の住民税も原則として控除額の10%相当が軽くなります。
いずれも目安です。控除によって所得税の税率の区分をまたぐ場合や、ほかの控除で課税される所得が少ない場合は、実際の軽減額は小さくなります。
| 課税される所得金額 | 所得税の税率 | 所得税+復興特別所得税 | 住民税(翌年度) | 合計 |
|---|---|---|---|---|
| 195万円未満 | 5% | 7,657円 | 1万5,000円 | 約2万2,600円 |
| 195万円以上330万円未満 | 10% | 1万5,315円 | 1万5,000円 | 約3万300円 |
| 330万円以上695万円未満 | 20% | 3万630円 | 1万5,000円 | 約4万5,600円 |
| 695万円以上900万円未満 | 23% | 3万5,224円 | 1万5,000円 | 約5万200円 |
| 900万円以上1,800万円未満 | 33% | 5万539円 | 1万5,000円 | 約6万5,500円 |
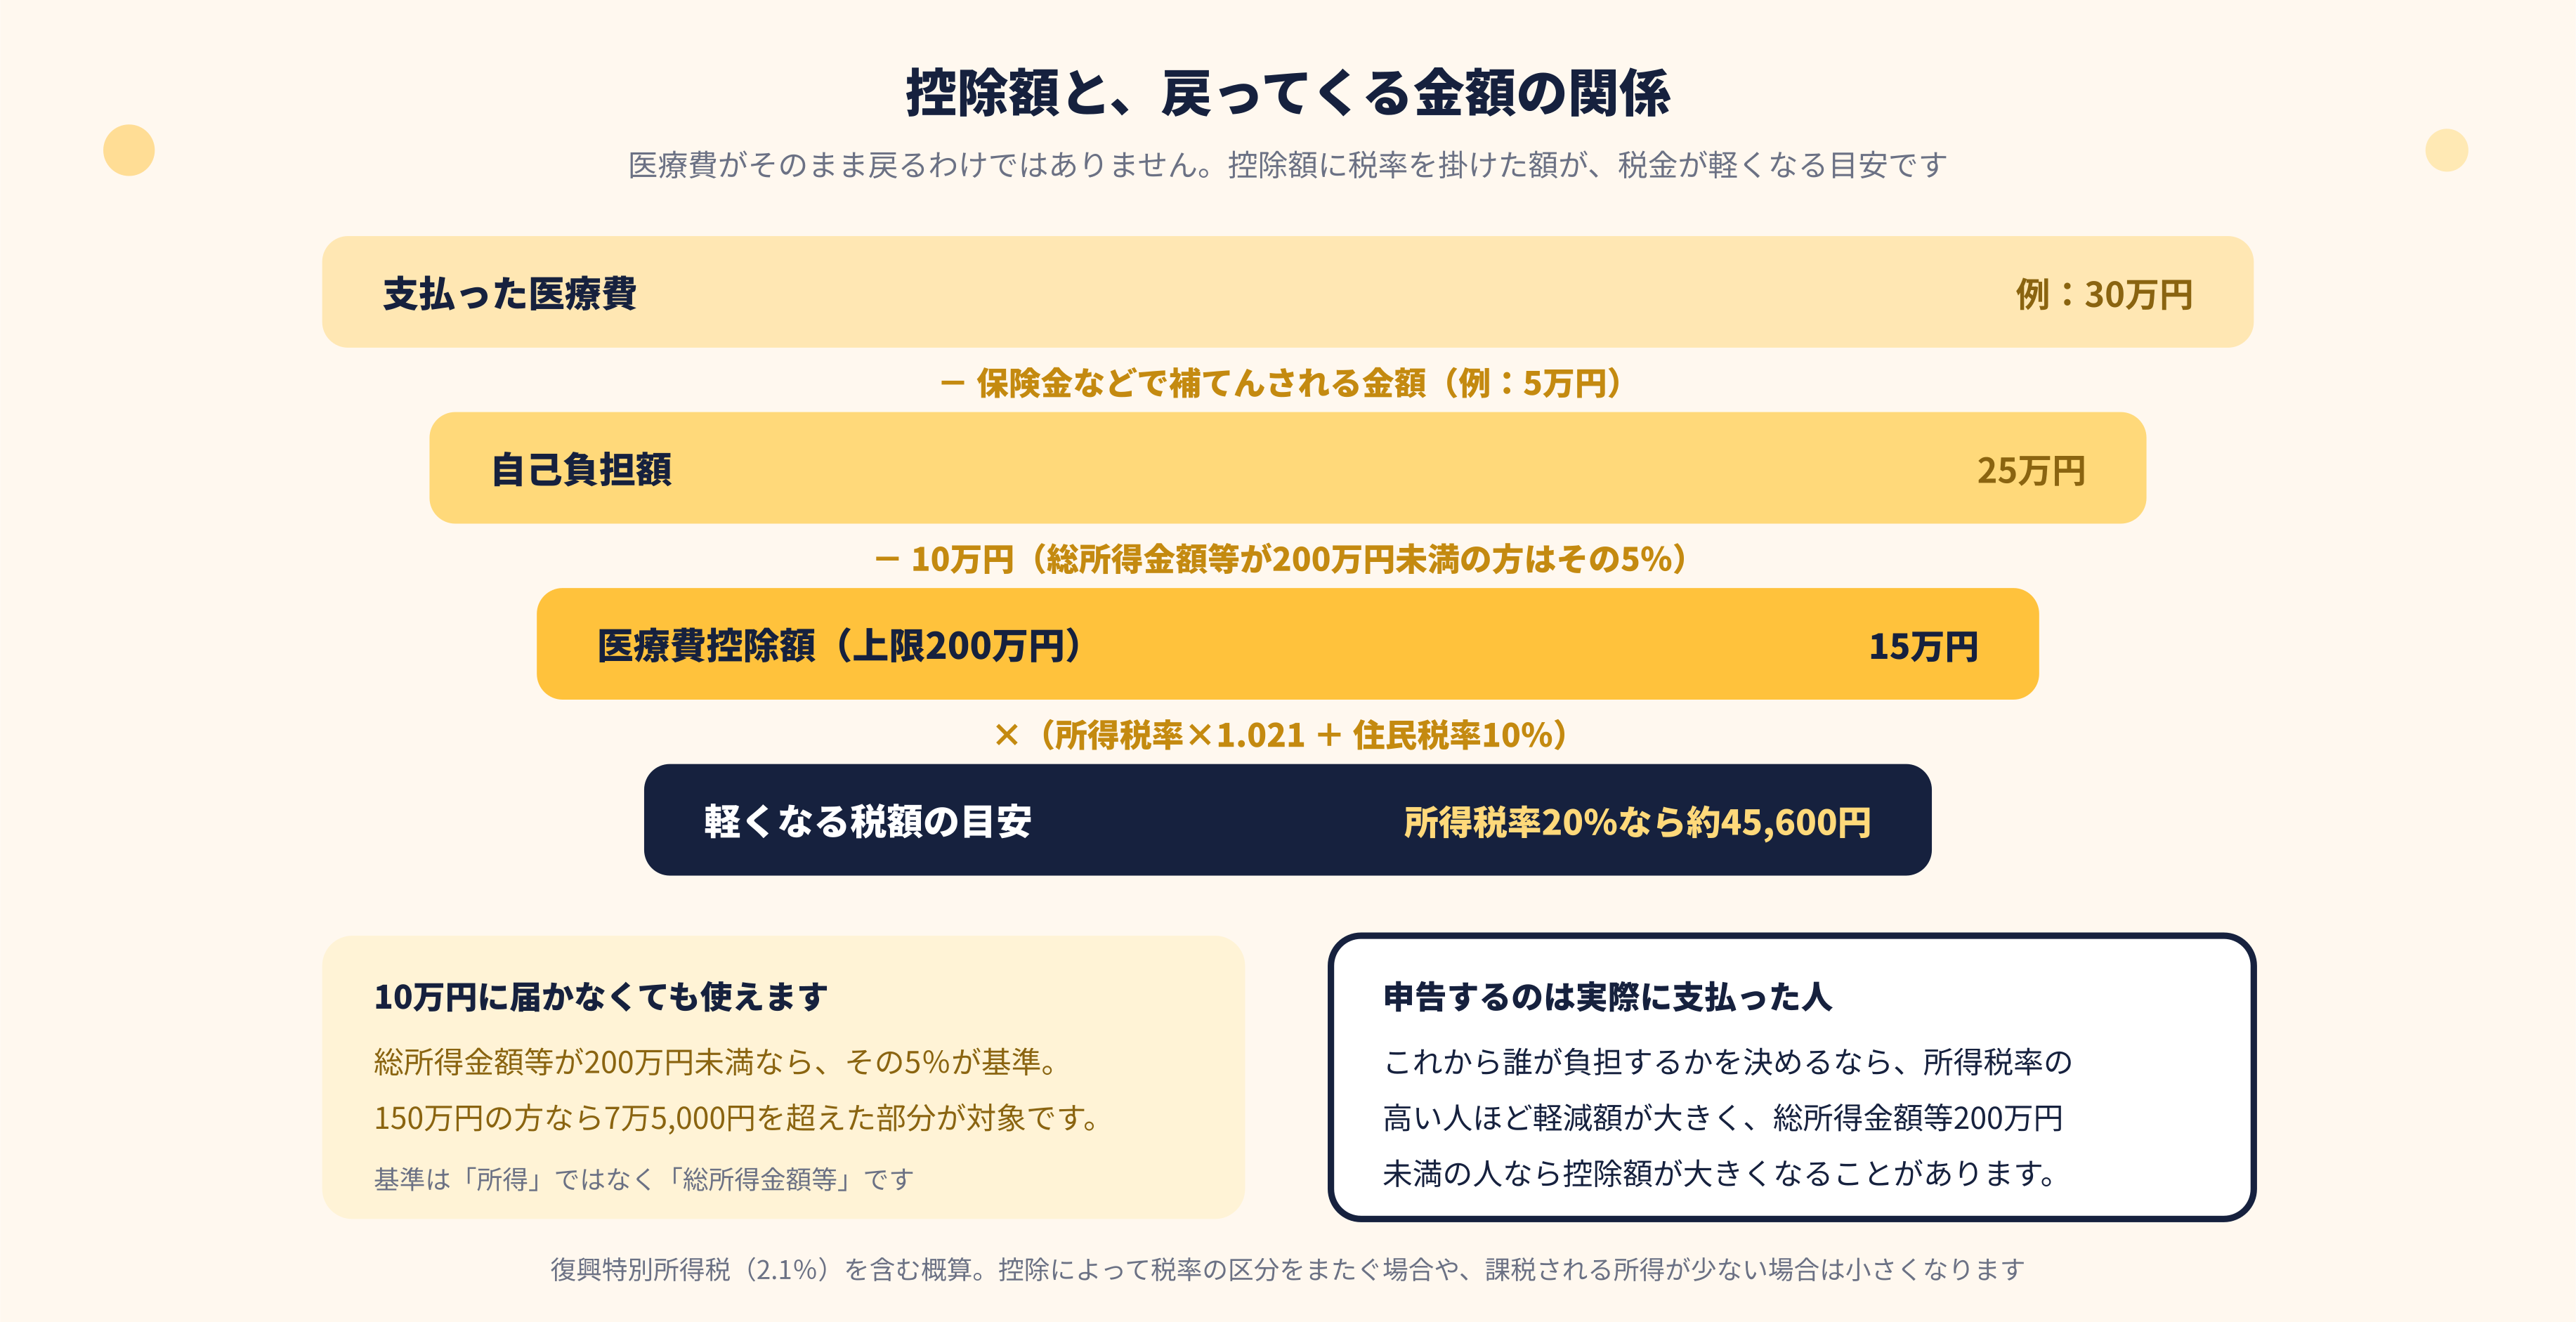
医療費控除を申告できるのは、実際に医療費を支払った方です。申告のときに、支払っていない家族に付け替えることはできません。そのうえで、これから家族の誰が医療費を負担するかを考えるときは、所得税率の高い方が負担すると軽減額が大きくなりやすい一方、総所得金額等が200万円未満の方が負担すると控除額そのものが大きくなることがあるため、両方を試算して比べてください。
3.3 税率表
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円 から 194万9,000円まで | 5% | 0円 |
| 195万円 から 329万9,000円まで | 10% | 9万7,500円 |
| 330万円 から 694万9,000円まで | 20% | 42万7,500円 |
| 695万円 から 899万9,000円まで | 23% | 63万6,000円 |
| 900万円 から 1,799万9,000円まで | 33% | 153万6,000円 |
| 1,800万円 から 3,999万9,000円まで | 40% | 279万6,000円 |
| 4,000万円以上 | 45% | 479万6,000円 |
4. 申告の手順
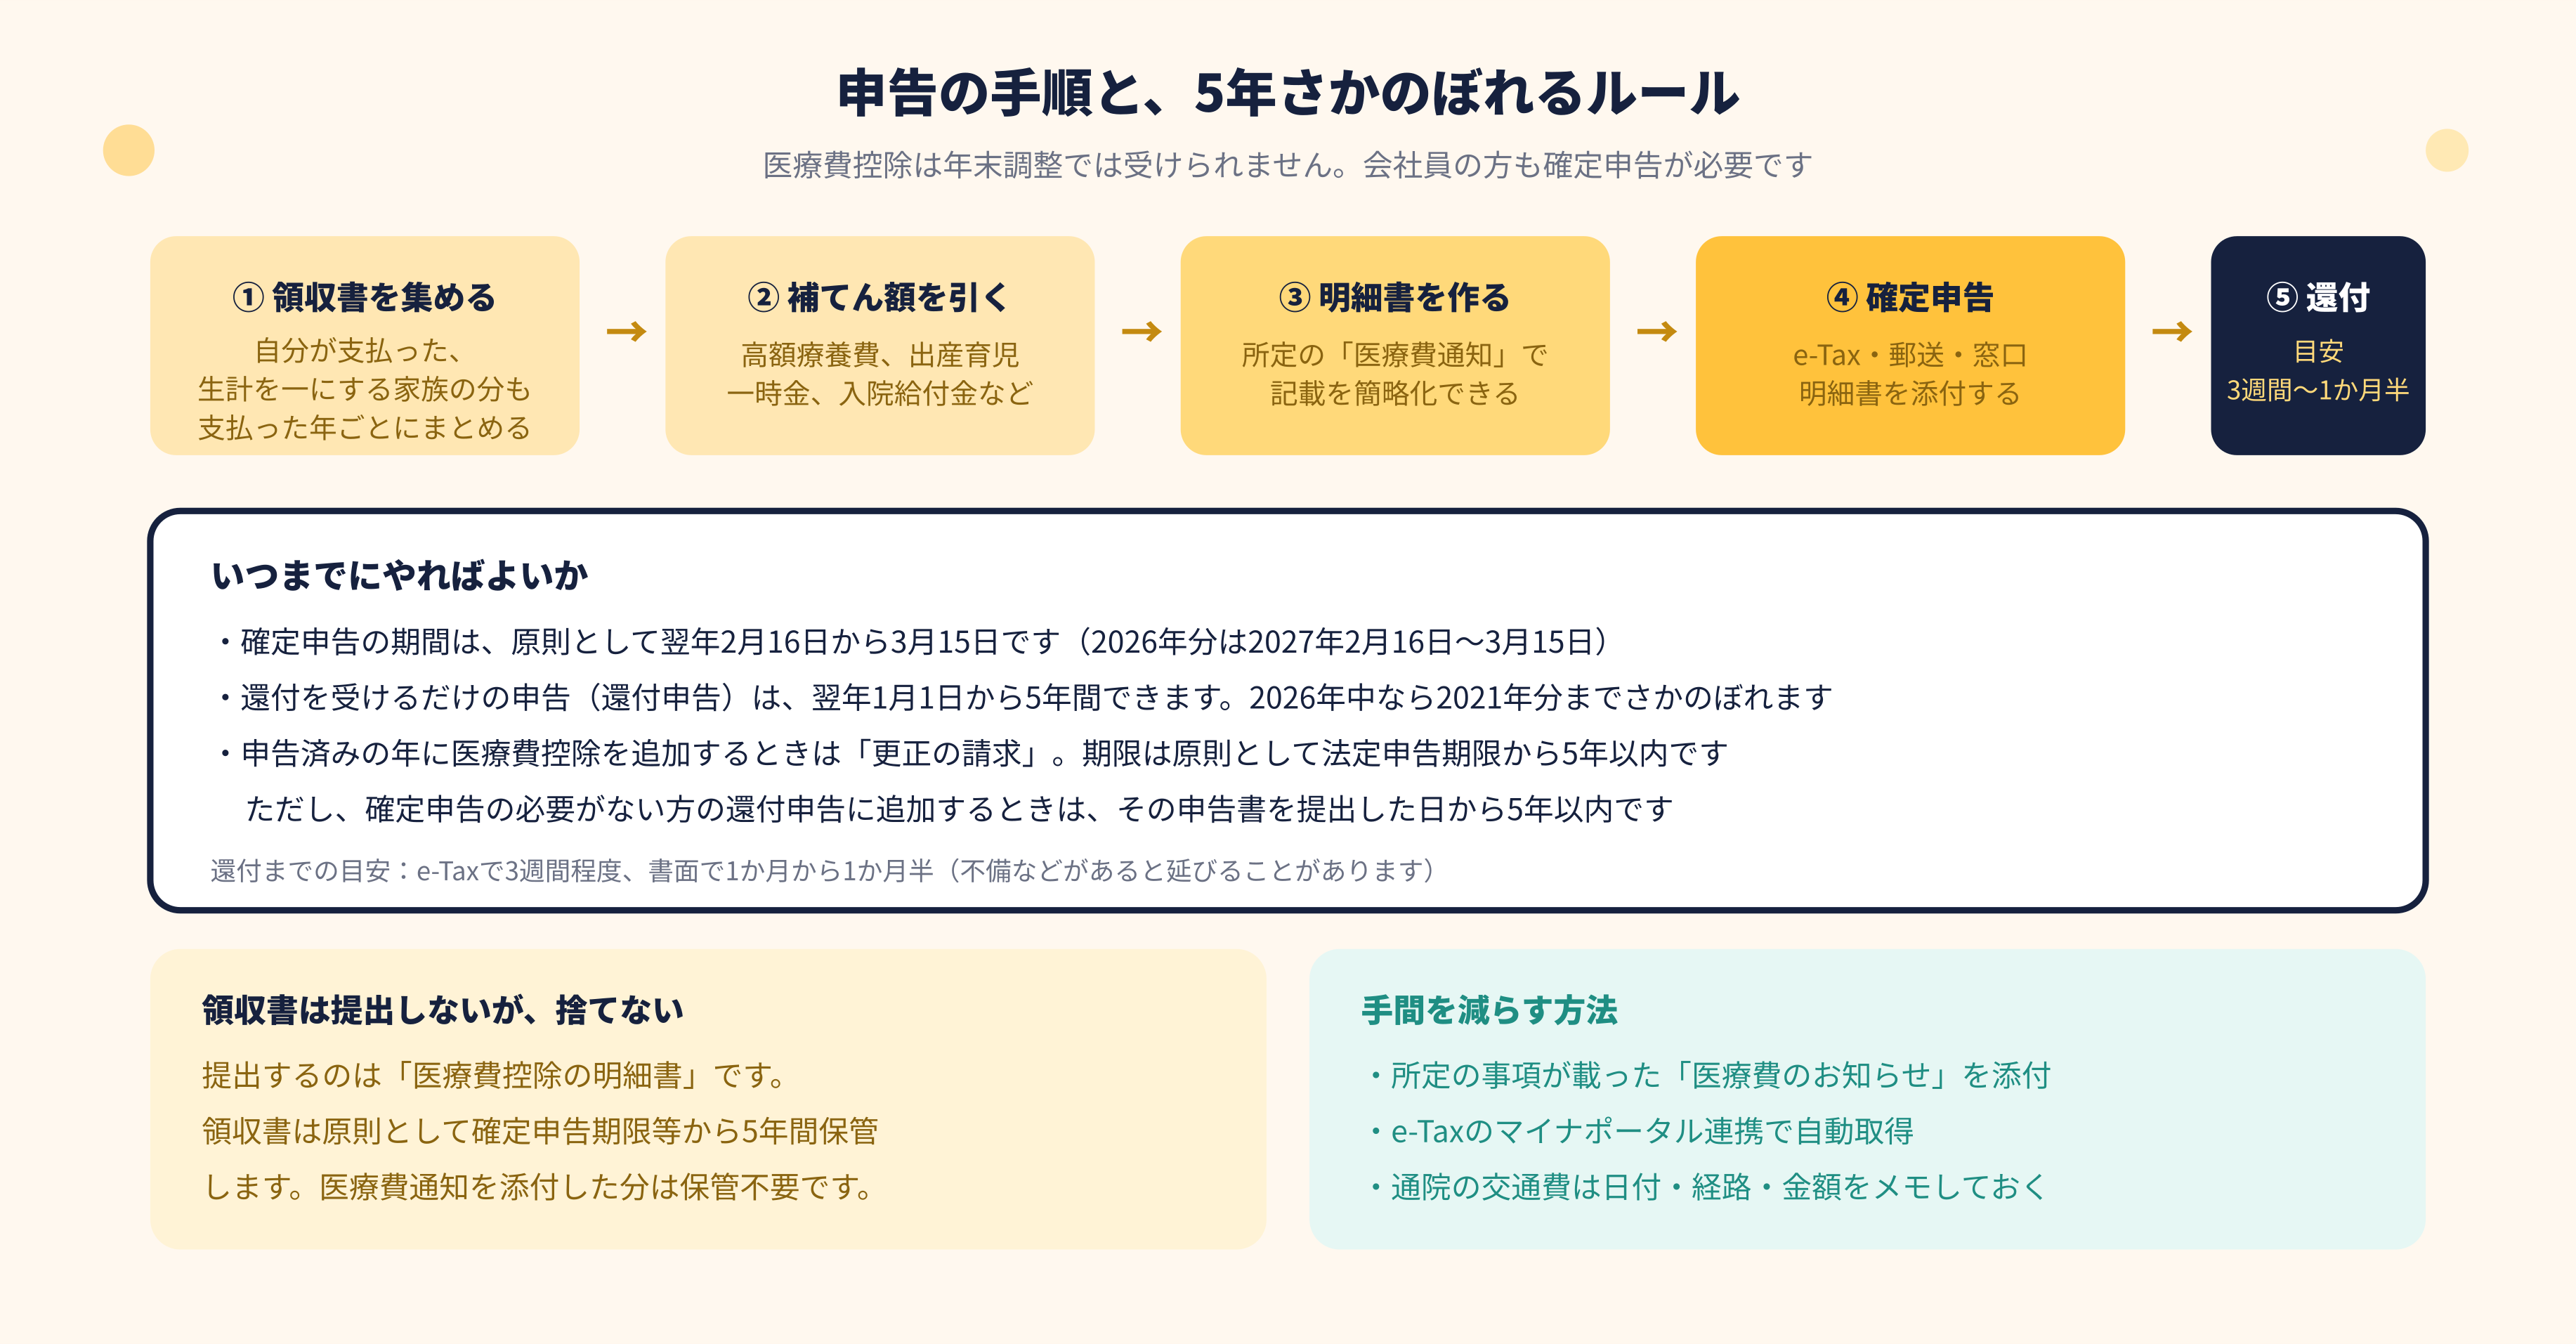
医療費控除は年末調整では受けられません。会社員の方も確定申告が必要です。
| 手順 | 内容 | ポイント |
|---|---|---|
| ① 領収書を集める | 自分が支払った、本人と生計を一にする家族の分を、支払った年ごとにまとめる | 歯科ローンなどで信販会社が立替払いした場合は、立替払いをした年の医療費になる |
| ② 補てん額を確認する | 高額療養費、出産育児一時金、入院給付金などを差し引く | その給付の目的となった医療費からのみ差し引く |
| ③ 医療費控除の明細書を作る | 医療を受けた人・病院ごとに金額を集計して記入 | 所定の6項目が記載された「医療費のお知らせ」(医療費通知)を添付すると記載を簡略化できる |
| ④ 確定申告書を作る | 確定申告書に医療費控除額を記入し、明細書を添付 | e-Taxのマイナポータル連携で医療費通知を自動取得できる |
| ⑤ 提出する | e-Tax、郵送、税務署の窓口 | 還付申告は翌年1月1日から5年間提出できる |
| ⑥ 還付を受ける | 指定した口座に振り込まれる | e-Taxで3週間程度、書面で1か月から1か月半が目安(不備などで延びることがある) |
| ⑦ 領収書を保管する | 原則として確定申告期限等から5年間 | 税務署から提示・提出を求められることがある。医療費通知を添付した分は保管不要 |
4.1 医療費控除の明細書を作る
領収書そのものの提出は不要になりましたが、代わりに「医療費控除の明細書」を作成して申告書に添付します。領収書は、原則として確定申告期限等から5年間、自分で保管します。税務署から提示や提出を求められることがあります。
健康保険組合などから届く「医療費のお知らせ」(医療費通知)のうち、被保険者等の氏名、療養を受けた年月、療養を受けた方の氏名、病院・薬局等の名称、支払った医療費の額、保険者等の名称の6項目が記載されたものを添付すると、明細書の記載を簡略化できます。医療費通知に記載された分は明細書に1件ずつ書く必要がなく、その分の領収書の保管も不要になります。
e-Taxでマイナポータル連携を使うと、医療費通知の情報を申告書に自動で取り込めます。
4.2 いつ申告するか
確定申告の期間は、原則として翌年2月16日から3月15日までです。ただし、還付を受けるだけの申告(還付申告)であれば、翌年1月1日から5年間提出できます。
過去に医療費控除を申告し忘れた年があれば、さかのぼって申告できます。2026年中であれば、2021年分までさかのぼれます。
すでに確定申告をした年について医療費控除を追加する場合は、更正の請求という手続きになります。期限は原則として法定申告期限から5年以内です。ただし、確定申告の必要がない方が還付を受けるための申告をしていた場合は、その申告書を提出した日から5年以内です。
5. セルフメディケーション税制との使い分け
市販薬が中心であれば、セルフメディケーション税制を選ぶほうが有利な場合があります。通常の医療費控除との選択制で、両方を受けることはできません。
| 項目 | 医療費控除 | セルフメディケーション税制 |
|---|---|---|
| 対象になる支出 | 治療のための医療費全般 | スイッチOTC医薬品などの特定一般用医薬品等の購入費 |
| 差し引く金額 | 10万円(総所得金額等200万円未満はその5%) | 1万2,000円 |
| 控除額の上限 | 200万円 | 8万8,000円 |
| 健康診断などの要件 | なし | あり(勤務先・健康保険組合・市区町村などが行う所定の健康診査、予防接種、定期健康診断、特定健診・特定保健指導、がん検診のいずれか) |
| 要件を満たす人 | ― | 申告する本人のみ。生計を一にする家族が行う必要はない |
| 併用 | ― | 医療費控除とは選択制で併用できない。申告後に更正の請求・修正申告で選び直すこともできない |
| 適用期限 | 恒久的な制度 | スイッチOTC医薬品の購入費に係る部分は令和8年度税制改正で適用期限を撤廃。それ以外の医薬品に係る部分は2031年12月31日まで5年延長 |
セルフメディケーション税制を使うには、その年に、勤務先の定期健康診断や市区町村の健康診査、予防接種、がん検診など、所定の「一定の取組」を行っている必要があります。取組が必要なのは申告する本人だけで、家族まで求められるわけではありません。
令和8年度税制改正により、この特例のうちスイッチOTC医薬品の購入費に係る部分は適用期限が撤廃されました。それ以外の医薬品に係る部分は、適用期限が2031年(令和13年)12月31日まで5年延長されています。
あわせて対象となる医薬品の範囲も見直され、2027年(令和9年)1月1日から、胃腸薬などの消化器官用薬や生薬を含む鎮咳去痰薬などが加わります。一方、痩身・美容目的で使われることがあるとして、防風通聖散・大柴胡湯を含む医薬品は除かれます。ただし、防風通聖散を含む医薬品は、経過措置として2030年(令和12年)12月31日までは引き続き対象です。購入した年の対象品目は、厚生労働省の一覧で確認してください。
どちらが有利かは、医療費の合計額だけでは決まりません。保険金などを差し引いた後の医療費と、そのうち対象医薬品の購入費を確認し、両方の控除額を計算して比べてください。たとえば、医療費が15万円(うち対象医薬品10万円)で総所得金額等が200万円以上なら、通常の医療費控除は5万円、セルフメディケーション税制は8万8,000円で、セルフメディケーション税制のほうが有利です。一度選んで申告した後は、更正の請求や修正申告で選び直すことはできません。
6. 取りこぼしやすいポイント
6.1 支払った年で判断する
医療費控除の対象になるのは、その年に実際に支払った金額です。治療を受けた年ではありません。年末に治療を受けて翌年に支払った場合は、翌年分の控除になります。
支払い方法によって、どの年の医療費になるかが変わります。
- 医療機関に治療費を直接分割で支払う場合:その年に実際に支払った金額が対象です
- 歯科ローンなどで信販会社が治療費を立替払いした場合:立替払いをした年(ローン契約が成立した時)の医療費になり、毎年の返済額で分けることはしません
- お金を借りて医療機関に支払った場合:医療機関に支払った年の医療費になります
いずれの場合も、ローンの金利や手数料は対象になりません。
6.2 家族の分をまとめる
生計を一にしていれば、配偶者、子、親の医療費を合算できます。別居でも、生活費や療養費を送金しているなど生計を一にしていると認められれば対象です。
ただし、実際に支払った人が申告します。親が自分の年金から支払っている医療費を、子の医療費控除に付け替えることはできません。
6.3 介護費用も対象になることがある
介護保険制度のもとで提供された施設サービス・居宅サービスの自己負担額のうち、一定のものは医療費控除の対象です。施設から交付される領収書に、医療費控除の対象額が記載されていることが多いので確認してください。
おむつ代も、傷病によりおおむね6か月以上寝たきりで医師の治療を受けていて、治療上おむつが必要な場合には、医師が発行する「おむつ使用証明書」があれば対象になります。要介護認定を受けている一定の方は、市区町村などが交付する確認書を証明書の代わりにできます。
7. よくある質問
7.1 10万円を超えないと使えませんか
総所得金額等が200万円未満の方は、その5%を超えれば対象です。たとえば総所得金額等が150万円の方なら、7万5,000円を超えた部分が控除されます。
7.2 歯列矯正やインプラントは対象ですか
発育段階にある子どもの歯並びを整えるための矯正や、噛み合わせの機能改善を目的とするものは対象です。容ぼうを美しくすることが目的の矯正は対象になりません。インプラントは、治療として必要であれば対象です。
7.3 市販薬は対象になりますか
風邪をひいたときの風邪薬のように、治療または療養に必要な医薬品であれば対象です。ビタミン剤や健康食品など、予防や健康増進のためのものは対象になりません。
7.4 医療費控除で住民税も下がりますか
下がります。住民税の所得割の税率は原則10%(自治体によって、わずかに異なる場合があります)なので、翌年度の住民税は控除額の10%相当が軽くなるのが目安です。確定申告で医療費控除を受ければ、住民税の申告を別に行う必要はありません。
7.5 共働きの場合、どちらが申告すると有利ですか
医療費控除を受けられるのは、実際に医療費を支払った方です。夫婦で支払った医療費を、申告のときにどちらか一方へ自由に付け替えることはできません。
これから家族の医療費をどちらが負担するかを決めるなら、一般には所得税率の高いほうが負担すると軽減額が大きくなります。ただし、一方の総所得金額等が200万円未満であれば、その方が負担すると「10万円」ではなく「5%」の基準を使えるため、控除額が大きくなることがあります。両方で試算してください。
7.6 確定申告をしたら会社に知られますか
勤務先に届く住民税の税額通知(事業者用)には、通常、医療費控除の内訳は記載されません。所得税の還付も、振込を選べば本人の口座に振り込まれます。
8. まとめ
医療費控除は、支払った医療費から保険金などの補てん額と10万円(総所得金額等が200万円未満の方はその5%)を引いた金額を所得から差し引ける制度で、上限は200万円です。
家族の分を合算できる一方、自家用車のガソリン代は対象外で、通院のタクシー代や健康診断の費用も原則として対象外です(例外があります)。領収書は原則5年間保管し、所定の事項が記載された医療費のお知らせが届いている分は、それを添付して明細書の記載を簡略化しましょう。
年末調整では受けられないため、会社員の方も確定申告が必要です。還付を受けるだけなら5年さかのぼれるので、申告し忘れた年があれば確認してみてください。
医療費控除の対象になるかどうかの判断や、家族の医療費を誰が負担すると有利かの試算については、LivRoot税理士法人にご相談ください。
この記事のテーマに関連するサービス


この記事を読んだ方に

記事の内容を自社に当てはめて確認したい方は、30分の無料相談をご利用ください。ご契約をお願いする場ではありません。
無料相談を申し込む(30分・オンライン可)


