
LivRoot税理士法人 > 税務・会計・財務の学習記事 > 個人事業主 > 年収の壁を越えても大丈夫?税金・社会保険・扶養の影響と対策をわかりやすく解説【2026年版】
年収の壁を越えても大丈夫?税金・社会保険・扶養の影響と対策をわかりやすく解説【2026年版】

「年収の壁」という言葉、聞いたことはあるけれど、実際に何がどう変わるのかイマイチわからない…そんな方のために、この記事では2026年(令和8年分)時点の最新の金額で、年収の壁を整理します。令和7年度・令和8年度の税制改正により、長く「103万円の壁」と呼ばれてきた所得税の壁は178万円に、「100万円の壁」と呼ばれてきた住民税の壁は119万円(東京23区の場合)に大きく動きました。一方で、社会保険の「106万円の壁」「130万円の壁」は基本的に変わっていません。年収の壁を超えると、働いた分よりも手取りが減ってしまうケースもあります。しかし、どの壁で何が起きるのかを事前に理解し対策を講じることで、損をせずに働くことができます。この記事を読めば、それぞれの壁における税金(所得税・住民税)、社会保険(健康保険・厚生年金)、そして扶養(配偶者控除・配偶者特別控除・特定親族特別控除)への具体的な影響額がわかります。年収の壁を理解し、賢く、無駄なくお金を稼ぎましょう。
この記事のポイントは次の3点です。
- 税金の壁は2026年に大きく引き上げられた。所得税は年収178万円まで、住民税は東京23区なら年収119万円までかからない(令和8年分・令和9年度分)
- 税金の壁は超えても手取りが減らない「なだらかな壁」。手取りが一気に減る可能性があるのは社会保険の「106万円の壁」「130万円の壁」
- 配偶者控除は年収136万円まで、配偶者特別控除は169万円まで満額で、207万円でゼロになる。大学生年代の子は159万円まで親の控除が満額
1. 年収の壁とは何か
「年収の壁」とは、配偶者や子のパート・アルバイト収入などが一定額を超えると、税金や社会保険料の負担が発生したり、家族が受けている各種控除が減ったりして、世帯の手取り収入が減ってしまうボーダーラインを指します。パート・アルバイトで働く方を中心に、働き方を見直すきっかけとなることが多いです。
1.1 年収の壁の種類と金額(2026年版)
年収の壁は、「税制上の年収の壁」と「社会保険上の年収の壁」の2種類に大別されます。2026年時点の主な壁は次のとおりです。
| 年収の壁 | 何が起きるか | 種類 | 2024年までの壁 |
|---|---|---|---|
| 106万円 | 勤め先の従業員数が51人以上などの要件を満たすと、自分で健康保険・厚生年金に加入(保険料負担が発生) | 社会保険 | 106万円(変更なし。今後段階的に撤廃予定) |
| 119万円 | 住民税がかかり始める(東京23区の場合。自治体により112万〜119万円) | 税金 | 100万円 |
| 130万円 | 配偶者・親の健康保険の扶養から外れ、自分で国民健康保険・国民年金に加入(19〜22歳の子は150万円) | 社会保険 | 130万円(変更なし) |
| 136万円 | 配偶者控除・扶養控除の対象から外れる(配偶者は配偶者特別控除へ、19〜22歳の子は特定親族特別控除へ移行) | 税金 | 103万円 |
| 159万円 | 19〜22歳の子について親が受ける特定親族特別控除(63万円)が減り始める | 税金 | 103万円(控除の対象外になっていた) |
| 169万円 | 配偶者特別控除(38万円)が減り始める | 税金 | 150万円 |
| 178万円 | 本人に所得税がかかり始める | 税金 | 103万円 |
| 197万円 | 特定親族特別控除がゼロになる | 税金 | ― |
| 207万円 | 配偶者特別控除がゼロになる | 税金 | 201万円 |
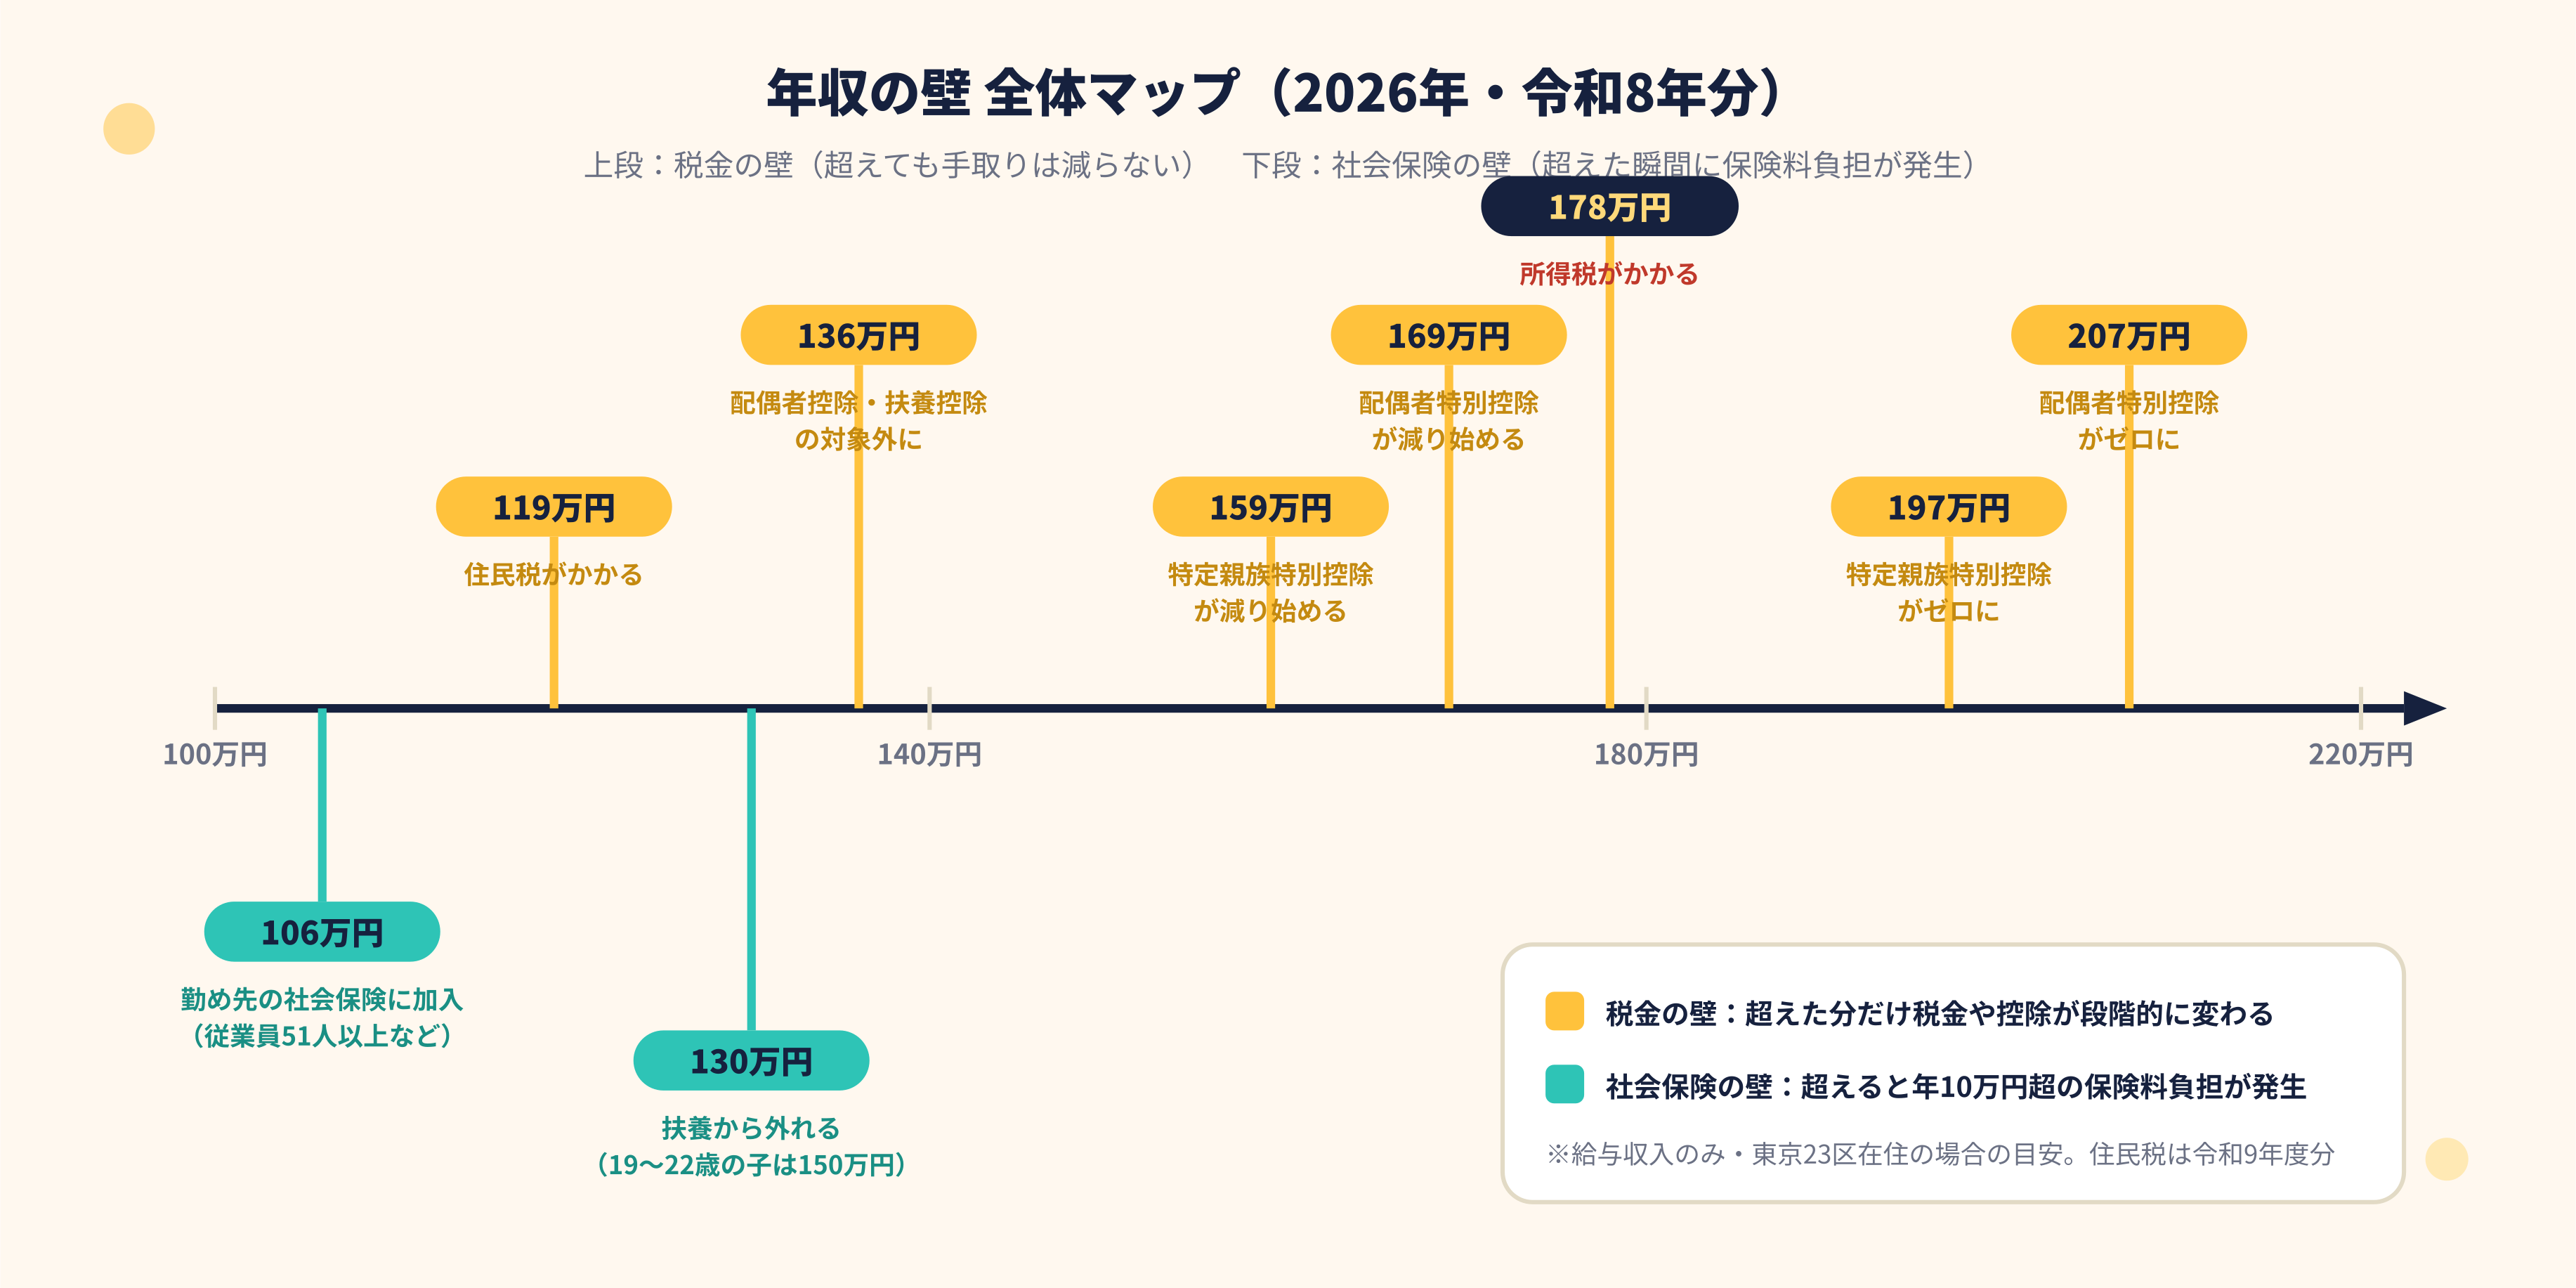
税制上の壁と社会保険上の壁には、性質の違いがあります。税制上の壁は、超えた分に対して段階的に税金や控除の減額がかかる「なだらかな壁」で、超えたからといって手取りが減ることは基本的にありません。これに対して社会保険上の壁は、超えた瞬間に年間十数万円の保険料負担が発生する「崖」のような壁で、働き方によっては手取りが一時的に減ることがあります。
なお、所得税の壁は「令和8年分」(2026年1月から12月の収入)から、住民税の壁は「令和9年度分」(2026年の収入をもとに2027年6月から納める分)から新しい金額になります。2025年の収入については、所得税160万円・住民税110万円(東京23区)が壁でした。
1.2 「103万円の壁」はどうなった?税制改正の経緯
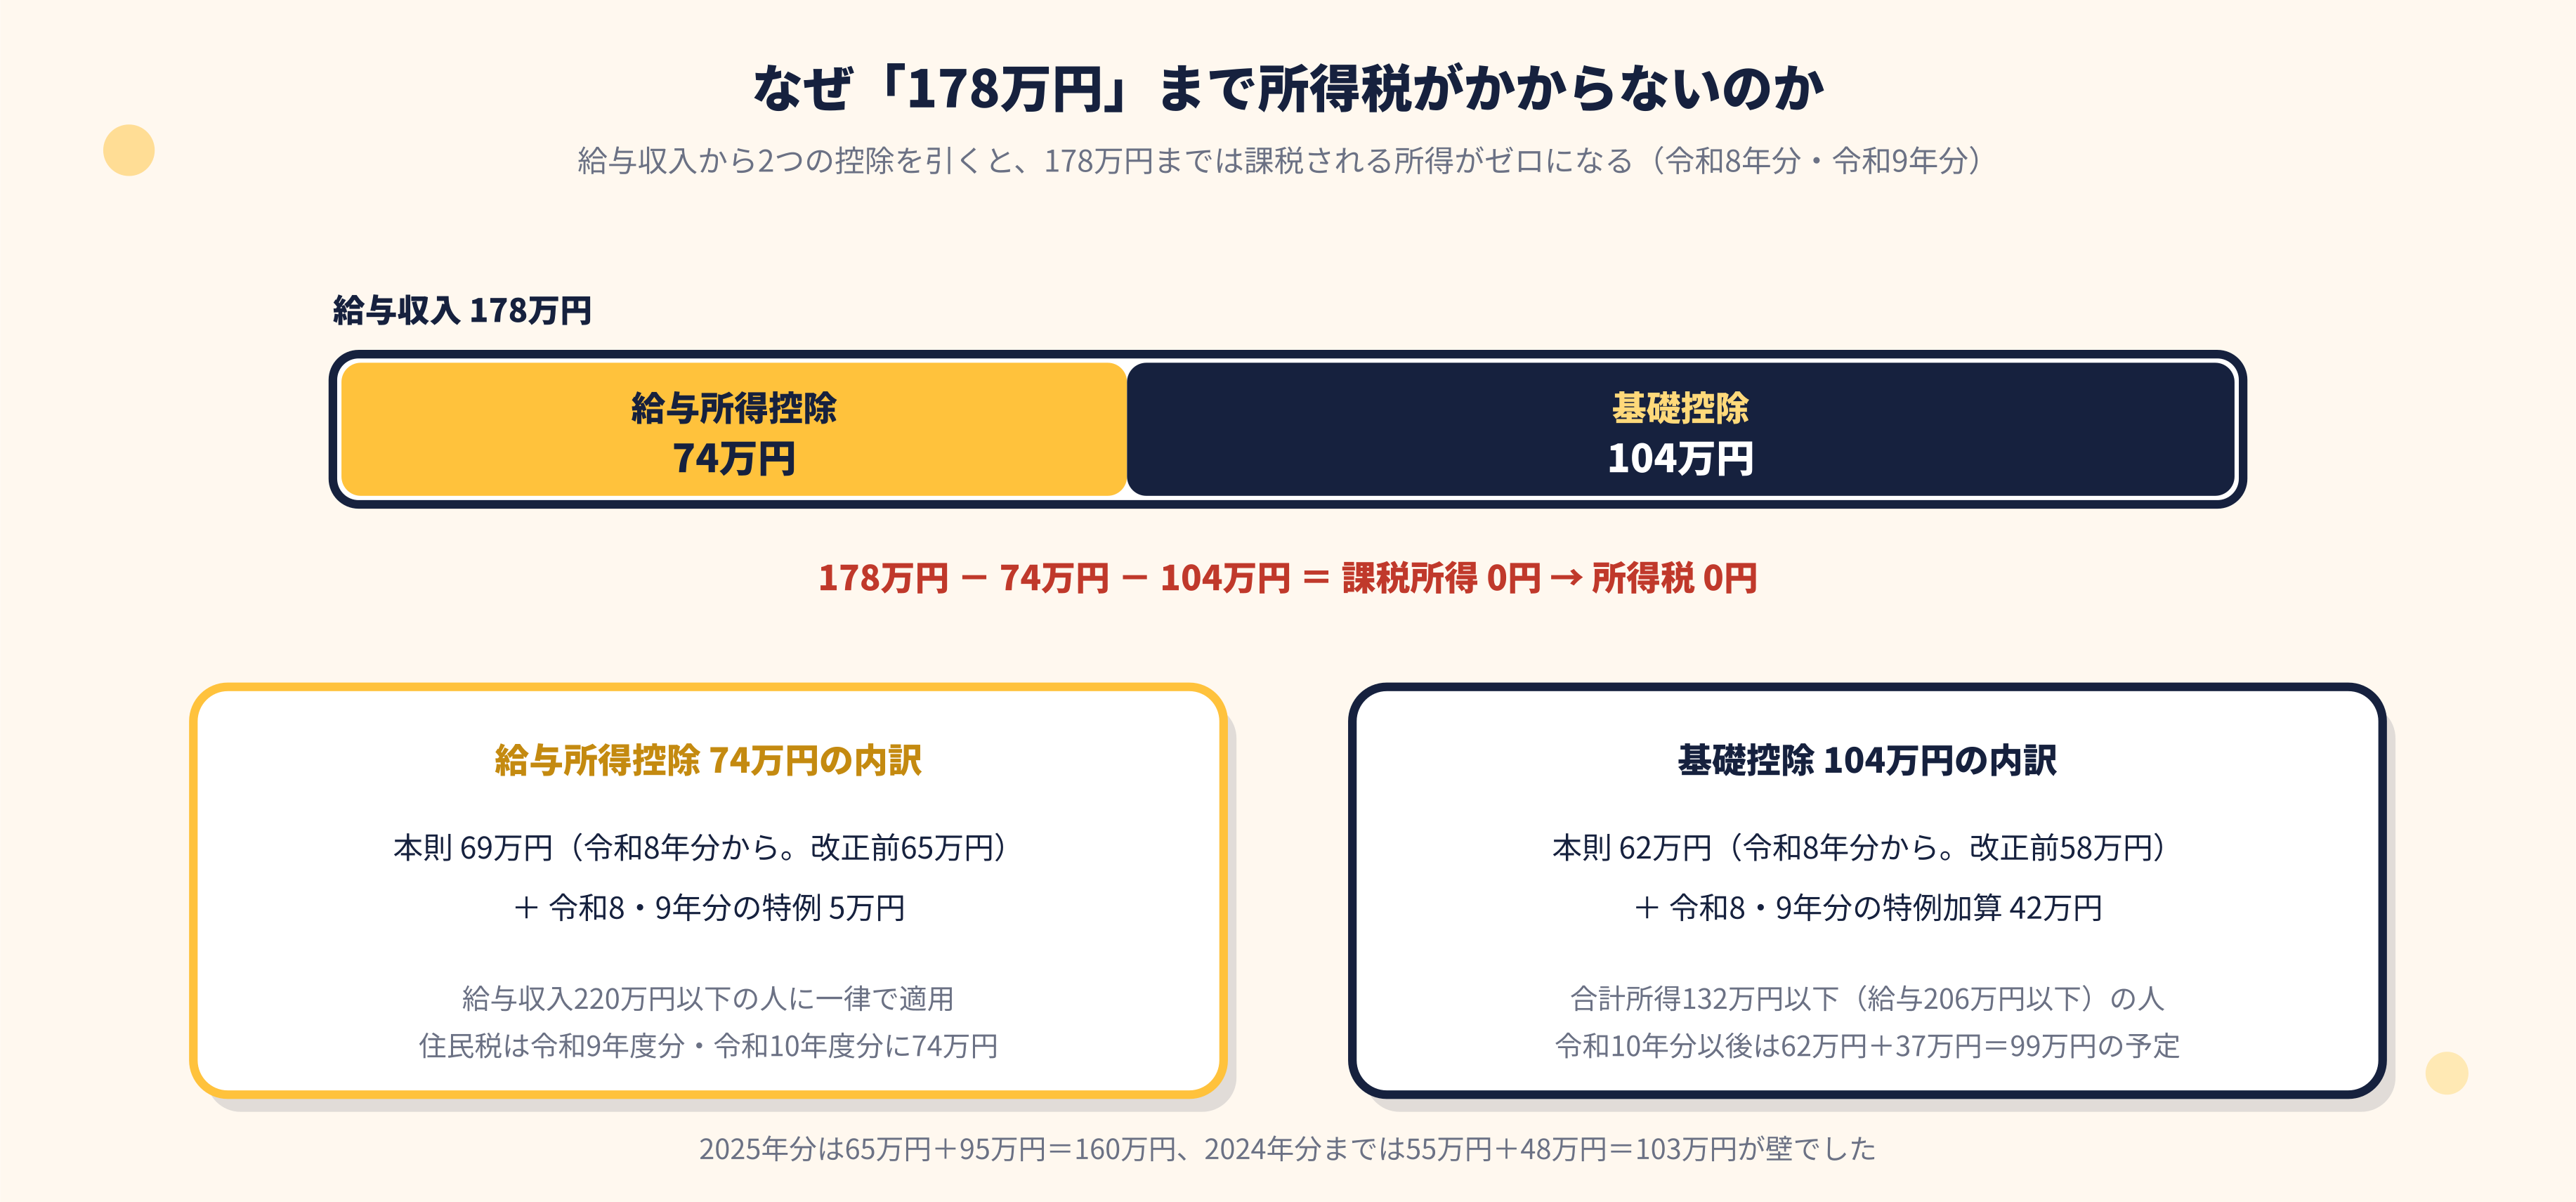
所得税は、給与収入から「給与所得控除」と「基礎控除」を差し引いた残りに課税されます。2024年までは給与所得控除の最低額が55万円、基礎控除が48万円だったため、その合計である103万円が所得税のかかり始めるラインでした。
令和7年度税制改正で、給与所得控除の最低額が65万円に、基礎控除が58万円に引き上げられ、さらに所得の少ない方には基礎控除に上乗せ(特例加算)が設けられた結果、2025年分の壁は160万円になりました。続く令和8年度税制改正では、物価上昇に対応するため、給与所得控除の最低額が74万円(本則69万円+令和8・9年分の特例5万円)に、基礎控除の最高額が104万円(本則62万円+令和8・9年分の特例加算42万円)に引き上げられ、2026年分・2027年分の壁は178万円となっています。
| 合計所得金額 | 給与収入のみの場合の目安 | 基礎控除額(令和8・9年分) | 令和10年分以後 |
|---|---|---|---|
| 132万円以下 | 206万円以下 | 104万円(62万円+特例加算42万円) | 99万円(62万円+37万円) |
| 132万円超336万円以下 | 206万円超475万1,999円以下 | 88万円(62万円+26万円) | 62万円 |
| 336万円超489万円以下 | 475万1,999円超665万5,556円以下 | 68万円(62万円+6万円) | 62万円 |
| 489万円超655万円以下 | 665万5,556円超850万円以下 | 67万円(62万円+5万円) | 62万円 |
| 655万円超2,350万円以下 | 850万円超2,545万円以下 | 62万円 | 62万円 |
| 2,350万円超2,400万円以下 | ― | 48万円 | 48万円 |
| 2,400万円超2,450万円以下 | ― | 32万円 | 32万円 |
| 2,450万円超2,500万円以下 | ― | 16万円 | 16万円 |
なお、特例部分は時限措置のため、2028年分(令和10年分)以後は給与所得控除69万円+基礎控除99万円で168万円になる予定です。また、今後は2年ごとに消費者物価指数の変化率に応じて基礎控除と給与所得控除の最低額を見直すことが決まっており、年収の壁は今後も動いていく見込みです。
2. 税制上の年収の壁
2.1 住民税の壁:119万円(東京23区の場合)
住民税の壁は、住民税が発生するラインです。住民税には「合計所得金額が45万円以下なら均等割も所得割もかからない」という非課税基準があり(東京23区など1級地・扶養親族がいない場合)、給与収入から給与所得控除74万円(令和9年度分・令和10年度分)を差し引いた所得が45万円以下、つまり給与収入119万円以下であれば住民税はかかりません。
住民税の基礎控除は43万円のまま据え置かれていますが、この非課税基準があるため、実際に住民税がかかり始めるのは年収119万円を超えてからです。2025年の収入(令和8年度分)については給与所得控除が65万円だったため、110万円が壁でした。
均等割の非課税基準は自治体によって異なり(2級地・3級地では所得41万5,000円・38万円以下が非課税で、給与収入では115万5,000円・112万円が目安)、お住まいの自治体の基準をご確認ください。また、住民税は前年の所得に対して翌年6月から納めるため、壁を超えた翌年に負担が発生する点にも注意が必要です。
ケーススタディ①:住民税の壁(新宿区在住・給与収入のみ・扶養なし・他の所得控除なし・社会保険は加入なし)
| 年収 | 110万円 | 119万円 | 125万円 |
|---|---|---|---|
| 給与所得(年収-74万円) | 36万円 | 45万円 | 51万円 |
| 所得税 | 0円 | 0円 | 0円 |
| 住民税(所得割) | 0円 | 0円 | 5,500円 |
| 住民税(均等割)+森林環境税 | 0円 | 0円 | 5,000円 |
| 負担合計 | 0円 | 0円 | 10,500円 |
| 手取り | 110万円 | 119万円 | 123万9,500円 |
年収125万円の場合の計算は次のとおりです。給与所得は125万円-74万円=51万円、課税所得は51万円-基礎控除43万円=8万円で、所得割は8万円×10%=8,000円から調整控除2,500円を差し引いた5,500円です。これに均等割4,000円(特別区民税3,000円+都民税1,000円)と、あわせて徴収される森林環境税1,000円を加えた10,500円が年間の負担額になります。
このように、住民税の壁を超えても負担は年1万円程度で、働いた分の手取りはきちんと増えます。「住民税がかかるから」という理由で働く時間を減らす必要はほとんどありません。
2.2 所得税の壁:178万円
所得税の壁は、所得税が発生するラインです。給与収入から給与所得控除74万円と基礎控除104万円を差し引くと、年収178万円までは課税所得がゼロになるため所得税はかかりません(令和8年分・令和9年分)。
年収178万円を超えると、超えた部分に対して5%(復興特別所得税を含めると5.105%)から所得税がかかります。たとえば年収185万円なら、課税所得は185万円-74万円-104万円=7万円で、所得税は7万円×5.105%≒3,500円(100円未満切捨て)です。壁を超えた7万円に対して税金は3,500円ですから、こちらも手取りが減ることはありません。
なお、令和8年分の改正は2026年12月1日に施行されるため、2026年11月までの毎月の源泉徴収は改正前の税額表のまま行われ、2026年12月の年末調整で1年分をまとめて精算します。毎月の源泉徴収税額表が新しくなるのは2027年1月からです。
2.3 扶養控除・配偶者控除の壁:136万円
夫(または妻)が配偶者控除を受けられるかどうか、親が子について扶養控除を受けられるかどうかの壁です。配偶者控除・扶養控除の対象になるには、本人の合計所得金額が62万円以下(令和8年分以後)であることが必要で、給与収入では136万円以下が目安です(2025年分は123万円以下)。
大学生年代(19歳以上23歳未満)の子については、年収136万円を超えても、親は「特定親族特別控除」を受けられます。子の年収159万円までは特定扶養控除と同じ63万円の控除が満額で受けられ、その後は段階的に減額されて197万円でゼロになります。2025年分は150万円まで満額でしたが、給与所得控除の引き上げにあわせて159万円に動いています。学生本人の勤労学生控除も年収163万円以下まで受けられるようになりました。
2.4 配偶者特別控除の壁:169万円と207万円
配偶者の年収が136万円を超えて配偶者控除の対象から外れても、207万円までは「配偶者特別控除」の対象になります。年収169万円までは配偶者控除と同じ38万円(住民税は33万円)の控除が満額で受けられ、169万円を超えると段階的に減り、207万円を超えるとゼロになります(2025年分は160万円まで満額、201万6,000円未満まで対象)。
なお、配偶者控除・配偶者特別控除は、控除を受ける納税者本人の合計所得金額が900万円(収入が給与だけの場合の目安で1,095万円)を超えると控除額が減り、1,000万円(同じく目安で1,195万円)を超えると受けられません。判定は給与収入ではなく合計所得金額で行います。
| 配偶者・子の合計所得金額 | 給与収入のみの場合 | 配偶者特別控除(納税者の所得900万円以下) | 同 900万円超950万円以下 | 同 950万円超1,000万円以下 | 特定親族特別控除(19〜22歳の子) |
|---|---|---|---|---|---|
| 62万円以下 | 136万円以下 | 配偶者控除38万円 | 26万円 | 13万円 | 扶養控除63万円 |
| 62万円超85万円以下 | 136万円超159万円以下 | 38万円 | 26万円 | 13万円 | 63万円 |
| 85万円超90万円以下 | 159万円超164万円以下 | 38万円 | 26万円 | 13万円 | 61万円 |
| 90万円超95万円以下 | 164万円超169万円以下 | 38万円 | 26万円 | 13万円 | 51万円 |
| 95万円超100万円以下 | 169万円超174万円以下 | 36万円 | 24万円 | 12万円 | 41万円 |
| 100万円超105万円以下 | 174万円超179万円以下 | 31万円 | 21万円 | 11万円 | 31万円 |
| 105万円超110万円以下 | 179万円超184万円以下 | 26万円 | 18万円 | 9万円 | 21万円 |
| 110万円超115万円以下 | 184万円超189万円以下 | 21万円 | 14万円 | 7万円 | 11万円 |
| 115万円超120万円以下 | 189万円超194万円以下 | 16万円 | 11万円 | 6万円 | 6万円 |
| 120万円超123万円以下 | 194万円超197万円以下 | 11万円 | 8万円 | 4万円 | 3万円 |
| 123万円超125万円以下 | 197万円超199万円以下 | 11万円 | 8万円 | 4万円 | 0円 |
| 125万円超130万円以下 | 199万円超204万円以下 | 6万円 | 4万円 | 2万円 | 0円 |
| 130万円超133万円以下 | 204万円超207万円以下 | 3万円 | 2万円 | 1万円 | 0円 |
| 133万円超 | 207万円超 | 0円 | 0円 | 0円 | 0円 |
ケーススタディ②:配偶者特別控除の壁(妻がパート、夫は給与収入600万円程度で所得税率10%)
| 妻の年収 | 169万円 | 180万円 | 208万円 |
|---|---|---|---|
| 妻の合計所得金額 | 95万円 | 106万円 | 134万円 |
| 夫の配偶者特別控除(所得税) | 38万円 | 26万円 | 0円 |
| 夫の配偶者特別控除(住民税) | 33万円 | 26万円 | 0円 |
| 夫の税負担の増加(169万円のときとの比較) | ― | 約1万9,000円 | 約7万2,000円 |
| 妻の年収の増加(169万円との比較) | ― | +11万円 | +39万円 |
妻の年収が169万円から180万円に増えると、夫の配偶者特別控除は38万円から26万円に減り、夫の税負担は所得税・住民税あわせて年2万円弱増えます。しかし妻の収入は11万円増えていますので、世帯全体で見れば手取りは増えています。207万円を超えて控除がゼロになっても、夫の税負担増は年7万円程度で、妻の年収増加分を上回ることはありません。配偶者特別控除の壁も「なだらかな壁」といえます。
3. 社会保険上の年収の壁
3.1 106万円の壁(社会保険の加入義務)
106万円の壁は、勤め先で健康保険・厚生年金への加入が義務づけられるラインです。パート・アルバイトの場合、次の要件をすべて満たすと社会保険への加入が義務づけられます。
1. 勤め先の従業員数(厚生年金の被保険者数)が51人以上
2. 週の所定労働時間(実際の労働時間ではなく、雇用契約で定められた時間)が20時間以上
3. 所定内賃金が月額8万8,000円以上(年収換算で約106万円。残業代・賞与・通勤手当などは含めない)
4. 2か月を超える雇用の見込みがある
5. 学生ではない(休学中や夜間学生は対象)
従業員数の要件は段階的に引き下げられており、2016年10月の501人以上から、2022年10月に101人以上、2024年10月に51人以上となりました。2025年6月に成立した年金制度改正法により、今後は2027年10月に36人以上、2029年10月に21人以上、2032年10月に11人以上と引き下げられ、2035年10月には企業規模の要件そのものが撤廃される予定です。あわせて、月額8万8,000円の賃金要件も、最低賃金の引き上げ状況を踏まえて法律の公布日(2025年6月20日)から3年以内に撤廃されることが決まっています。つまり「106万円の壁」は、近い将来なくなり、週20時間以上働くかどうかが基準になっていく見込みです。
| 時期 | 企業規模の要件(厚生年金の被保険者数) | その他の変更 |
|---|---|---|
| 2016年10月 | 501人以上 | 短時間労働者の適用拡大スタート |
| 2022年10月 | 101人以上 | 雇用見込み「1年以上」→「2か月超」に |
| 2024年10月 | 51人以上(現行) | ― |
| 2027年10月 | 36人以上 | ― |
| 2028年6月まで | ― | 賃金要件(月額8万8,000円以上)を撤廃(公布日2025年6月20日から3年以内に政令で決定) |
| 2029年10月 | 21人以上 | 個人事業所は従業員5人以上なら全業種で適用(新規開設分から) |
| 2032年10月 | 11人以上 | ― |
| 2035年10月 | 企業規模の要件を撤廃 | 週20時間以上働く人は原則として加入 |
ケーススタディ③:106万円の壁(従業員51人以上の会社・新宿区在住・40歳未満・協会けんぽ東京支部・給与収入のみ)
| 年収 | 105万円 | 108万円 | 125万円 |
|---|---|---|---|
| 月額 | 8万7,500円 | 9万円 | 10万4,167円 |
| 社会保険の加入 | なし | あり(標準報酬月額8万8,000円) | あり(標準報酬月額10万4,000円) |
| 健康保険料(本人負担・年) | 0円 | 5万2,008円 | 6万1,464円 |
| 厚生年金保険料(本人負担・年) | 0円 | 9万6,624円 | 11万4,192円 |
| 所得税 | 0円 | 0円 | 0円 |
| 住民税+森林環境税 | 0円 | 0円 | 5,000円 |
| 手取り | 105万円 | 93万1,368円 | 106万9,344円 |
| 105万円のときとの差 | ― | -11万8,632円 | +1万9,344円 |
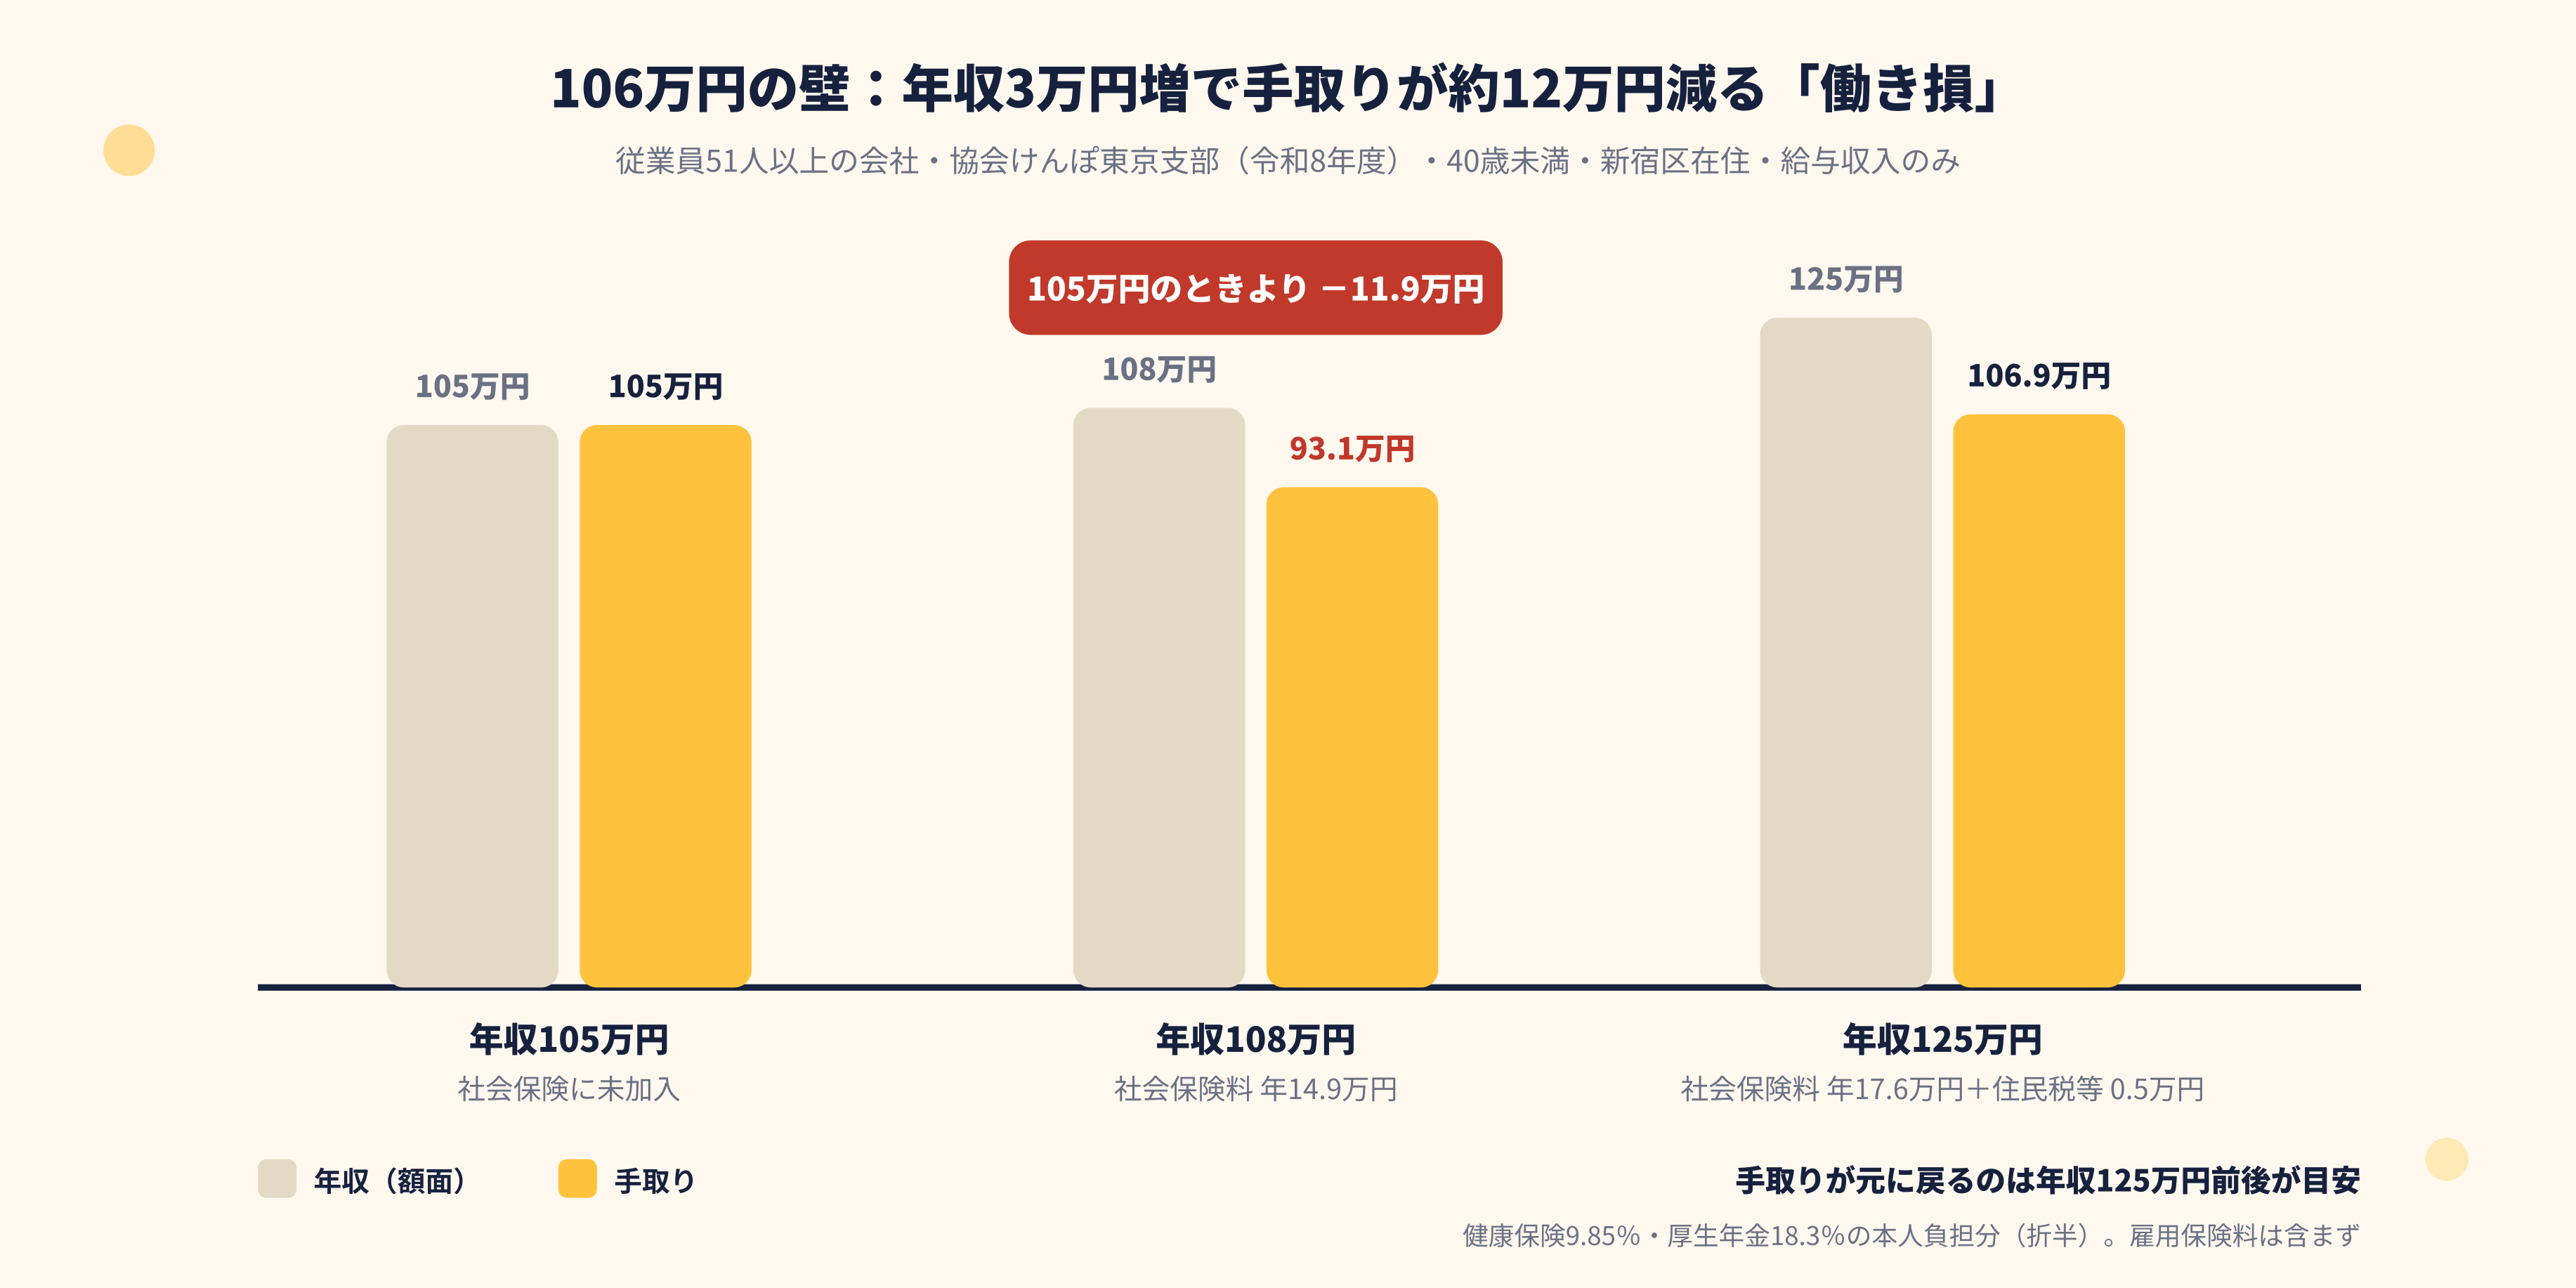
年収108万円(月9万円)の場合、標準報酬月額は8万8,000円となり、健康保険料は月4,334円(8万8,000円×9.85%÷2)、厚生年金保険料は月8,052円(8万8,000円×18.3%÷2)で、年間の本人負担は約14万9,000円です。年収は3万円増えたのに手取りは約12万円減る、いわゆる「働き損」の状態です。手取りが年収105万円のときの水準に戻るのは、年収125万円前後まで働いたときが目安になります。
106万円の壁を超えて働くなら、中途半端に超えるのではなく、年収125万円以上を目指して働く時間を増やすか、壁の手前で働き方を調整するかを事前に決めておくことが大切です。なお、社会保険料は給与から控除(社会保険料控除)できるため、加入後は所得税・住民税が下がる効果もあります。
社会保険料は、標準報酬月額、加入している健康保険(協会けんぽの都道府県支部や健康保険組合)、年齢(40歳以上は介護保険料が加わる)などによって異なります。上記はあくまで一例として、ご自身の条件で確認してください。また、雇用保険は社会保険の壁とは別に、週20時間以上かつ31日以上の雇用見込みがあれば加入となり、給与の0.5%(令和8年度・一般の事業)が本人負担になります。
3.2 130万円の壁(扶養から外れる)
130万円の壁は、配偶者や親の健康保険の被扶養者(扶養)から外れるラインです。勤め先の社会保険の加入要件(106万円の壁)に当てはまらない場合でも、年収が130万円以上(60歳以上または障害者は180万円以上)になる見込みになると被扶養者でいられなくなり、自分で国民健康保険と国民年金に加入して保険料を負担することになります。国民年金保険料は月1万7,920円(令和8年度)、国民健康保険料は自治体と所得によりますが年10万円前後になることが多く、あわせて年30万円程度の負担が発生します。106万円の壁と違って勤め先が保険料を半分負担してくれるわけではないため、こちらの方が「働き損」の幅は大きくなります。
なお、2025年10月からは、19歳以上23歳未満の被扶養者(配偶者を除く)については年収要件が150万円未満に緩和されています。大学生の子のアルバイト収入は、税金の壁(159万円)とあわせて「150万円」が目安になります。
被扶養者の判定は「今後1年間の収入見込み」で行われ、月額に直すと10万8,334円未満が目安です。人手不足による残業などで一時的に130万円以上になった場合は、事業主の証明があれば連続2回まで扶養にとどまれる取り扱いもあります。扶養認定の細かい運用は健康保険組合によって異なるため、事前に確認しておくことが欠かせません。
4. 年収の壁を賢く乗り越えるための働き方のヒント
年収の壁は、働き方によって家計に大きな影響を与えます。それぞれのメリット・デメリットを理解し、自身の収入だけでなく、家族全体の収入を最大化する働き方を選択することが重要です。
4.1 扶養内で働くメリット・デメリット
扶養内で働く最大のメリットは、社会保険料や税金の負担が少ないことです。配偶者や親の健康保険の被扶養者でいることで、自身で健康保険料や年金保険料を支払う必要がありません。また、税金の壁が大きく引き上げられたため、年収130万円未満であれば所得税はかからず、住民税も年1万円程度で済みます。
しかし、デメリットとして収入が制限される点が挙げられます。昇給やボーナスなどで社会保険の壁を超えてしまうと保険料の負担が発生し、手取り額が減少する可能性があります。また、厚生年金に加入していないため、将来受け取れる年金額が少なくなります。
4.2 社会保険に加入するメリット・デメリット
社会保険に加入するメリットは、将来の保障が充実することです。厚生年金に加入することで、老後に国民年金(基礎年金)に上乗せして厚生年金を受け取れます。健康保険では、病気やケガで働けないときの傷病手当金、出産時の出産手当金など、被扶養者にはない給付が受けられます。さらに、雇用保険に加入していれば、失業した場合の基本手当や育児休業給付も受けられます。
デメリットとしては、社会保険料の負担が発生し、手取り額が減少することが挙げられます。ただし、保険料の半分は勤め先が負担してくれるため、同じ保障を自分で用意する場合と比べれば負担は軽く、長期的に見れば社会保険に加入するメリットは大きいといえるでしょう。
| 項目 | 扶養内で働く | 社会保険に加入して働く |
|---|---|---|
| 社会保険料 | 負担なし(配偶者・親の扶養) | 給与から健康保険料・厚生年金保険料を負担(半分は勤め先が負担) |
| 税金 | 年収178万円まで所得税なし、住民税は年1万円程度 | 所得税・住民税がかかるが、社会保険料は所得控除できる |
| 将来の年金 | 国民年金(基礎年金)のみ | 基礎年金に厚生年金が上乗せされる |
| 病気・出産のとき | 傷病手当金・出産手当金なし | 健康保険から傷病手当金・出産手当金が受けられる |
| 失業したとき | 雇用保険に未加入なら基本手当なし | 雇用保険から基本手当・育児休業給付などが受けられる |
| 収入 | 壁を意識して働く時間を調整する必要がある | 収入の上限を気にせず働ける |
| 向いている人 | 家事・育児・介護に時間を割きたい人、時間の融通性を重視する人 | キャリアアップや安定した収入、将来の年金を重視する人 |
4.3 それぞれの状況に合わせた最適な働き方
最適な働き方は、個々のライフステージや価値観によって異なります。家計の状況、将来設計、仕事への価値観などを考慮し、自身にとって最適な働き方を選択しましょう。
扶養内で働くことが向いている人
- 家事や育児、介護に時間を割きたい人
- 収入よりも時間の融通性を重視する人
- 配偶者の収入が十分にある人
社会保険に加入して働くことが向いている人
- キャリアアップを目指したい人
- 安定した収入を得たい人
- 将来の年金を増やしたい人
また、働き方を変えられる柔軟性を持つことも重要です。ライフステージの変化に合わせて、パートタイムから正社員へ、あるいはその逆へと働き方を変えることで、より良いワークライフバランスを実現できる可能性があります。
4.4 壁を意識して働くときの実務ポイント
- 年収は1月から12月の合計で判定します。勤務先の従業員数と自分の週の所定労働時間、月額賃金を確認し、どの壁が自分に関係するかを整理しておきましょう
- 社会保険の106万円の判定では残業代・賞与・通勤手当を含めませんが、130万円の被扶養者判定では通勤手当も収入に含めます。税金の判定では通勤手当(月15万円まで)は含めず、賞与は含めます
- 年の途中で見込みが変わったら、早めに勤務先や配偶者の勤務先に相談しましょう。特に130万円の壁は「見込み」で判定されるため、扶養を外れる手続きが遅れると後から保険料をさかのぼって請求されることがあります
- 令和8年分の改正で新たに配偶者控除・扶養控除の対象になる家族がいる場合は、2026年12月1日以後に「扶養控除等(異動)申告書」を勤務先へ提出することで、年末調整で控除を受けられます
5. よくある質問
年収の壁に関するよくある質問と回答をまとめました。疑問を解消し、より理解を深めていきましょう。
5.1 年収の壁は毎年変わる?
変わります。税金の壁は令和7年度・令和8年度の税制改正で2年連続で引き上げられ、今後も2年ごとに物価に応じて見直すことが決まっています。社会保険の壁も、企業規模の要件が2027年10月から段階的に引き下げられ、賃金要件(月額8万8,000円)は2028年6月までに撤廃される予定です。毎年、国税庁・厚生労働省・日本年金機構のウェブサイトで最新の情報を確認するようにしてください。
5.2 年収の壁を超えると必ず損をする?
必ず損をするとは限りません。税金の壁は超えた部分にだけ税金がかかる仕組みのため、超えても手取りは増えます。社会保険の壁を超えると保険料負担で一時的に手取りが減る可能性はありますが、将来の年金額が増える、傷病手当金や出産手当金が受けられるといったメリットもあります。壁を超えるなら、手取りが元の水準に戻る年収(106万円の壁なら125万円前後)まで働くことを目安にすると、働き損を避けられます。
5.3 副業や2か所以上のパート収入がある場合は?
税金の壁は、すべての勤務先の給与収入を合計して判定します。2か所以上から給与を受けている場合は、年末調整だけでは精算できないため、原則として確定申告が必要です。一方、社会保険の106万円の壁は勤務先ごとに判定するため、1か所あたりが週20時間未満・月8万8,000円未満であれば、合計が106万円を超えても加入義務は生じません。ただし、130万円の被扶養者判定では、副業や他の勤務先の収入もすべて合計されます。
6. まとめ
この記事では、「年収の壁」について、税金、社会保険、扶養の観点から2026年時点の金額で解説しました。所得税の壁は178万円、住民税の壁は119万円(東京23区)に引き上げられ、配偶者控除は136万円、配偶者特別控除は169万円(満額)から207万円(ゼロ)、大学生年代の子の特定親族特別控除は159万円(満額)から197万円(ゼロ)が目安になっています。社会保険の壁は106万円(勤務先で加入)と130万円(扶養から外れる)で、こちらは大きく変わっていません。
税金の壁は超えても手取りが減らない「なだらかな壁」ですが、社会保険の壁は超え方によっては手取りが一時的に減る「崖」です。扶養内で働く場合と社会保険に加入する場合のメリット・デメリットを比較し、ご自身の状況やライフプランに合わせて最適な働き方を選択することが重要です。
年収の壁は法律や制度の改正によって毎年のように動いています。副業の収入も年収に含まれるため、注意が必要です。最終的には、ご自身の状況に合わせて専門家へ相談することをおすすめします。
この記事のテーマに関連するサービス


この記事を読んだ方に

記事の内容を自社に当てはめて確認したい方は、30分の無料相談をご利用ください。ご契約をお願いする場ではありません。
無料相談を申し込む(30分・オンライン可)


