
LivRoot税理士法人 > 税務・会計・財務の学習記事 > 個人事業主 > 【2026年版】消費税の仕組みを徹底解説|課税・非課税の区分、軽減税率、インボイス制度、2割特例から3割特例へ、確定申告まで税理士がわかりやすく
【2026年版】消費税の仕組みを徹底解説|課税・非課税の区分、軽減税率、インボイス制度、2割特例から3割特例へ、確定申告まで税理士がわかりやすく

消費税は私たちの生活にもっとも身近な税金ですが、事業者の立場になると「どの取引に課税されるのか」「自分は納税義務があるのか」「原則課税・簡易課税・2割特例のどれで計算すべきか」「インボイス制度で何が変わったのか」と、複雑で分かりにくいと感じる方が多いのではないでしょうか。この記事では、消費税の基本的な仕組みから、課税・非課税・免税の区分、納税義務者の判定、3つの計算方式、軽減税率の線引き、インボイス制度と経過措置、そして2026年9月で終了する2割特例と令和9年分から始まる3割特例、確定申告と納付の手続きまで、2026年時点の制度にもとづいて税理士が解説します。
この記事のポイントは次の3点です。
- 消費税は事業者が「預かった消費税」から「支払った消費税」を差し引いて納める仕組み。基準期間の課税売上高が1,000万円以下なら原則として納税義務が免除されるが、インボイス登録をすると課税事業者になる
- 計算方式は原則課税・簡易課税・2割特例の3つ。2割特例は令和8年9月30日を含む課税期間で終了し、個人事業者は令和9年分・令和10年分に限り納税額を売上税額の3割とする「3割特例」に移行する
- インボイス発行事業者以外からの仕入れの控除割合は、令和8年10月から80%→70%に下がり、その後50%・30%と段階的に縮小して令和13年10月に廃止される
1. 消費税とは
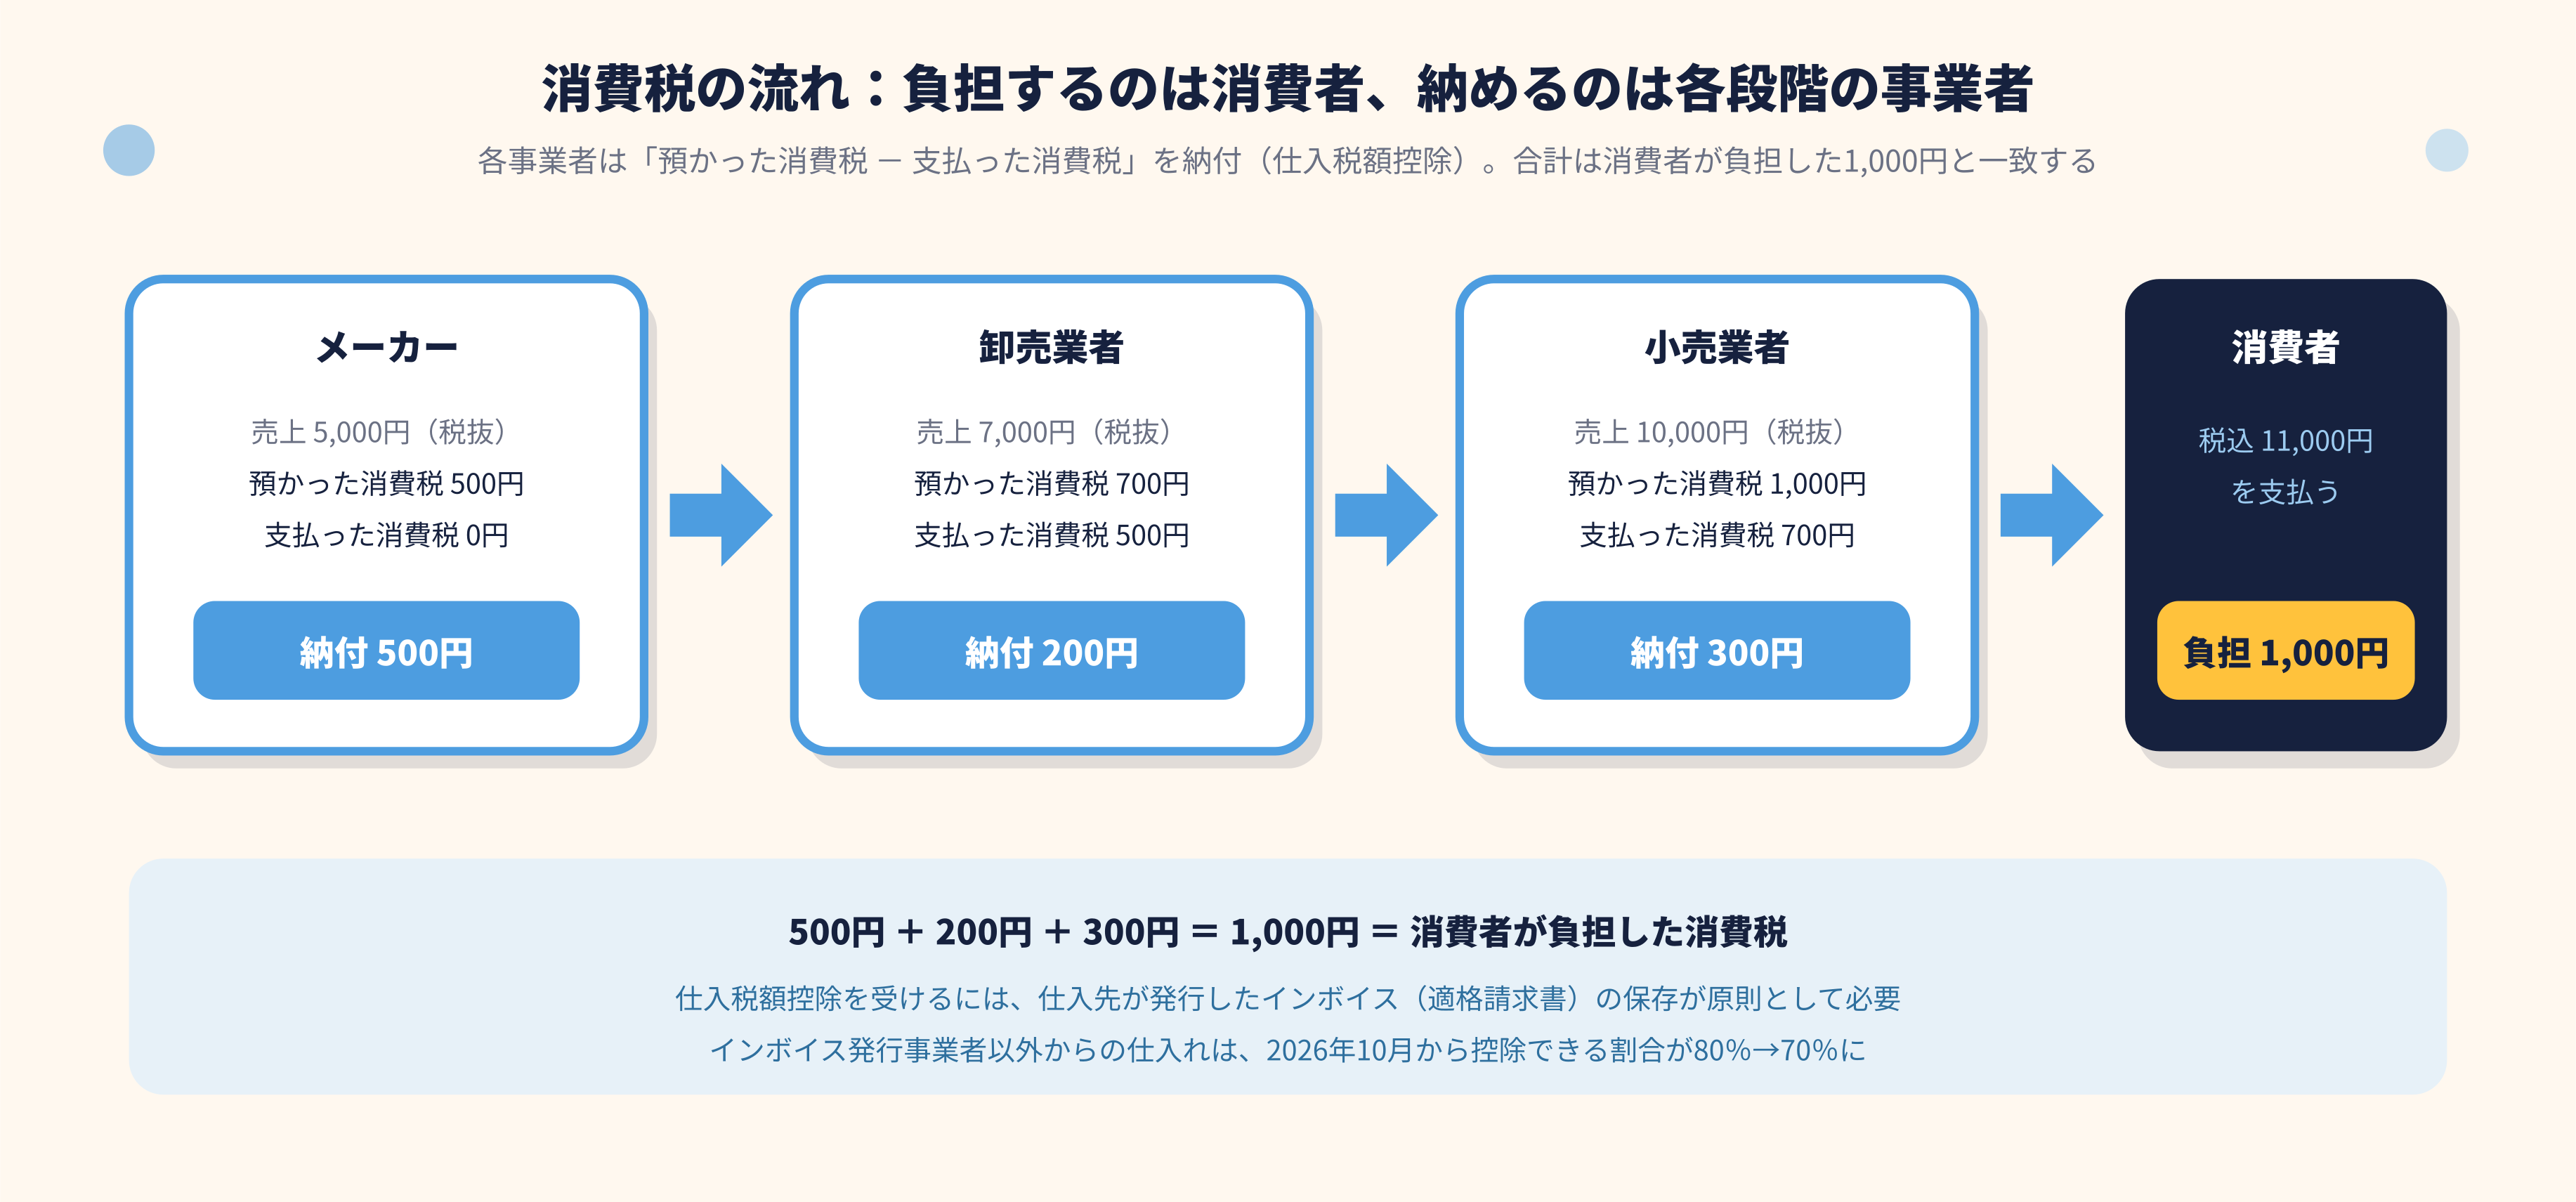
消費税は、商品の販売やサービスの提供といった国内の消費に対して広く公平に課される間接税です。税金を負担するのは最終的に商品やサービスを購入した消費者ですが、実際に税務署へ申告・納付するのは事業者です。事業者は売上時に消費者から消費税を預かり、仕入れや経費の支払時に消費税を支払い、その差額を納付します。この「預かった消費税から支払った消費税を差し引く」仕組みを仕入税額控除といい、生産から小売までの各段階で税が二重にかからないようになっています。
現在の税率は標準税率10%(国税7.8%+地方消費税2.2%)、軽減税率8%(国税6.24%+地方消費税1.76%)です。消費税は1989年に3%で導入され、1997年に5%、2014年に8%、2019年10月に10%へ引き上げられると同時に軽減税率制度が始まりました。消費税収は法律上、年金・医療・介護・子育て支援(社会保障4経費)に充てることとされています。
2. 課税される取引・課税されない取引
2.1 課税対象となる取引
消費税の課税対象は、「国内において」「事業者が事業として」「対価を得て行う」「資産の譲渡・貸付け・役務の提供」の4つの要件をすべて満たす取引と、外国貨物の輸入です。商品の販売、飲食店の営業、ホテルの宿泊、事務所や店舗の賃貸、コンサルティングや工事の請負などが該当します。個人が家庭の不用品をフリマアプリで売る場合は「事業として」に当たらないため課税対象外です。
2.2 非課税・免税・不課税の違い
課税対象にならない取引には、性質の異なる3つの区分があります。
| 区分 | 意味 | 具体例 | 仕入税額控除・課税売上割合への影響 |
|---|---|---|---|
| 課税取引 | 国内で事業者が事業として対価を得て行う資産の譲渡・貸付け・役務の提供 | 商品販売、飲食店、宿泊、事務所・店舗の賃貸、請負、コンサルティング | 売上に消費税がかかり、対応する仕入れは控除できる |
| 非課税取引 | 課税対象だが、性質や社会政策上の配慮から法律で課税しないと定めた取引 | 土地の譲渡・貸付け、有価証券、利子・保険料、郵便切手・印紙・商品券、行政手数料、社会保険診療、介護・社会福祉、助産、埋葬・火葬、身体障害者用物品、学校の授業料、教科書、住宅の貸付け | 売上に消費税はかからない。非課税売上が多いと課税売上割合が下がり控除が制限される |
| 免税取引 | 課税対象だが税率0%で課税される取引 | 輸出取引、国際輸送、外国貨物の譲渡、非居住者への一定の役務提供 | 売上に消費税はかからないが、対応する仕入れは控除できる(還付になることが多い) |
| 不課税取引 | そもそも課税の4要件を満たさない取引 | 給与・賃金、寄附金・補助金、保険金・損害賠償金、配当、国外取引、個人の家庭用品の売却 | 消費税の計算に関係しない |
非課税取引は、土地の譲渡・貸付け、有価証券、預貯金の利子や保険料、郵便切手・印紙・商品券、行政手数料、社会保険診療、介護保険サービス、社会福祉事業、助産、埋葬・火葬、身体障害者用物品、学校の授業料、教科書、住宅の貸付けなど、消費税になじまないものや社会政策的な配慮から法律で限定列挙された取引です。免税取引は輸出取引などで、消費税が0%で課税される(仕入税額控除はできる)点が非課税と異なります。不課税取引は給与、寄附金、保険金、株式の配当、国外取引など、そもそも4要件を満たさない取引です。
事業者にとってこの区分が重要なのは、非課税売上が多いと課税売上割合が下がり、仕入税額控除できる金額が制限されることがあるためです。
3. 納税義務者と免税事業者
3.1 誰が消費税を納めるのか
国内取引の納税義務者は、課税資産の譲渡等を行う事業者(個人事業者と法人)です。ただし、その課税期間の基準期間(個人事業者は前々年、法人は原則として前々事業年度)の課税売上高が1,000万円以下の事業者は、原則として納税義務が免除されます(事業者免税点制度)。
| 判定項目 | 内容 | 結果 |
|---|---|---|
| 基準期間の課税売上高 | 個人事業者は前々年、法人は前々事業年度の課税売上高が1,000万円超 | 課税事業者 |
| 特定期間の課税売上高 | 個人は前年1〜6月、法人は前事業年度開始から6か月の課税売上高が1,000万円超(給与等支払額1,000万円以下なら給与で判定して免税も可) | 課税事業者 |
| 課税事業者選択届出書 | 設備投資の還付などを受けるため自ら選択(提出した翌課税期間から。2年間継続) | 課税事業者 |
| インボイス発行事業者の登録 | 登録日から課税事業者(売上1,000万円以下でも) | 課税事業者 |
| 基準期間がない新設法人 | 事業年度開始日の資本金が1,000万円以上、または一定の大規模事業者の子会社など | 設立1期目・2期目も課税事業者 |
| 上記のいずれにも当たらない | 基準期間・特定期間とも1,000万円以下で、選択届出・インボイス登録なし | 免税事業者(申告・納付不要。還付も受けられない) |
基準期間の課税売上高が1,000万円以下でも、次の場合は課税事業者になります。
- 特定期間(個人は前年1月1日〜6月30日、法人は前事業年度開始から6か月)の課税売上高が1,000万円を超え、かつ同期間の給与等支払額も1,000万円を超える場合(いずれか一方で判定できます)
- 「消費税課税事業者選択届出書」を提出して課税事業者を選択した場合(設備投資などで還付を受けたい場合など)
- インボイス発行事業者(適格請求書発行事業者)の登録を受けている場合
- 資本金1,000万円以上で設立した法人の設立1期目・2期目など、基準期間がない法人の特例に該当する場合
インボイス制度の開始後は、売上1,000万円以下でも取引先の求めに応じてインボイス登録をし、課税事業者になった小規模事業者が多くなりました。免税事業者のままでいるか、登録して課税事業者になるかは、取引先が事業者中心か消費者中心かで判断が分かれます(7章参照)。
3.2 リバースチャージ方式と輸入取引
国外事業者から「事業者向け電気通信利用役務の提供」(ネット広告の配信サービスなど)や芸能・スポーツ等の「特定役務の提供」を受けた場合は、受けた側の国内事業者が消費税を申告・納付する「リバースチャージ方式」がとられています(課税売上割合95%以上の事業者などは当面、申告対象から除かれます)。また、海外から商品を輸入して保税地域から引き取る場合は、事業者かどうかにかかわらず引き取る者が輸入消費税を納めます。輸入取引には事業者免税点制度の適用はありません。
4. 消費税の計算方法
4.1 3つの計算方式
納付する消費税額の計算方法には、原則課税(一般課税)、簡易課税、2割特例(令和9年分以後の個人事業者は3割特例)の3つがあります。
| 項目 | 原則課税(一般課税) | 簡易課税 | 2割特例/3割特例 |
|---|---|---|---|
| 納付税額の計算 | 売上税額-仕入税額(インボイスの保存が要件) | 売上税額-売上税額×みなし仕入率 | 売上税額×20%(3割特例は×30%) |
| 対象事業者 | すべての課税事業者 | 基準期間の課税売上高5,000万円以下で届出をした事業者 | 免税事業者からインボイス登録をして課税事業者になった事業者(基準期間の課税売上高1,000万円以下) |
| 届出 | 不要 | 適用課税期間の初日の前日までに「簡易課税制度選択届出書」。2年間継続 | 不要。確定申告書に付記して選択(申告ごとに選び直せる) |
| 適用期間 | ― | 取りやめには不適用届出書が必要 | 2割特例:令和5年10月1日〜令和8年9月30日を含む課税期間/3割特例:個人事業者の令和9年分・令和10年分のみ |
| 還付 | 仕入税額が売上税額を上回れば還付あり | なし | なし |
| 向いている事業者 | 設備投資・輸出が多い、仕入れの割合が高い | 経費に含まれる消費税が少なく、事務負担を減らしたい | 小規模で経費の消費税が少ないフリーランス・個人事業者 |
原則課税は、売上にかかる消費税額から、仕入れや経費にかかる消費税額(インボイスの保存が要件)を差し引いて計算します。設備投資が多い年や輸出が多い事業者は、支払った消費税が預かった消費税を上回り、還付を受けられることがあります。
簡易課税は、基準期間の課税売上高が5,000万円以下の事業者が「消費税簡易課税制度選択届出書」を適用を受けようとする課税期間の初日の前日までに提出することで選べる方式で、実際の仕入税額を集計せず、売上税額に業種ごとの「みなし仕入率」を掛けた金額を仕入税額とみなします。一度選ぶと原則として2年間は継続しなければならず、還付は受けられません。
| 事業区分 | 該当する事業 | みなし仕入率 |
|---|---|---|
| 第1種事業 | 卸売業(他の事業者に販売) | 90% |
| 第2種事業 | 小売業、農林漁業(飲食料品の譲渡) | 80% |
| 第3種事業 | 農林漁業(飲食料品以外)、鉱業、建設業、製造業、電気・ガス・水道業 | 70% |
| 第4種事業 | 飲食店業など第1・2・3・5・6種以外の事業 | 60% |
| 第5種事業 | 運輸通信業、金融・保険業、サービス業(飲食店業を除く) | 50% |
| 第6種事業 | 不動産業 | 40% |
2割特例は、免税事業者からインボイス発行事業者になった小規模事業者(基準期間の課税売上高1,000万円以下)に限り、納付税額を売上税額の2割にできる経過措置です。事前の届出は不要で、確定申告書にその旨を付記するだけで、申告のたびに原則課税・簡易課税と有利な方を選べます。
4.2 計算例
年間の売上が税込880万円(税抜800万円・消費税80万円)、経費が税込330万円(消費税30万円)のサービス業(簡易課税の第5種)の個人事業者で比べると、納付税額は次のようになります。
| 計算方式 | 計算 | 納付税額(年) |
|---|---|---|
| 前提 | 売上 税込880万円(税抜800万円・売上税額80万円)、経費 税込330万円(仕入税額30万円)、サービス業(第5種)、個人事業者 | ― |
| 原則課税 | 80万円-30万円 | 50万円 |
| 簡易課税(第5種・みなし仕入率50%) | 80万円-80万円×50% | 40万円 |
| 2割特例(令和8年分まで) | 80万円×20% | 16万円 |
| 3割特例(令和9年分・令和10年分) | 80万円×30% | 24万円 |
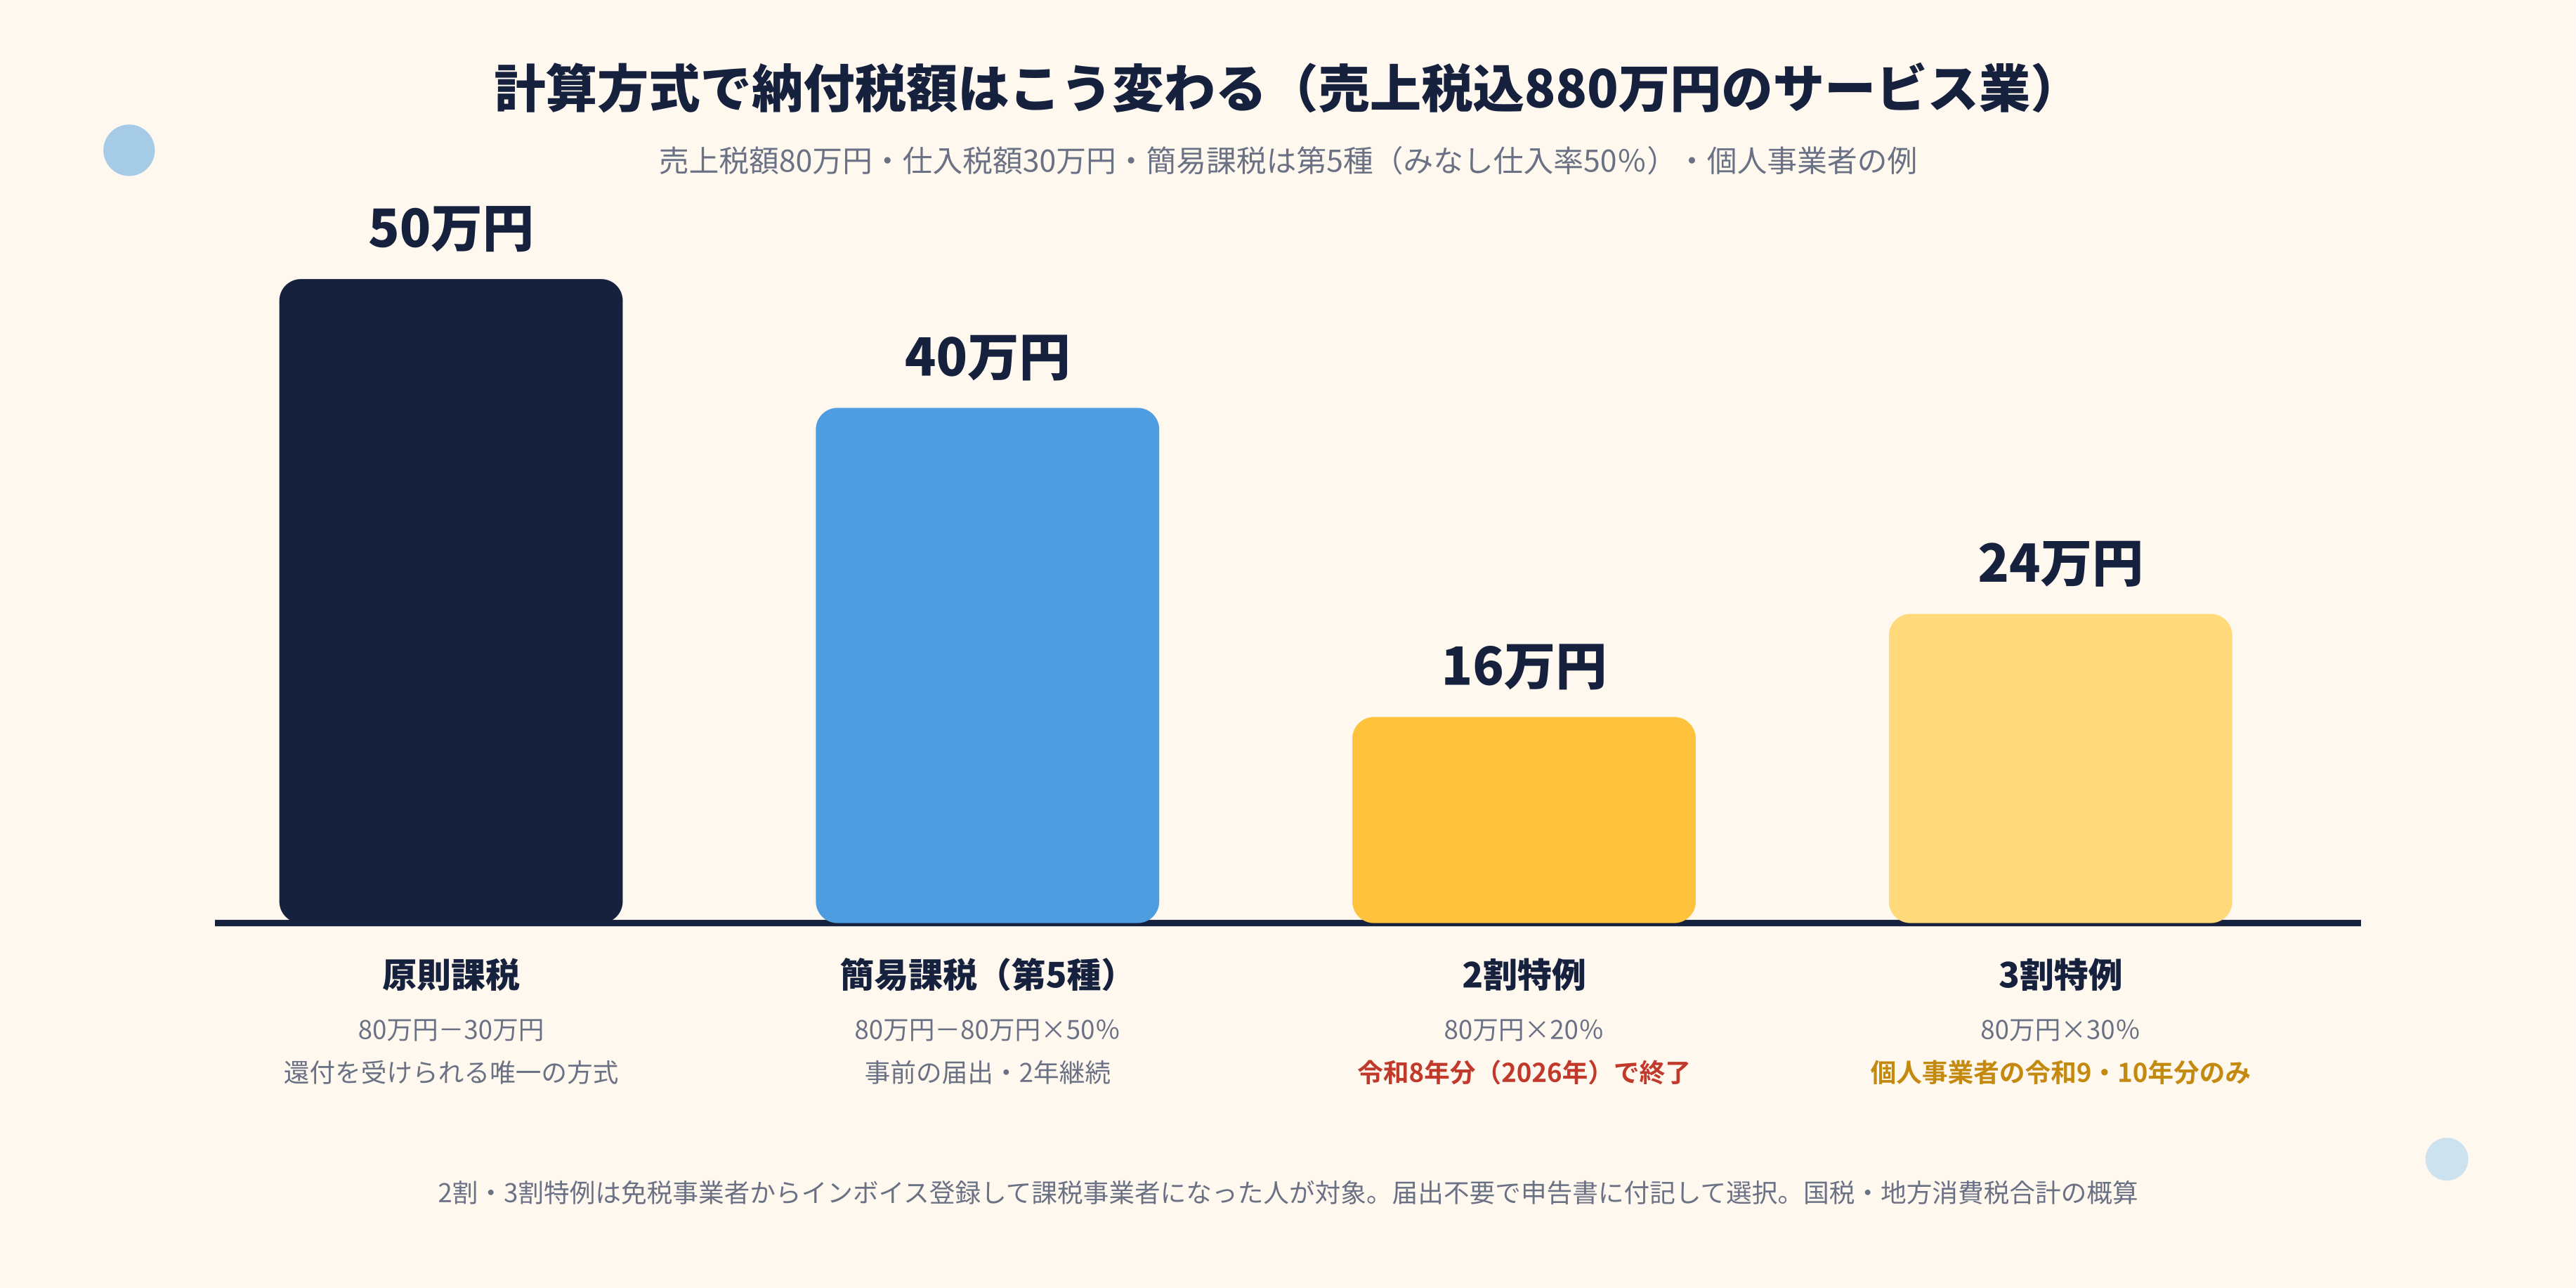
原則課税では80万円-30万円=50万円、簡易課税(第5種・みなし仕入率50%)では80万円-80万円×50%=40万円、2割特例では80万円×20%=16万円、令和9年分からの3割特例では80万円×30%=24万円です。経費に含まれる消費税が少ないサービス業やフリーランスは、2割特例・3割特例の有利さが際立ちます。
4.3 税込価格・税抜価格の計算と端数処理
税抜価格から税込価格は「税抜価格×1.10(軽減税率は1.08)」、税込価格から税抜価格は「税込価格÷1.10(÷1.08)」で計算します。標準税率と軽減税率が混在する場合は税率ごとに分けて計算し、インボイスでは税率ごとに1回だけ端数処理(切捨て・切上げ・四捨五入は事業者が選択)を行います。消費者向けに価格を表示する場合は、税込価格の表示(総額表示)が義務付けられています。
5. 軽減税率
5.1 対象品目
軽減税率8%の対象は、「酒類・外食を除く飲食料品」と「週2回以上発行される定期購読契約の新聞」の2つです。飲食料品は食品表示法に規定する食品(人の飲用・食用に供されるもの)で、医薬品・医薬部外品は含まれません。
5.2 線引きが難しいケース
| 取引 | 税率 | ポイント |
|---|---|---|
| スーパー・コンビニで飲食料品を購入して持ち帰る | 8% | 飲食料品の譲渡 |
| コンビニのイートインコーナーで飲食する | 10% | 「外食」に当たる。販売時に意思確認して判定 |
| 飲食店のテイクアウト | 8% | 持ち帰りは飲食料品の譲渡 |
| 出前・宅配・デリバリー(単に届けるだけ) | 8% | 軽減税率の対象 |
| ケータリング・出張料理(指定場所で調理・給仕) | 10% | 外食に含まれる |
| 有料老人ホーム・学校給食の飲食料品の提供 | 8% | 一定の要件を満たす場合の例外 |
| 酒類(ビール・日本酒・ワイン・みりん) | 10% | 酒税法の酒類は対象外(ノンアルコールビール・料理酒(発酵調味料)は8%) |
| 医薬品・医薬部外品・栄養ドリンク(医薬部外品) | 10% | 食品表示法の食品に当たらない |
| ペットフード | 10% | 人の飲食用ではない |
| おもちゃ付きのお菓子(一体資産) | 税抜1万円以下かつ食品の価額が2/3以上なら8%、それ以外は10% | 一体資産の判定 |
| ミネラルウォーター | 8% | 水道水は10% |
| 定期購読契約の週2回以上発行の新聞 | 8% | コンビニで買う新聞、電子版は10% |
もっとも間違いやすいのが「外食」の範囲です。店内飲食やイートインコーナーでの飲食、ケータリング・出張料理(相手の指定した場所で調理や給仕を行うもの)は外食に当たり標準税率10%ですが、テイクアウト(持ち帰り)と、出前・宅配・デリバリーのように単に飲食料品を届けるだけのものは軽減税率8%です。外食かテイクアウトかは、販売する時点で顧客に意思確認を行うなどの方法で判定します。
おもちゃ付きのお菓子のように食品と食品以外があらかじめ一体になった商品(一体資産)は、税抜価額1万円以下で食品の価額が3分の2以上を占める場合に限り全体が軽減税率になります。贈答用の包装に別途料金を設定している場合、その包装代は軽減税率の対象外です。標準税率と軽減税率の両方の売上や仕入れがある事業者は、税率ごとに区分して記帳する必要があります。
6. インボイス制度
6.1 制度の概要
2023年10月1日から始まったインボイス制度(適格請求書等保存方式)は、買手が仕入税額控除を受けるために、売手が発行した「適格請求書(インボイス)」の保存を原則として必要とする制度です。インボイスを発行できるのは、税務署に登録した「適格請求書発行事業者」だけで、登録番号(T+13桁)、適用税率、税率ごとに区分した消費税額などを記載します。免税事業者はインボイスを発行できないため、免税事業者から仕入れた買手は原則として仕入税額控除ができません。
6.2 免税事業者からの仕入れの経過措置(令和8年10月から70%に)
制度開始による影響を緩和するため、インボイス発行事業者以外からの仕入れについても、一定割合を仕入税額控除できる経過措置が設けられています。改正前は、2026年(令和8年)9月まで80%、その後2029年(令和11年)9月まで50%で、同年10月に廃止される予定でした。令和8年度税制改正により、適用期限が2年延長されるとともに、控除割合が70%・50%・30%と段階的に縮小されることになりました(国税庁はこれを「7・5・3割控除」と呼んでいます)。
| 期間 | インボイス発行事業者以外からの仕入れの控除割合 | 備考 |
|---|---|---|
| 2023年10月1日〜2026年9月30日 | 80% | 当初制度 |
| 2026年(令和8年)10月1日〜2028年9月30日 | 70% | 令和8年度改正で見直し(改正前は2026年10月から50%) |
| 2028年(令和10年)10月1日〜2030年9月30日 | 50% | |
| 2030年(令和12年)10月1日〜2031年9月30日 | 30% | 2年延長された部分 |
| 2031年(令和13年)10月1日〜 | 0%(経過措置終了) | インボイスがない仕入れは控除不可 |
| 上限 | 同一の相手からの仕入れがその年(事業年度)で1億円(改正前10億円)を超える部分は経過措置の対象外 | 令和8年10月1日以後に開始する課税期間から |
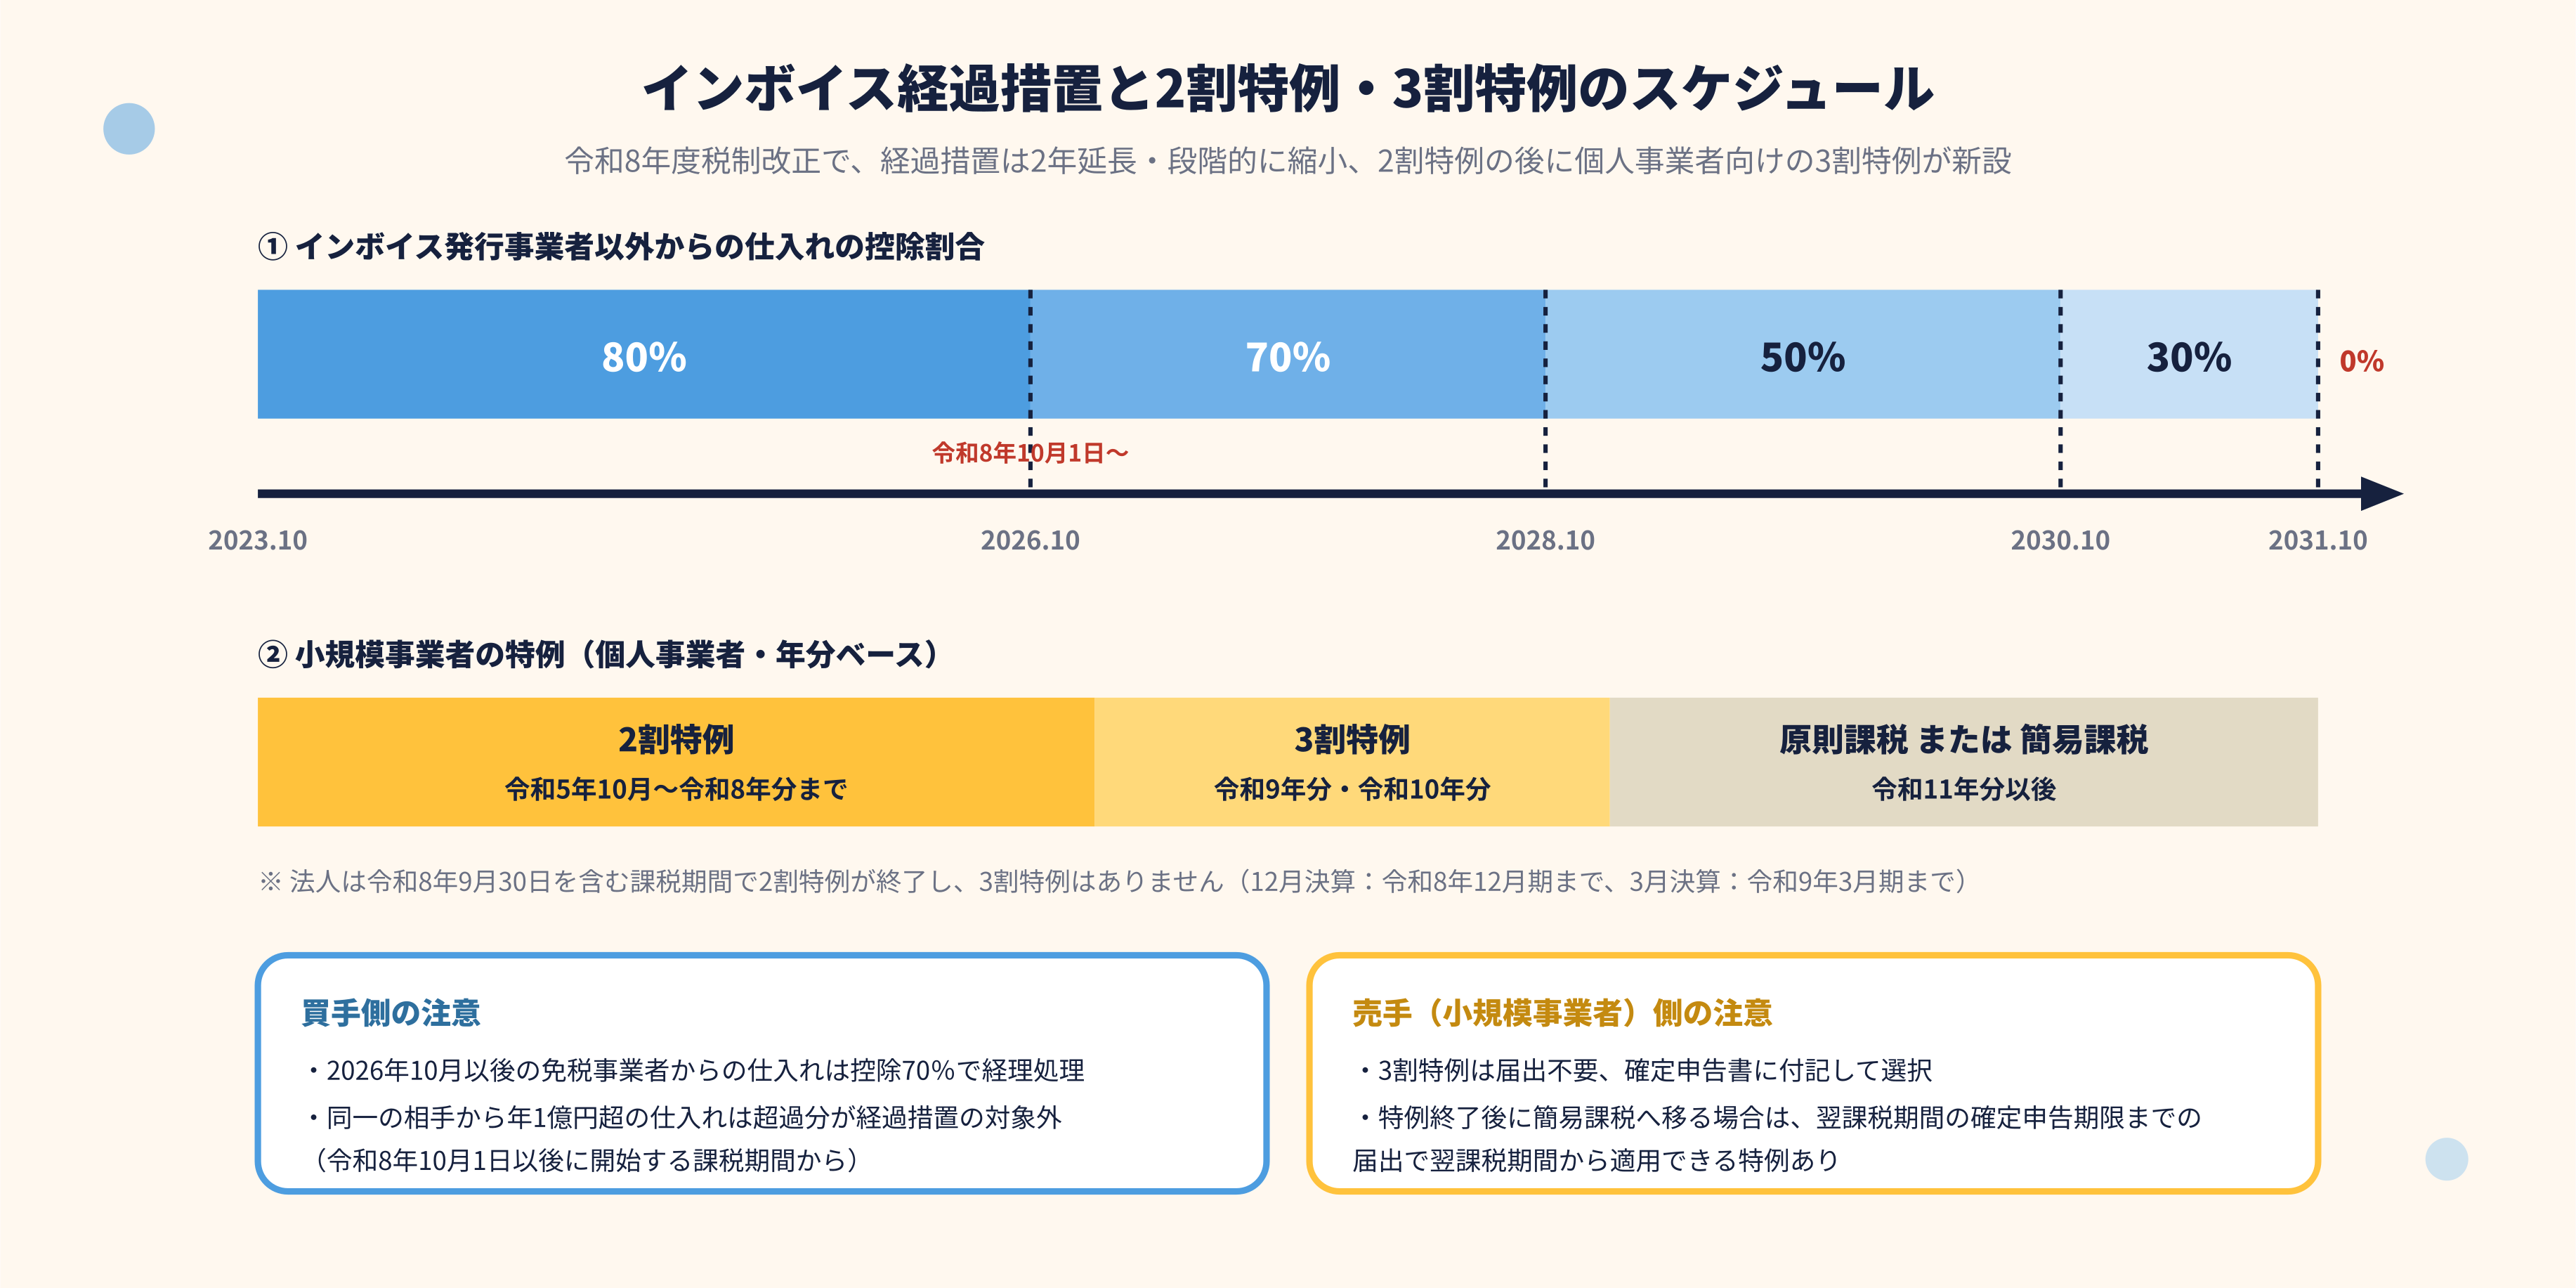
2026年(令和8年)10月1日以後は80%から70%に下がります。あわせて、同一の相手からの仕入れがその年(事業年度)で1億円(改正前10億円)を超える場合、超えた部分には経過措置が適用されなくなります(令和8年10月1日以後に開始する課税期間から)。免税事業者と取引している買手は、10月以降の控除割合の変更を経理処理に反映させる必要があります。
6.3 事務負担を軽くする特例
- 少額特例:基準期間の課税売上高1億円以下(または特定期間の課税売上高5,000万円以下)の事業者は、税込1万円未満の課税仕入れについて、インボイスがなくても帳簿の保存だけで仕入税額控除ができます(令和11年9月30日まで)
- 少額な返還インボイスの交付免除:税込1万円未満の値引きや返品、振込手数料相当額の値引きなどについては、返還インボイスの交付が不要です(恒久措置)
- 電子インボイス:インボイスは電子データでの交付・保存が認められており、電子帳簿保存法の電子取引データとして保存します
7. 2割特例の終了と3割特例への移行
7.1 2割特例は令和8年9月30日を含む課税期間まで
2割特例は、令和5年10月1日から令和8年9月30日までの日の属する各課税期間に適用されます。個人事業者は令和8年分(2026年1月〜12月)の申告が最後で、12月決算の法人は令和8年12月期、3月決算の法人は令和9年3月期が最後になります。
7.2 個人事業者は令和9年分・令和10年分に「3割特例」
令和8年度税制改正で、個人事業者であるインボイス発行事業者については、令和9年分と令和10年分の消費税申告に限り、課税標準額に対する消費税額(売上税額)の7割を控除し、納付税額をその3割とする「3割特例」が創設されました。2割特例と同じく、免税事業者がインボイス登録をしたことにより課税事業者となった課税期間に限って適用でき、事前の届出は不要で、確定申告書にその旨を付記して選択します。法人には3割特例はなく、2割特例の終了後は原則課税か簡易課税で計算します。
| 区分 | 令和8年分(2026年) | 令和9年分(2027年) | 令和10年分(2028年) | 令和11年分(2029年)以後 |
|---|---|---|---|---|
| 個人事業者 | 2割特例(最後の年) | 3割特例 | 3割特例 | 原則課税または簡易課税 |
| 法人(12月決算の例) | 令和8年12月期まで2割特例 | 原則課税または簡易課税(3割特例は個人のみ) | 同左 | 同左 |
| 法人(3月決算の例) | 令和9年3月期まで2割特例(令和8年9月30日を含む課税期間) | 令和10年3月期から原則課税または簡易課税 | 同左 | 同左 |
| 簡易課税への切り替え | ― | 2割・3割特例を受けた課税期間の翌課税期間の確定申告期限までに届出書を提出すれば、翌課税期間から簡易課税を適用可能(例:個人が令和10年分まで3割特例→令和12年4月1日までの届出で令和11年分から簡易課税、12月決算法人→令和10年2月29日までの届出で令和9年12月期から簡易課税) |
7.3 簡易課税への切り替えの特例
簡易課税は本来、適用したい課税期間が始まる前に届出書を提出する必要がありますが、2割特例や3割特例を受けた事業者については、その翌課税期間の確定申告期限までに「消費税簡易課税制度選択届出書」を提出すれば、その翌課税期間から簡易課税を適用できる特例が設けられています(翌課税期間が令和8年10月1日以後に終了する場合)。たとえば個人事業者が令和10年分まで3割特例を使った場合、令和11年分の確定申告期限(令和12年4月1日。3月31日が日曜日のため翌開庁日)までに届出書を提出すれば、令和11年分から簡易課税を適用できます。3割特例のない法人も同じ特例を使えます。12月決算の法人であれば、令和9年12月期の確定申告期限(令和10年2月29日)までに届出書を提出すれば、令和9年12月期から簡易課税を適用できます。
7.4 免税事業者はインボイス登録を続けるべきか
2割特例・3割特例は、あくまで課税事業者になった負担を和らげる経過措置です。取引先が課税事業者(法人や個人事業主)中心であれば、登録をやめると取引先の仕入税額控除が減る(令和8年10月以後は30%分)ため、登録を続けるのが一般的です。一方、顧客が消費者中心の業種(美容室、学習塾、飲食店など)であれば、登録を取り消して免税事業者に戻る選択肢もあります。登録の取消しには「登録取消届出書」を取り消したい課税期間の初日から起算して15日前までに提出する必要があるなど期限があるため、早めに検討しましょう。
8. 消費税の確定申告と納付
8.1 申告期限
課税事業者は、課税期間ごとに消費税と地方消費税をあわせて申告・納付します。個人事業者の申告期限は翌年3月31日(所得税の3月15日とは異なります)、法人は課税期間の末日の翌日から2か月以内です。法人税の申告期限の延長を受けている法人は、届出により消費税の申告期限も1か月延長できますが、納付期限は延長されないため利子税がかかります。
8.2 中間申告
直前の課税期間の消費税額(国税分)が48万円を超える事業者は、年の途中で中間申告と納付が必要です。
| 直前の課税期間の消費税額(国税分) | 中間申告の回数 | 1回あたりの納付額(前年実績による場合) | 申告・納付期限 |
|---|---|---|---|
| 48万円以下 | 不要(届出により任意の中間申告が可能) | ― | ― |
| 48万円超400万円以下 | 年1回 | 直前の課税期間の消費税額の6/12 | 課税期間開始後6か月を経過した日から2か月以内 |
| 400万円超4,800万円以下 | 年3回 | 同 3/12 | 各3か月ごとの期間の末日の翌日から2か月以内 |
| 4,800万円超 | 年11回 | 同 1/12 | 各1か月ごとの期間の末日の翌日から2か月以内(最初の1か月分は3か月以内) |
前年の税額をもとに計算する方法のほか、中間期間で仮決算を組んで計算する方法も選べます(仮決算で税額がマイナスになっても還付はありません)。48万円以下の事業者も、届出により任意で年1回の中間申告をすることができます。
8.3 納付方法
納付は、振替納税(個人事業者。4月下旬に口座から引き落とし)、ダイレクト納付やインターネットバンキングによる電子納税、クレジットカード納付、スマホアプリ納付、コンビニ納付(30万円以下)、金融機関や税務署の窓口での納付から選べます。期限までに納付しないと延滞税がかかります。
8.4 還付を受けられる場合
原則課税で、支払った消費税が預かった消費税を上回る場合(大きな設備投資をした年、輸出売上が多い事業者、赤字で仕入れが売上を上回った年など)は、確定申告をすることで差額の還付を受けられます。簡易課税や2割特例・3割特例を選択している場合は、計算の仕組み上、還付は生じません。免税事業者は申告自体ができないため還付も受けられず、還付を受けたい場合は課税事業者を選択する必要があります。
9. よくある質問
9.1 期限までに申告できなかった場合は?
できるだけ早く期限後申告を行います。無申告加算税(原則として納付税額の15%、50万円超の部分20%、300万円超の部分30%。税務署の調査通知前に自主的に申告した場合は5%)と延滞税がかかりますが、申告が遅れるほど負担が増えます。理由書などの特別な書類は不要で、通常の申告書を提出します。
9.2 税込経理と税抜経理はどちらがよいですか?
免税事業者は税込経理しか選べません。課税事業者はどちらも選べますが、税抜経理にすると売上や経費が消費税抜きで把握でき、30万円未満(令和8年4月1日以後に取得したものは40万円未満)の少額減価償却資産や交際費の判定が税抜金額で行えるため、課税事業者は税抜経理を選ぶことが多いです。簡易課税や2割特例で納付税額が実際の預り額より少なくなる場合、その差額は税抜経理では雑収入として計上します。
9.3 開業したばかりで売上が少なくても申告は必要ですか?
基準期間がない開業1年目・2年目の個人事業者は、特定期間の判定に該当しない限り免税事業者となり、消費税の申告は不要です。ただし、インボイス登録をした場合は登録日から課税事業者になり、申告が必要です。開業時にインボイス登録をするかどうかは、取引先の状況と2割特例・3割特例の適用可否をあわせて検討してください。
10. まとめ
この記事では、消費税の仕組みから、課税・非課税・免税の区分、納税義務者の判定、原則課税・簡易課税・2割特例の3つの計算方式、軽減税率の線引き、インボイス制度と経過措置、2割特例から3割特例への移行、確定申告と納付の手続きまでを解説しました。
2026年は消費税の制度が動く年です。令和8年10月1日から免税事業者等からの仕入れの控除割合が80%から70%に下がり、2割特例は令和8年9月30日を含む課税期間で終了します。個人事業者は令和9年分・令和10年分に3割特例を使えますが、法人は原則課税か簡易課税を選ぶ必要があり、簡易課税は届出のタイミングが重要です。どの計算方式が有利かは業種や経費の構成、設備投資の予定によって変わるため、決算前に税理士と一緒に試算しておくことをおすすめします。個人事業主の方は、所得税の青色申告の手続きや個人事業税の申告時期とあわせて、年間の流れを確認しておくと安心です。
この記事のテーマに関連するサービス


この記事を読んだ方に

記事の内容を自社に当てはめて確認したい方は、30分の無料相談をご利用ください。ご契約をお願いする場ではありません。
無料相談を申し込む(30分・オンライン可)


