
LivRoot税理士法人 > 税務・会計・財務の学習記事 > 個人事業主 > 【2026年版】年末調整の手続きと注意点|令和8年分の変更点・必要書類・よくある間違いを税理士がわかりやすく解説
【2026年版】年末調整の手続きと注意点|令和8年分の変更点・必要書類・よくある間違いを税理士がわかりやすく解説

年末調整、毎年なんとなく済ませていませんか?年末調整は、会社が従業員の1年分の所得税を精算する手続きで、書類を正しく提出すれば払いすぎた税金が還付され、漏れがあれば本来受けられる控除を逃してしまいます。しかも2026年(令和8年分)の年末調整は、令和8年度税制改正により基礎控除と給与所得控除が引き上げられ、扶養親族の所得要件が変わる、近年でもっとも変更点の多い年末調整になります。この記事では、年末調整の仕組みと対象者、必要書類、手続きの流れ、令和8年分の変更点、よくある間違いや落とし穴、そして年末調整では受けられない控除の扱いまで、従業員の方にも会社の担当者の方にもわかるように解説します。
この記事のポイントは次の3点です。
- 年末調整は「扶養控除等(異動)申告書」を提出している人が対象。年の途中で入社した人も対象で、前職の源泉徴収票を提出して合算する
- 令和8年分は基礎控除が最大104万円、給与所得控除の最低額が74万円に引き上げられ、配偶者控除・扶養控除の対象になる家族の年収の目安が123万円から136万円に広がる。新たに対象になる家族がいる人は申告書の提出を忘れずに
- 医療費控除・寄附金控除(ふるさと納税)・雑損控除と、住宅ローン控除の初年度は年末調整では受けられず、確定申告が必要
1. 年末調整とは
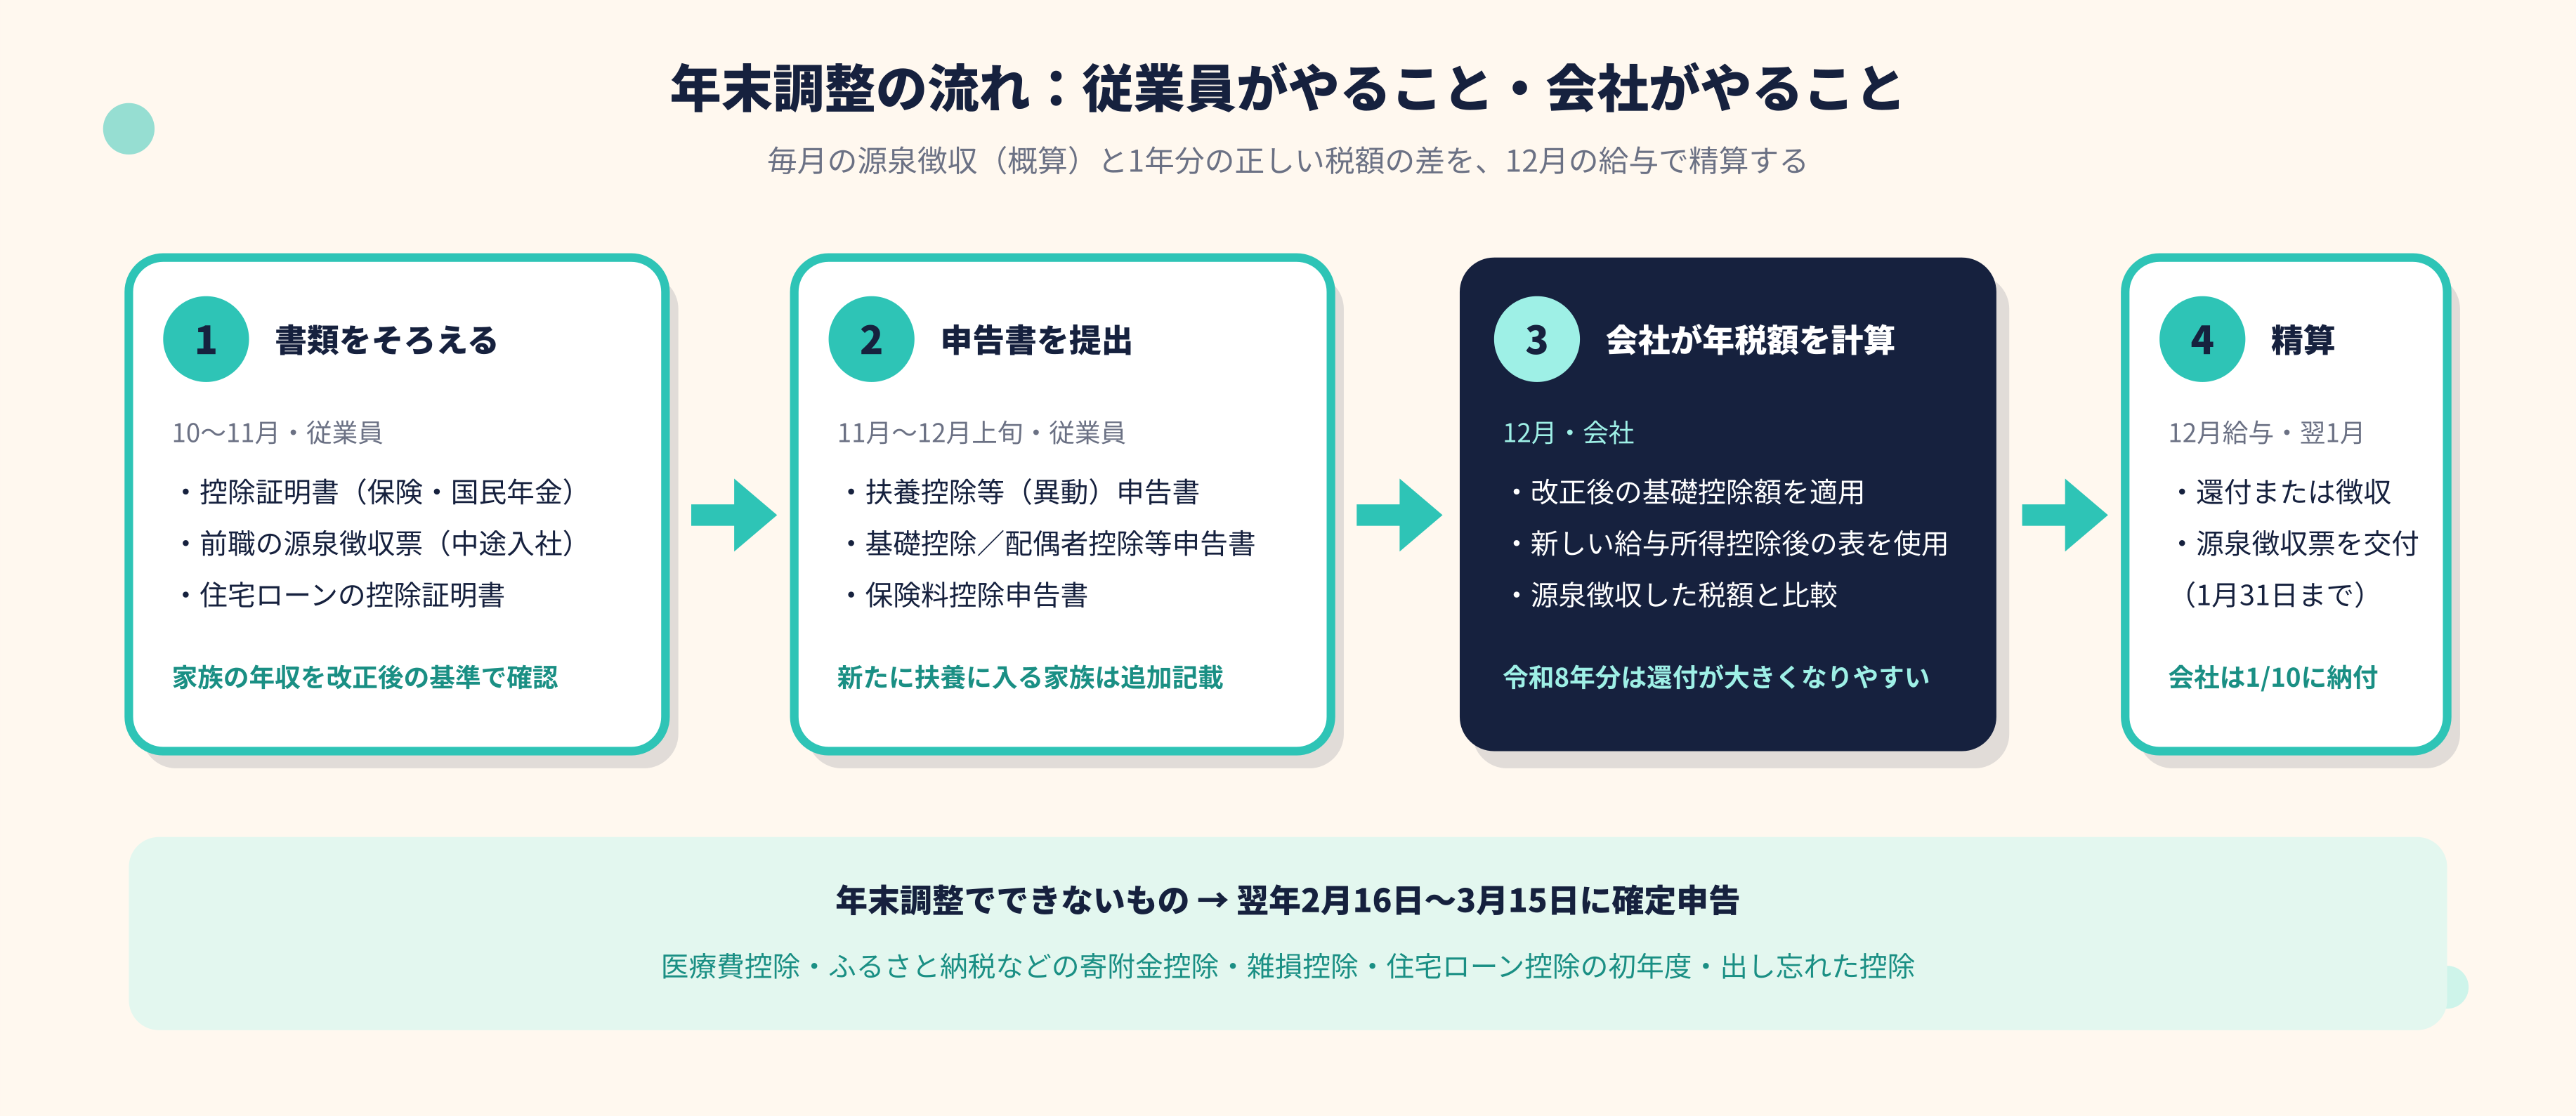
年末調整とは、会社(給与の支払者)が、従業員の1年間(1月1日から12月31日)の給与にかかる所得税を精算する手続きです。毎月の給与や賞与からは概算で所得税が源泉徴収されていますが、その合計額は1年分の正しい税額(年税額)とは通常一致しません。年末に1年間の給与総額が確定した時点で年税額を計算し、源泉徴収した税額との差額を還付または追加徴収するのが年末調整です。
1.1 なぜ毎月の源泉徴収と一致しないのか
毎月の源泉徴収税額は、その月の給与額と扶養親族の数だけをもとに税額表で機械的に計算されています。そのため、年の途中で給与額が変わった、結婚や出産で扶養親族が増えた、生命保険料や地震保険料を支払っているといった事情は毎月の計算に反映されません。年末調整でこれらを反映させると、多くの人は税金を払いすぎているため12月の給与で還付を受けることになります。
1.2 年末調整の対象になる人・ならない人
年末調整は、原則として会社に「給与所得者の扶養控除等(異動)申告書」を提出している人の全員について行います。1年を通じて勤務している人だけでなく、年の途中で入社して年末まで勤務している人も対象です。一方、給与収入が2,000万円を超える人や、2か所以上から給与を受けていて他の会社に扶養控除等申告書を提出している人(乙欄適用者)などは対象になりません。
| 区分 | 該当する人 |
|---|---|
| 対象になる人(12月に行う) | 1年を通じて勤務している人/年の途中で入社し年末まで勤務している人(前職の源泉徴収票を提出) |
| 対象になる人(退職時などに行う) | 死亡により退職した人/著しい心身の障害で退職し本年中の再就職が見込めない人/12月の給与を受けた後に退職した人/パートなどで退職し本年の給与総額が136万円以下の人(他社から給与を受ける見込みがない場合)/海外転勤で非居住者になった人 |
| 対象にならない人 | 給与収入が2,000万円を超える人/2か所以上から給与を受けていて他の会社に扶養控除等申告書を提出している人(乙欄)/扶養控除等申告書を提出していない人/災害減免法で源泉所得税の徴収猶予・還付を受けた人/年の途中で退職し上記に当てはまらない人 |
年の途中で退職した人は原則として対象外ですが、死亡退職や12月の給与を受けた後の退職などは退職時に年末調整を行います。対象外の人や年の途中で退職して再就職しなかった人は、翌年に確定申告をして精算します。
2. 年末調整の手続きの流れ
2.1 必要書類の準備
年末調整で従業員が会社に提出する書類は、大きく分けて「申告書」と「添付する証明書」です。申告書は会社から配布されるか、会社の年末調整システムに入力します。証明書は保険会社などから10月ごろに届くので、なくさないように保管しておきましょう。
| 書類 | 内容 | 入手先・提出が必要な人 |
|---|---|---|
| 給与所得者の扶養控除等(異動)申告書 | 配偶者・扶養親族・障害者・ひとり親・寡婦・勤労学生などの申告。年末調整を受けるための必須書類 | 会社から配布。全員 |
| 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書 | 本人の所得と基礎控除額、配偶者控除・配偶者特別控除、19〜22歳の子の特定親族特別控除、給与850万円超の人の所得金額調整控除を申告 | 会社から配布。基礎控除は全員、他は該当者 |
| 保険料控除申告書 | 生命保険料・地震保険料・自分で払った社会保険料(国民年金など)・iDeCoなど小規模企業共済等掛金を申告 | 会社から配布。該当者 |
| 住宅借入金等特別控除申告書(2年目以降) | 住宅ローン控除の適用。税務署から交付される控除証明書とセット | 税務署から本人に交付。初年度は確定申告 |
| 前職の源泉徴収票 | 年の途中で入社した人の前職の給与・源泉徴収税額 | 前の勤務先。中途入社の人 |
| 各種証明書 | 生命保険料控除証明書、地震保険料控除証明書、国民年金保険料控除証明書、iDeCoの掛金払込証明書など | 保険会社・日本年金機構・国民年金基金連合会から10月ごろ郵送(電子データも可) |
令和8年分の申告書は、扶養控除等(異動)申告書、基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書、保険料控除申告書、住宅借入金等特別控除申告書(2年目以降)の4種類です。基礎控除申告書などは、令和8年12月1日からの改正を反映した様式に変わっています。
年の途中で入社した人は、前の勤務先が発行した「給与所得の源泉徴収票」を提出します。前職の給与を合算して年末調整を行うため、源泉徴収票が確認できない場合は年末調整ができず、本人が確定申告をすることになります。
2.2 申告書の記入と提出
会社が定めた期限(11月中〜12月上旬が一般的)までに、申告書に必要事項を記入して証明書とともに提出します。記入漏れや証明書の添付漏れがあると控除が反映されず、後から確定申告で取り戻す手間がかかります。特に令和8年分は、扶養親族や配偶者の所得要件が変わるため、これまで対象外だった家族が新たに控除の対象になっていないか確認してください。
なお、令和8年分の改正は12月1日施行ですが、実務上は11月から改正後の様式で書類を提出して差し支えないとされています。会社の案内に従って提出しましょう。
2.3 会社が行う計算と還付・徴収
会社は提出された申告書をもとに、給与総額から給与所得控除後の金額を求め、各種所得控除を差し引いて課税所得と年税額を計算し、住宅ローン控除があればそれも差し引きます。計算した年税額と1年間に源泉徴収した税額を比べ、徴収しすぎていれば12月(または翌年1月)の給与で還付し、不足していれば徴収します。会社はその結果を翌年1月末までに「源泉徴収票」として従業員に交付します。
| 時期 | 従業員 | 会社 |
|---|---|---|
| 10〜11月 | 保険会社などから控除証明書が届く。前職の源泉徴収票を用意 | 申告書の配布、年末調整システムの準備。令和8年分は改正後の様式を使用 |
| 11月〜12月上旬 | 申告書を記入し、証明書を添えて提出 | 申告書の回収と内容確認。改正で新たに扶養対象になった家族の申告漏れがないか確認 |
| 12月 | 12月の給与(または賞与)で還付・徴収 | 改正後の基礎控除額と給与所得控除後の金額の表で年税額を計算し過不足を精算 |
| 翌年1月10日(納期の特例は1月20日) | ― | 年末調整後の源泉所得税を納付(還付しきれない分は翌月以降に繰り越し) |
| 翌年1月31日まで | 源泉徴収票を受け取る | 源泉徴収票の交付、給与支払報告書を市区町村に提出。年末調整のやり直しはこの日まで |
| 翌年2月16日〜3月15日 | 医療費控除・ふるさと納税・住宅ローン初年度などは確定申告 | ― |
3. 令和8年分の年末調整はここが変わる
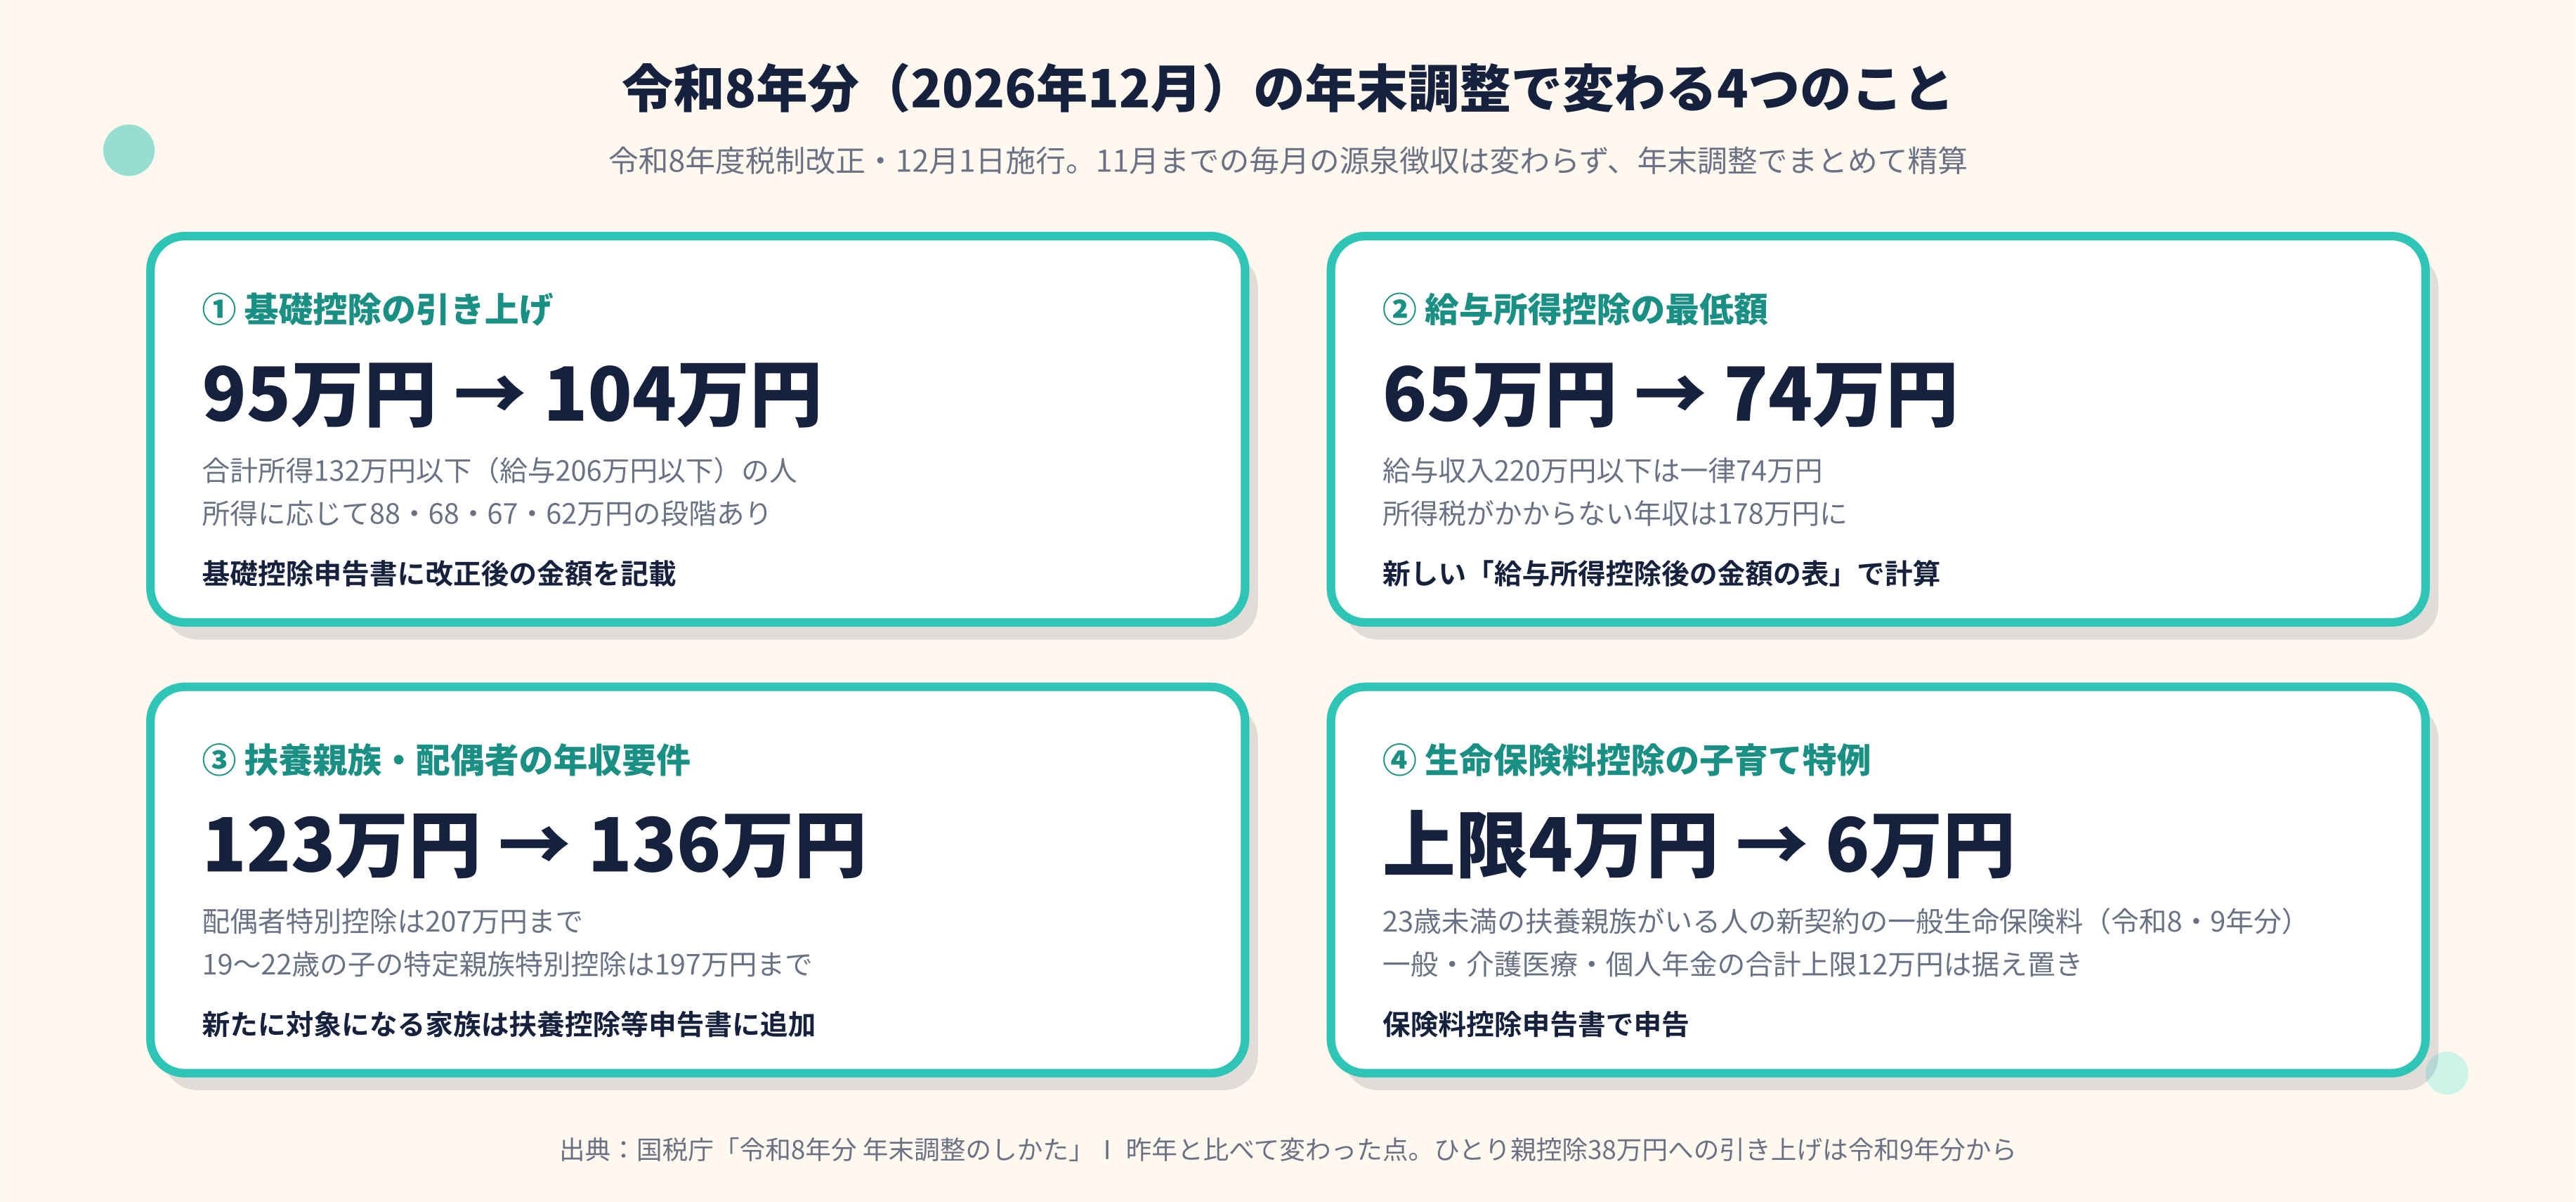
令和8年度税制改正により、令和8年12月1日以後に行う年末調整から、基礎控除・給与所得控除・扶養親族等の所得要件が変わります。令和8年11月までの毎月の源泉徴収には変更がなく、12月の年末調整で改正後の控除額を使って1年分の税額を計算し、改正前の税額表で徴収した税額との差額を精算します。改正の内容が年末調整でまとめて反映されるため、多くの人にとって還付額が例年より大きくなります。
| 項目 | 令和7年分まで | 令和8年分(2026年12月の年末調整) |
|---|---|---|
| 基礎控除 | 合計所得132万円以下 95万円、336万円以下 88万円、489万円以下 68万円、655万円以下 63万円、2,350万円以下 58万円 | 132万円以下 104万円、336万円以下 88万円、489万円以下 68万円、655万円以下 67万円、2,350万円以下 62万円 |
| 給与所得控除の最低額 | 65万円 | 74万円(給与収入220万円以下) |
| 所得税がかからない給与収入 | 160万円 | 178万円 |
| 配偶者控除・扶養控除の所得要件 | 合計所得58万円以下(給与123万円以下) | 合計所得62万円以下(給与136万円以下) |
| 特定親族特別控除(19〜22歳の子) | 所得58万円超123万円以下(給与123万円超188万円以下) | 所得62万円超123万円以下(給与136万円超197万円以下) |
| 配偶者特別控除 | 所得58万円超133万円以下(給与123万円超201万5,999円以下) | 所得62万円超133万円以下(給与136万円超207万円以下) |
| 勤労学生控除の所得要件 | 85万円以下(給与150万円以下) | 89万円以下(給与163万円以下) |
| 生命保険料控除(一般) | 新契約 上限4万円 | 23歳未満の扶養親族がいる人は新契約 上限6万円(令和8・9年分)。合計上限12万円は据え置き |
| ひとり親控除 | 35万円 | 35万円(38万円への引き上げは令和9年分から) |
| 毎月の源泉徴収 | ― | 11月まで変更なし。12月の年末調整で改正後の控除額で精算。令和9年1月から新しい税額表 |
3.1 基礎控除と給与所得控除の引き上げ
基礎控除は、合計所得金額132万円以下(給与収入206万円以下)の人は104万円、132万円超336万円以下は88万円、336万円超489万円以下は68万円、489万円超655万円以下は67万円、655万円超2,350万円以下は62万円になります(令和8年分・令和9年分)。給与所得控除の最低額も65万円から74万円に引き上げられ、給与収入220万円以下の人はすべて74万円が控除されます。この結果、給与収入178万円までは所得税がかかりません。
3.2 扶養親族・配偶者の所得要件の引き上げ
配偶者控除や扶養控除の対象になる家族の合計所得金額の要件が、58万円以下から62万円以下に引き上げられました。給与収入でいうと123万円以下から136万円以下に広がります。同様に、19歳以上23歳未満の子について親が受ける特定親族特別控除は給与収入136万円超197万円以下(満額63万円は159万円まで)、配偶者特別控除は136万円超207万円以下(満額38万円は169万円まで)が対象です。
| 配偶者・子の合計所得金額 | 給与収入のみの場合 | 配偶者控除・配偶者特別控除(本人の所得900万円以下) | 特定親族特別控除(19〜22歳の子) |
|---|---|---|---|
| 62万円以下 | 136万円以下 | 配偶者控除 38万円(70歳以上は48万円) | 扶養控除 63万円 |
| 62万円超85万円以下 | 136万円超159万円以下 | 38万円 | 63万円 |
| 85万円超90万円以下 | 159万円超164万円以下 | 38万円 | 61万円 |
| 90万円超95万円以下 | 164万円超169万円以下 | 38万円 | 51万円 |
| 95万円超100万円以下 | 169万円超174万円以下 | 36万円 | 41万円 |
| 100万円超105万円以下 | 174万円超179万円以下 | 31万円 | 31万円 |
| 105万円超110万円以下 | 179万円超184万円以下 | 26万円 | 21万円 |
| 110万円超115万円以下 | 184万円超189万円以下 | 21万円 | 11万円 |
| 115万円超120万円以下 | 189万円超194万円以下 | 16万円 | 6万円 |
| 120万円超123万円以下 | 194万円超197万円以下 | 11万円 | 3万円 |
| 123万円超125万円以下 | 197万円超199万円以下 | 11万円 | 0円 |
| 125万円超130万円以下 | 199万円超204万円以下 | 6万円 | 0円 |
| 130万円超133万円以下 | 204万円超207万円以下 | 3万円 | 0円 |
| 133万円超 | 207万円超 | 0円 | 0円 |
この改正で新たに扶養控除や配偶者控除の対象になる家族がいる人は、扶養控除等(異動)申告書にその家族を追加して提出する必要があります。国税庁のQ&Aでは、申告書の「異動月日及び事由」欄に「令和8年12月1日 改正」などと記載するよう案内されています。年末調整までに提出があれば、その内容で年末調整を受けられます。
3.3 生命保険料控除の子育て世帯特例
23歳未満の扶養親族がいる人は、令和8年分・令和9年分に限り、平成24年以後に契約した新生命保険料にかかる一般生命保険料控除の上限が4万円から6万円に引き上げられます(年間保険料12万円超で6万円)。旧契約と合わせた一般生命保険料控除の上限も6万円になります。ただし、一般・介護医療・個人年金を合計した生命保険料控除の上限は従来どおり12万円です。
| 区分 | 年間の支払保険料 | 控除額 |
|---|---|---|
| 新契約(平成24年以後)の一般・介護医療・個人年金 各区分 | 2万円以下 | 全額 |
| 2万円超4万円以下 | 保険料×1/2+1万円 | |
| 4万円超8万円以下 | 保険料×1/4+2万円 | |
| 8万円超 | 一律4万円 | |
| 新契約の一般生命保険料(23歳未満の扶養親族がいる人・令和8年分と令和9年分の特例) | 3万円以下 | 全額 |
| 3万円超6万円以下 | 保険料×1/2+1万5,000円 | |
| 6万円超12万円以下 | 保険料×1/4+3万円 | |
| 12万円超 | 一律6万円 | |
| 旧契約(平成23年以前)の一般・個人年金 各区分 | 2万5,000円以下 | 全額 |
| 2万5,000円超5万円以下 | 保険料×1/2+1万2,500円 | |
| 5万円超10万円以下 | 保険料×1/4+2万5,000円 | |
| 10万円超 | 一律5万円 | |
| 合計の上限 | ― | 一般・介護医療・個人年金を合計して12万円(一般は新旧合わせて4万円、特例適用者は6万円) |
3.4 その他の注意点
- ひとり親控除の35万円から38万円への引き上げは令和9年分からで、令和8年分の年末調整には影響しません
- 令和8年中に死亡退職した人や海外転勤で非居住者になった人など、居住者として最後に給与を受けた日が令和8年11月30日以前の人の年末調整には改正後の控除は適用されず、改正後の控除を受けるには確定申告が必要です
- 令和8年分の源泉徴収票は、税制改正による様式変更はありませんが、国税システムの更改により令和8年8月以降に様式が変わっています
4. 年末調整の注意点とよくある間違い
年末調整は毎年行う手続きですが、控除を受け損ねたり、逆に誤って控除を受けて後から追加徴収されたりするミスが起こりやすい手続きでもあります。
4.1 年末調整で受けられる控除・受けられない控除
年末調整で受けられるのは、給与所得者が申告書で申告できる所得控除(配偶者控除、扶養控除、基礎控除、生命保険料控除、地震保険料控除、社会保険料控除、小規模企業共済等掛金控除、障害者控除、ひとり親控除、寡婦控除、勤労学生控除など)と、2年目以降の住宅ローン控除です。一方、医療費控除、寄附金控除(ふるさと納税を含む)、雑損控除の3つは年末調整では受けられず、確定申告が必要です。住宅ローン控除の初年度も確定申告が必要です。
| 区分 | 控除 | 手続き |
|---|---|---|
| 年末調整で受けられる | 基礎控除、配偶者控除・配偶者特別控除、扶養控除、特定親族特別控除、障害者控除、ひとり親控除、寡婦控除、勤労学生控除、所得金額調整控除 | 扶養控除等(異動)申告書・基礎控除申告書等に記載 |
| 年末調整で受けられる | 生命保険料控除、地震保険料控除、社会保険料控除(給与天引き分と自分で払った分)、小規模企業共済等掛金控除(iDeCoなど) | 保険料控除申告書に記載し証明書を添付(給与天引きの社会保険料は不要) |
| 年末調整で受けられる | 住宅ローン控除(2年目以降) | 住宅借入金等特別控除申告書と税務署発行の控除証明書を提出 |
| 確定申告が必要 | 医療費控除・セルフメディケーション税制 | 翌年2月16日〜3月15日に確定申告(年末調整の内容に上乗せして申告) |
| 確定申告が必要 | 寄附金控除(ふるさと納税など) | 確定申告、またはふるさと納税はワンストップ特例(5自治体以内・確定申告しない人) |
| 確定申告が必要 | 雑損控除(災害・盗難の損失) | 確定申告 |
| 確定申告が必要 | 住宅ローン控除の初年度 | 入居した翌年に確定申告。2年目以降は年末調整 |
| 確定申告が必要 | 年末調整で出し忘れた控除、年末調整の対象外の人の精算 | 確定申告(還付申告は翌年1月1日から5年間可能) |
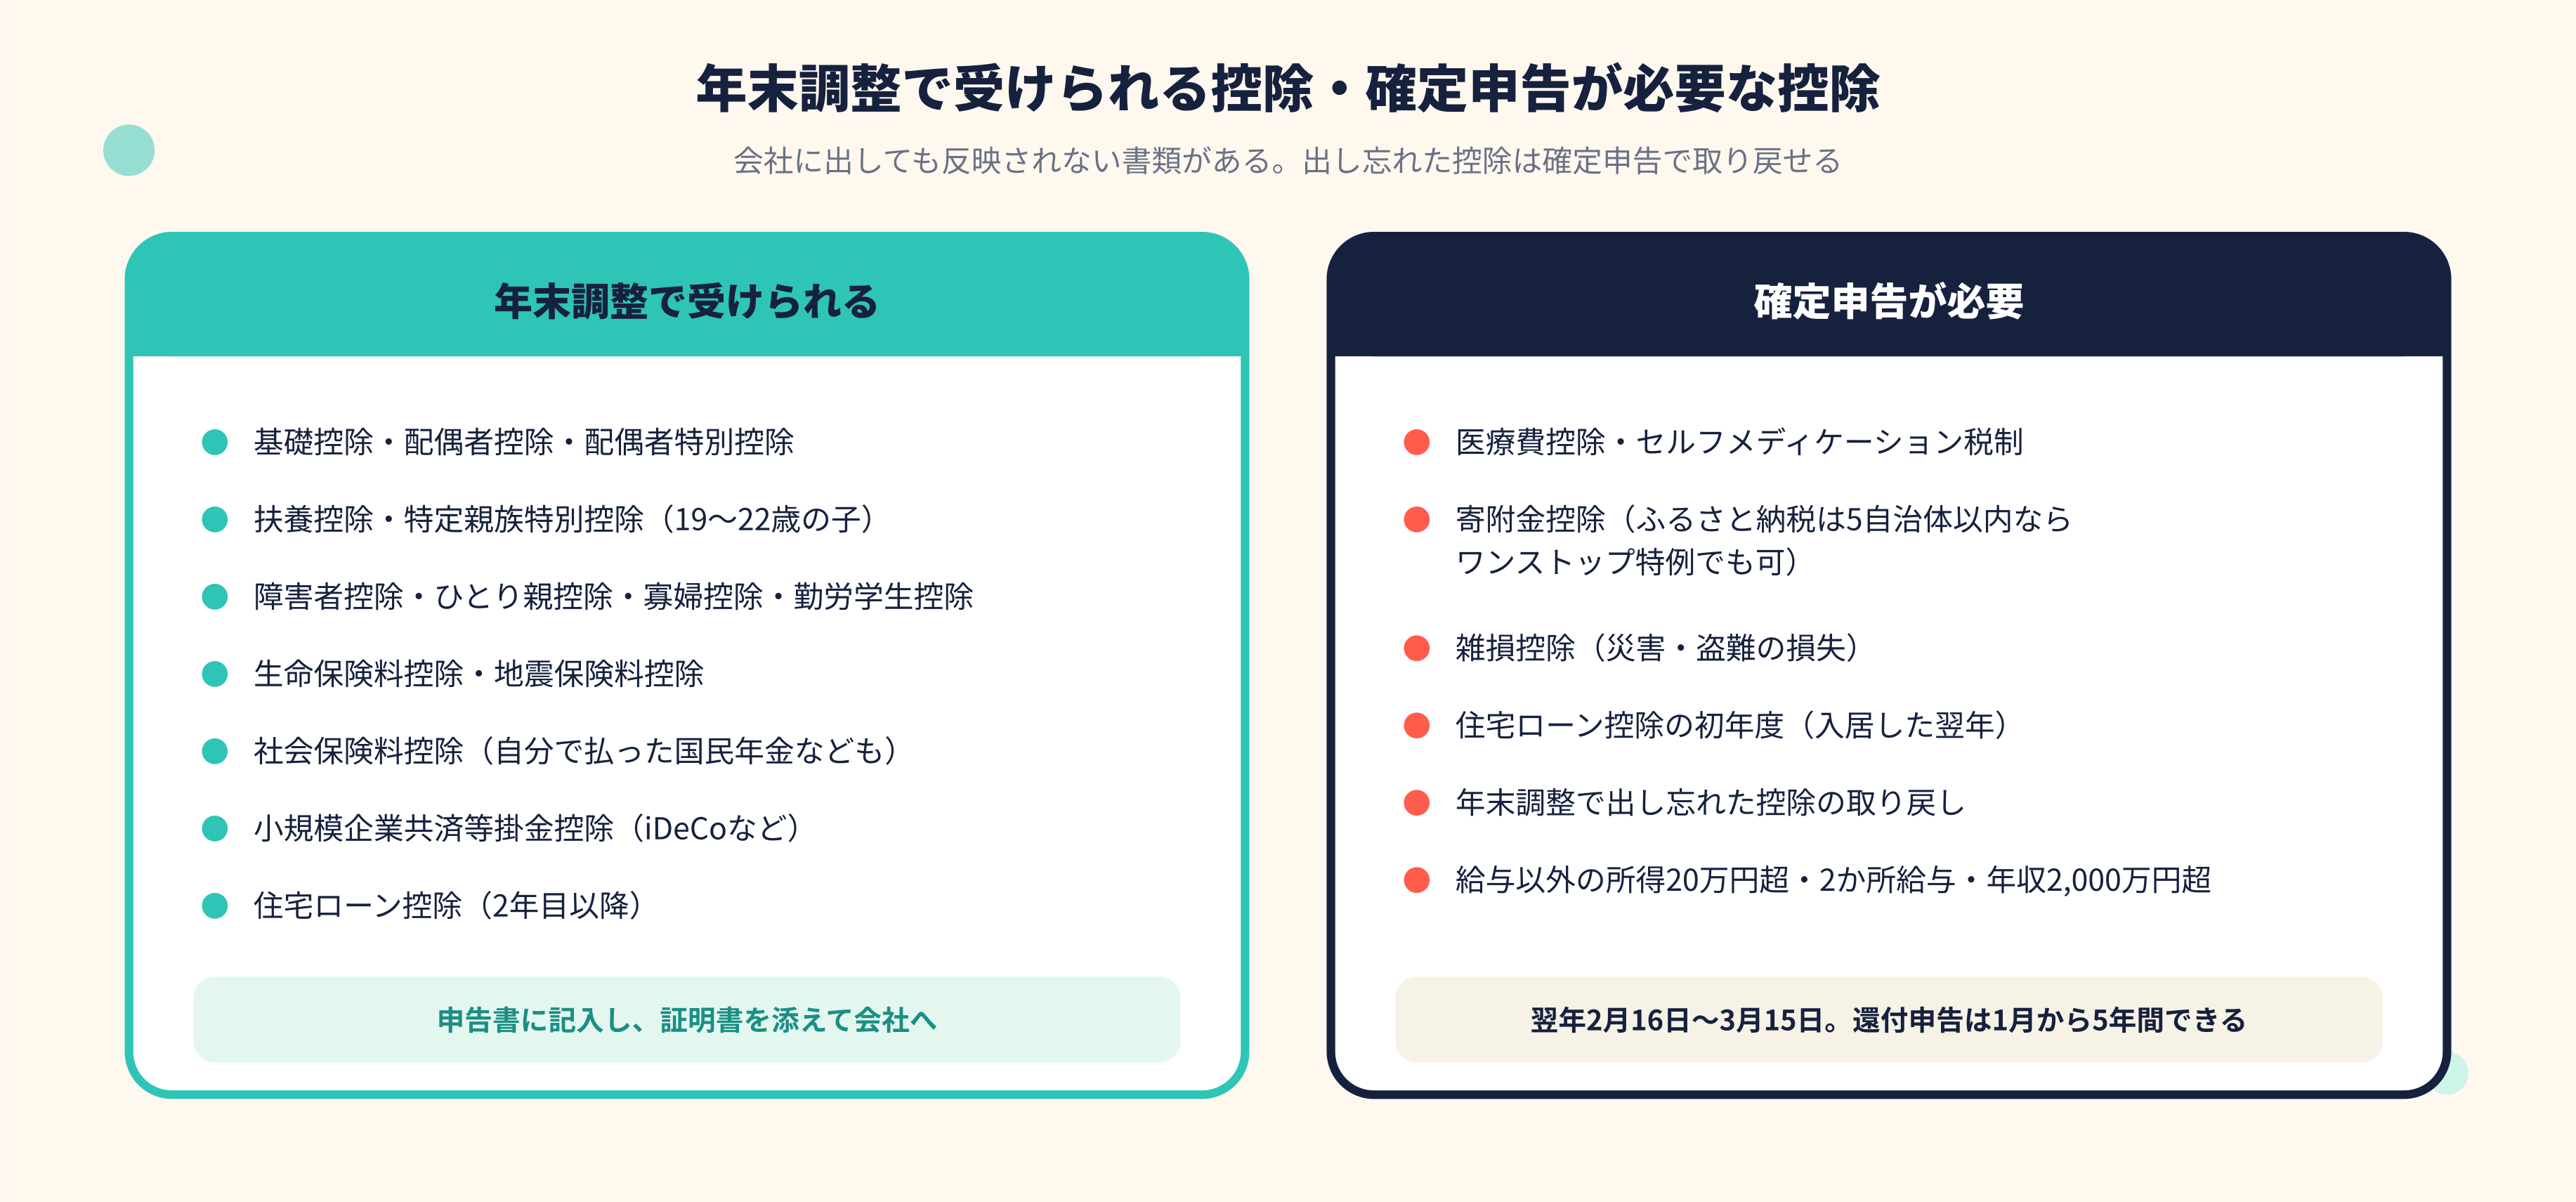
ふるさと納税については、確定申告をしない給与所得者で寄附先が5自治体以内であれば「ワンストップ特例制度」を使えば確定申告なしで住民税から控除されます。ただし、医療費控除などで確定申告をする場合はワンストップ特例が無効になるため、確定申告にすべての寄附を含めて申告します。
4.2 よくある間違い
| 間違い | 何が起きるか | 対策 |
|---|---|---|
| 配偶者・扶養親族の所得の見積もりを誤る | 要件を超えていると控除が取り消され、翌年に追加徴収や修正が必要 | 令和8年分は配偶者控除・扶養控除の要件が給与136万円以下に変わる。家族の年収見込みを改正後の基準で確認 |
| 改正で新たに対象になる家族を申告し忘れる | 本来受けられる配偶者控除・扶養控除・特定親族特別控除を逃す | 扶養控除等(異動)申告書に追加し、「令和8年12月1日 改正」と記載して提出 |
| 控除証明書の添付漏れ | 生命保険料控除・地震保険料控除・国民年金の社会保険料控除が反映されない | 10月ごろ届く証明書を保管。電子データ(マイナポータル連携)も可。なくした場合は保険会社に再発行を依頼 |
| 前職の源泉徴収票を出さない | 前職分を合算できず年末調整ができない。本人が確定申告 | 退職時に源泉徴収票を受け取り、年末調整前に提出 |
| ふるさと納税や医療費の領収書を会社に出す | 年末調整では控除できないため反映されない | ワンストップ特例または確定申告で手続き |
| 住宅ローン控除を初年度から年末調整で申請しようとする | 初年度は年末調整では受けられない | 初年度は確定申告。2年目以降は税務署からの証明書で年末調整 |
| 提出期限に遅れる | 年末調整に反映されず、還付が遅れる | 会社の期限を守る。間に合わなければ翌年1月末までの再年末調整または確定申告 |
特に多いのが、配偶者や親族の所得の見積もりを誤って控除を受けてしまうケースです。年末調整後に配偶者の年収が要件を超えていたことが判明すると、会社が翌年1月末までに年末調整をやり直すか、本人が確定申告で修正することになります。令和8年分は要件が変わる年なので、家族の年収を改正後の基準(配偶者控除・扶養控除は給与収入136万円以下)で確認してください。
生命保険料控除と地震保険料控除は別々の控除で、それぞれに上限(生命保険料控除12万円、地震保険料控除5万円)があります。また、社会保険料控除は給与から天引きされた分は会社が把握していますが、家族の国民年金保険料や国民健康保険料を自分が支払った場合は、保険料控除申告書に記載して証明書(国民年金は控除証明書が必要)を添付しないと控除されません。
5. 年末調整に関するよくある疑問
5.1 年末調整と確定申告の違いは?
年末調整は会社が給与所得についてだけ行う精算で、確定申告は本人が1年間のすべての所得について税務署に申告する手続きです。給与のみの人は年末調整で完結しますが、年末調整で受けられない控除を受けたい人や、給与以外の所得がある人は確定申告が必要です。
| 項目 | 年末調整 | 確定申告 |
|---|---|---|
| 誰が行うか | 会社(給与の支払者) | 本人 |
| 対象 | 給与所得だけ | 1年間のすべての所得 |
| 時期 | 12月(その年最後の給与の支払時) | 翌年2月16日〜3月15日(還付申告は1月から) |
| 受けられる控除 | 申告書で申告できる所得控除、住宅ローン控除(2年目以降) | すべての所得控除・税額控除(医療費控除・寄附金控除・雑損控除・住宅ローン控除初年度を含む) |
| 必要な人 | 扶養控除等申告書を提出している給与所得者(原則全員) | 給与2,000万円超、給与以外の所得20万円超、2か所給与、年末調整で受けられない控除を受ける人、年の途中で退職して再就職しなかった人など |
| 住民税 | 会社が給与支払報告書を提出するため手続き不要 | 確定申告の内容が市区町村に連携される |
5.2 年末調整を受けられなかった・書類を出し忘れた場合は?
年末調整の期限に間に合わなかった場合でも、会社によっては翌年1月末までなら年末調整のやり直し(再年末調整)で対応してもらえます。それが難しい場合は、翌年に自分で確定申告をすれば控除を受けられます。還付を受けるための申告は、翌年1月1日から5年間できます。
5.3 副業がある場合は?
年末調整は本業の給与だけを対象に行います。副業の所得(給与以外)が年20万円を超える場合や、副業も給与で年末調整されていない給与が20万円を超える場合は確定申告が必要です。20万円以下でも住民税の申告は必要です。
5.4 転職した場合は?
年末調整は、年末に在籍している会社で行います。前の会社から交付された源泉徴収票を現在の会社に提出すれば、前職の給与と源泉徴収税額を合算して年末調整してもらえます。源泉徴収票が間に合わない場合や、退職後に再就職していない場合は、確定申告で精算します。
5.5 住宅ローン控除を年末調整で受けるには?
住宅ローン控除は、入居した年(初年度)は必ず確定申告が必要です。2年目以降は、税務署から送られてくる「年末調整のための住宅借入金等特別控除証明書」と申告書を会社に提出すれば年末調整で控除を受けられます。金融機関の年末残高証明書は、令和5年以降に入居した人は金融機関が税務署に残高を報告する仕組み(調書方式)になったため、原則として不要です。
5.6 ひとり親控除・寡婦控除・障害者控除を受けるには?
いずれも扶養控除等(異動)申告書の該当欄に記入するだけで受けられ、戸籍謄本や障害者手帳の写しを会社に提出する必要は原則ありません(会社が確認を求める場合はあります)。ひとり親控除は婚姻歴や性別を問わず、生計を同じくする子(総所得金額等48万円以下、令和8年分は62万円以下)がいて合計所得金額500万円以下の人が対象で、控除額は35万円です。なお、かつての「寡夫控除」は令和2年分から廃止され、ひとり親控除に統合されています。
6. 会社の担当者が令和8年分で注意すること
- 12月1日以後に行う年末調整から、改正後の基礎控除額と「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」を使って年税額を計算します。11月までの毎月の源泉徴収は改正前の税額表のままです
- 基礎控除申告書・配偶者控除等申告書・特定親族特別控除申告書は改正後の様式で回収し、配偶者や特定親族の所得は改正後の給与所得控除(最低74万円)で計算した金額で判定します
- 新たに扶養親族等の対象になった家族がいる従業員からは、異動の旨を記載した扶養控除等(異動)申告書の提出を受けます。11月30日以前に支払う給与の源泉徴収では、その家族を扶養親族等の数に含めません
- 年末調整の結果は翌年1月10日(納期の特例の承認を受けている場合は1月20日)が納期限の源泉所得税の納付書で精算し、還付しきれない過納額は翌月以降の納付額から順次差し引きます
- 令和9年1月1日以後に支払う給与からは、改正後の「令和9年分 源泉徴収税額表」を使用します
- 令和9年1月以後に提出する令和8年分の源泉徴収票は、市区町村に給与支払報告書を提出していれば税務署への提出が不要になります(従業員への交付は必要)
7. まとめ
この記事では、年末調整の仕組みと対象者、必要書類と手続きの流れ、令和8年分の変更点、よくある間違いと疑問について解説しました。令和8年分の年末調整は、基礎控除が最大104万円、給与所得控除の最低額が74万円に引き上げられ、配偶者控除・扶養控除の対象になる家族の年収の目安が136万円に広がるなど、変更点の多い年です。新たに控除の対象になる家族がいる人は、扶養控除等(異動)申告書の提出を忘れないようにしましょう。
一方で、医療費控除やふるさと納税の寄附金控除、住宅ローン控除の初年度は年末調整では受けられず、確定申告が必要です。年末調整で出し忘れた控除も確定申告で取り戻せます。会社の担当者の方は、12月の年末調整で改正後の控除額と新しい給与所得控除後の金額の表を使う点にご注意ください。年末調整の実務や従業員への案内でお困りの場合は、税理士にご相談ください。
この記事のテーマに関連するサービス


この記事を読んだ方に

記事の内容を自社に当てはめて確認したい方は、30分の無料相談をご利用ください。ご契約をお願いする場ではありません。
無料相談を申し込む(30分・オンライン可)


