
LivRoot税理士法人 > 税務・会計・財務の学習記事 > 個人事業主 > 【2026年版】社用車は購入とリースどちらが得?経費になる時期・中古車の耐用年数・消費税・車の税金の改正まで税理士が比較
【2026年版】社用車は購入とリースどちらが得?経費になる時期・中古車の耐用年数・消費税・車の税金の改正まで税理士が比較

会社で車を使うとき、「買うのとリースするのと、どちらが得なのか」はよくいただくご相談です。
よく聞くのが「リースは全額経費になるから節税になる」という説明ですが、これは正確ではありません。購入しても減価償却で経費になりますし、法人の原則である定率法なら、最初の数年は購入のほうが多く経費にできることもあります。購入とリースで変わるのは、主に「いつ経費になるか」と「お金が出ていくタイミング」です。
この記事では、購入とリースの税務上の違い、新車と中古車の減価償却の計算、消費税の扱い、2026年に大きく変わった車の税金、社用車を使ううえでの注意点を、税理士がわかりやすく解説します。
この記事のポイント
- 購入でもリースでも、事業用の車の費用は経費にできる。大きく違うのは経費になる時期と資金の出方。有利不利は、金利・維持費・売却代金を含めた総負担で比べる
- 法人が車を買うと、何も届け出なければ定率法で償却する。新車(耐用年数6年)を期首から事業に使えば、1年目に取得価額の約3分の1を経費にできる
- 中古車は耐用年数が短くなる。4年落ちの普通車は簡便法で耐用年数2年となり、法人が定率法で期首から使えば、1円を残して1年で経費にできる。ただし「節税」ではなく、経費になる時期が早まるだけ
- 車を買ったときの消費税は、原則として買った期に一括で仕入税額控除する。リースも原則は引渡し時に一括だが、リース料を費用処理している場合は、リース料を支払うべき日の属する課税期間ごとに分けて控除することもできる
- 2025年末から2026年にかけて、ガソリンの旧暫定税率の廃止(2025年12月31日)、環境性能割の廃止(2026年3月31日)、軽油引取税の旧暫定税率の廃止(4月1日)、エコカー減税の見直し(5月1日)など、車の税金が大きく変わった
1. 購入とリース、何が違うのか
1.1 基本的な違い
| 項目 | 購入 | リース(所有権移転外) |
|---|---|---|
| 所有者 | 会社 | リース会社 |
| 初期費用 | 車両代金(一括またはローン) | 頭金なしの契約もある(初期費用・保証金の有無は見積書で確認) |
| 毎月の支出 | ローンの返済(利用する場合)と、その都度の維持費(税金・保険・車検・整備) | 契約で決めたリース料(税金・車検・整備を含むかは契約による)と、契約に含まれない維持費 |
| 経理 | 資産に計上して減価償却 | リース料を経費処理(中小企業の場合) |
| 経費になるペース | 定率法なら最初の年ほど多い | 毎月同じ額 |
| 自動車税・重量税の納付 | 会社 | 自動車税は原則リース会社(リース料に含まれる)。重量税の手配やリース料への含み方は契約による |
| 消費税の仕入税額控除 | 引渡しを受けた期に一括 | 原則は引渡し時に一括。リース料を費用処理していれば、支払うべき日の属する課税期間ごとの分割も可 |
| 途中で手放す | 売却・下取りできる(ローンで所有権が売主に残っている場合は、残債の精算などの手続きが必要) | 原則として中途解約できない(解約金がかかる) |
| 期間が終わったら | そのまま使い続けるか売却 | 返却・再リース・買取り(契約による) |
| 改造・走行距離 | 契約上の制限は通常受けない(法令上の規制は別) | 原状回復・走行距離の制限・返却時の精算の条件を契約で確認 |
購入すると車は会社の資産になり、減価償却で少しずつ経費にしていきます。リースはリース会社が所有者で、会社は毎月のリース料を払って車を使います。自動車税は原則として所有者であるリース会社に課税され、その分はリース料に含まれるのが一般的です。自動車重量税の納付の手配や、車検・整備をどこまでリース会社に任せられるかは、契約によって異なります。
1.2 「リースは全額経費だから得」は誤解
事業用のリース料は、通常の均等払いの契約であれば、支払う期ごとに全額を経費にできます。しかし、購入した車も、減価償却によって1円を残すまで経費にでき、売却や廃車の時に残りも経費になります。違いは経費になるペースです。
- 購入:定率法なら最初の年に多く、年を追うごとに少なくなる
- リース:毎月同じ額が経費になる
節税の効果だけで比べると、購入とリースに大きな差はありません。リース料には、リース会社の金利や手数料、管理費用などが含まれます。実際にどちらが得かは、残価の設定、整備の範囲、購入時の借入利息、売却代金などをそろえたうえで、総負担で比べる必要があります。
どちらを選ぶかは、「まとまった資金を出せるか」「何年乗るか」「車の管理を任せたいか」で決めるのが現実的です。
2. 購入した場合の経理と税金
2.1 取得価額に入れるもの・入れなくてよいもの
車を買ったときに払うお金は、すべてが車両(資産)の取得価額になるわけではありません。
| 費用 | 経理(法人) | 消費税 |
|---|---|---|
| 車両本体・オプション・付属品 | 取得価額(車両運搬具) | かかる |
| 納車費用 | 取得価額 | かかる |
| 登録・車庫証明の代行手数料 | 取得価額に含めずに経費にできる | かかる |
| 登録・車庫証明の法定費用(印紙・証紙など) | 取得価額に含めずに経費にできる | かからない |
| 自動車税(新規登録時の月割分) | 租税公課(経費) | かからない |
| 自動車重量税 | 租税公課(経費) | かからない |
| 自賠責保険料 | 保険料(保険期間に応じて経費) | かからない |
| リサイクル料金(預託金) | 預託金(資産) | かからない |
| 中古車の「未経過自動車税」「未経過自賠責保険料」相当額 | 車両代金の一部 | かかる |
車両本体の価格やオプション、納車費用は取得価額に含めます。一方、自動車税や自動車重量税、自賠責保険料は、車の取得ではなく保有・使用にかかる費用なので、取得価額には含めません。登録のための費用(登録免許税や登録手数料など)も、取得価額に含めずに経費にできます(法人税基本通達7-3-3の2)。リサイクル料金のうち預託金の部分は、経費ではなく預託金(資産)として計上します。
2.2 耐用年数と償却方法
車の法定耐用年数は、普通自動車が6年、軽自動車(総排気量0.66リットル以下)が4年です。貨物自動車は5年(ダンプ式は4年)です。
償却方法は、法人は定率法、個人事業主は定額法が原則です(届出をしない場合の法定償却方法)。法人が定額法を使いたい場合は、初めて償却方法を選ぶときは確定申告書の提出期限までに「減価償却資産の償却方法の届出書」を出します。すでに採用している方法を変える場合は、原則として変更したい事業年度の開始日の前日までに変更承認申請書を出し、税務署長の承認を受ける必要があります。
| 車両の区分(一般用) | 法定耐用年数 | 定率法の償却率(法人の原則) | 定額法の償却率(個人事業主の原則) |
|---|---|---|---|
| 普通自動車(乗用車など) | 6年 | 0.333 | 0.167 |
| 貨物自動車(ダンプ式以外) | 5年 | 0.400 | 0.200 |
| 軽自動車・小型車(総排気量0.66リットル以下) | 4年 | 0.500 | 0.250 |
| 貨物自動車(ダンプ式) | 4年 | 0.500 | 0.250 |
| 2輪・3輪自動車 | 3年 | 0.667 | 0.334 |
年度の途中で買った場合は、その年度は使い始めた月からの月割になります。
2.3 計算例:300万円の新車を購入した場合
3月決算の法人が、4月(期首)に300万円の普通自動車を買い、定率法で償却する場合です。
- 1年目:300万円×0.333=99万9,000円
- 2年目:(300万円-99万9,000円)×0.333=66万6,333円
- 3年目:44万4,444円
- 4年目以降:計算した償却額が償却保証額(300万円×0.09911=29万7,330円)を下回るため、改定償却率0.334で均等に償却(4年目・5年目は29万7,334円)
- 6年目:残りを償却し、帳簿に1円を残す
1年目だけで取得価額の約3分の1が経費になります。同じ車を個人事業主が定額法で償却すると、1月から12か月使った場合は300万円×0.167=50万1,000円、4月から使い始めた場合はその年は9か月分で37万5,750円です。
3. リースした場合の経理と税金
3.1 カーリースの種類と税務上の扱い
| 種類 | 内容 | 税務上の扱い(借り手) |
|---|---|---|
| 所有権移転外ファイナンス・リース | 中途解約できず(解約時は残りのリース料のおおむね全部を支払う)、リース料で車の取得費用のほぼ全部を負担する契約のうち、所有権移転リースにあたらないもの。期間満了後は返却または再リース | リース開始時に車を買ったものとみなし、リース期間定額法で償却。賃借料として経費処理した金額は償却費に含まれるため、中小企業はリース料をそのまま経費にできる |
| 所有権移転ファイナンス・リース | 期間満了時に無償や名目的な対価で車がもらえる、割安な価格での買取りが確実に見込まれる、名目的な再リース料での再リースが予定されている、など | 売買とみなし、自社で買った車と同じく法定耐用年数・自社の償却方法で償却する |
| オペレーティング・リース | 税務上のリース取引の要件(解約不能またはこれに準ずること、車の経済的な利益と費用を借り手が実質的に負担すること)を満たさない賃貸借。契約の名称や単純な総額の割合だけでは判定しない | 賃貸借として、リース料を期間に応じて(債務の確定に応じて)経費にする。消費税も契約上の支払期日などに応じて控除 |
| メンテナンスリース | 車検・整備・消耗品の費用をリース料に含める契約(上のいずれかに該当) | 車両部分の区分は上と同じ。整備サービス部分は、契約で区分されているかどうかを確認して経理する |
カーリースの契約は、税務上の「リース取引」(いわゆるファイナンス・リース)にあたるものが一般的です。ただし、どの区分になるかは契約の名称ではなく、返却・買取り・解約などの契約条件で判定します。リース取引とは、原則として中途解約ができず(解約する場合は残りのリース料のおおむね全部を払う)、借り手がリース料で車の取得費用のほぼ全部を負担するものをいいます。
「ファイナンス・リースは中途解約しやすい」と説明されることがありますが、逆です。中途解約ができないことが、ファイナンス・リースの要件です。
リース期間の終わりに車が無償や名目的な金額でもらえる契約、割安な価格での買取りが確実に見込まれる契約などは「所有権移転リース」と同じ扱いになり、それ以外が「所有権移転外リース」です。この判定では、名目的な再リース料で再リースすることが予定されているか、といった点も含めて見ます。
3.2 中小企業はリース料をそのまま経費にできる
法人税では、所有権移転外リースは「リース開始時に車を買った」ものとみなされ、リース期間で均等に償却する(リース期間定額法)のが原則です。ただし、借り手が賃借料として経費処理した金額は、償却費として経理した金額に含まれます(法人税法施行令131条の2)。
そのため中小企業では、毎月同じ額を払う通常の契約であれば、毎月のリース料を「賃借料」や「リース料」として経費処理すれば足ります(支払いが均等でない契約などで、経費処理した額が税務上の償却限度額を超える場合は、申告で調整が必要です)。会計上も、中小企業の会計に関する基本要領で、支払ったリース料を費用処理する方法が認められています。金額が大きい場合は、未経過のリース料を注記しておくのが望ましいとされています。
なお、所有権移転外リースの車には、10万円未満の即時損金算入、20万円未満の一括償却資産、特別償却、圧縮記帳は使えません。一方、中小企業者等の少額減価償却資産の特例(2026年4月1日以後の取得は40万円未満)は、要件を満たせばリース資産にも使えます。
3.3 購入とリースで経費になる時期を比べる
2.3の300万円の車を、5年リース(車両部分のリース料総額330万円、月5万5,000円)で使った場合と比べます。
| 年 | 購入(定率法・6年) | 購入の累計 | リース(5年・総額330万円) | リースの累計 |
|---|---|---|---|---|
| 1年目 | 999,000円 | 999,000円 | 660,000円 | 660,000円 |
| 2年目 | 666,333円 | 1,665,333円 | 660,000円 | 1,320,000円 |
| 3年目 | 444,444円 | 2,109,777円 | 660,000円 | 1,980,000円 |
| 4年目 | 297,334円 | 2,407,111円 | 660,000円 | 2,640,000円 |
| 5年目 | 297,334円 | 2,704,445円 | 660,000円 | 3,300,000円 |
| 6年目 | 295,554円 | 2,999,999円 | ― | 3,300,000円 |
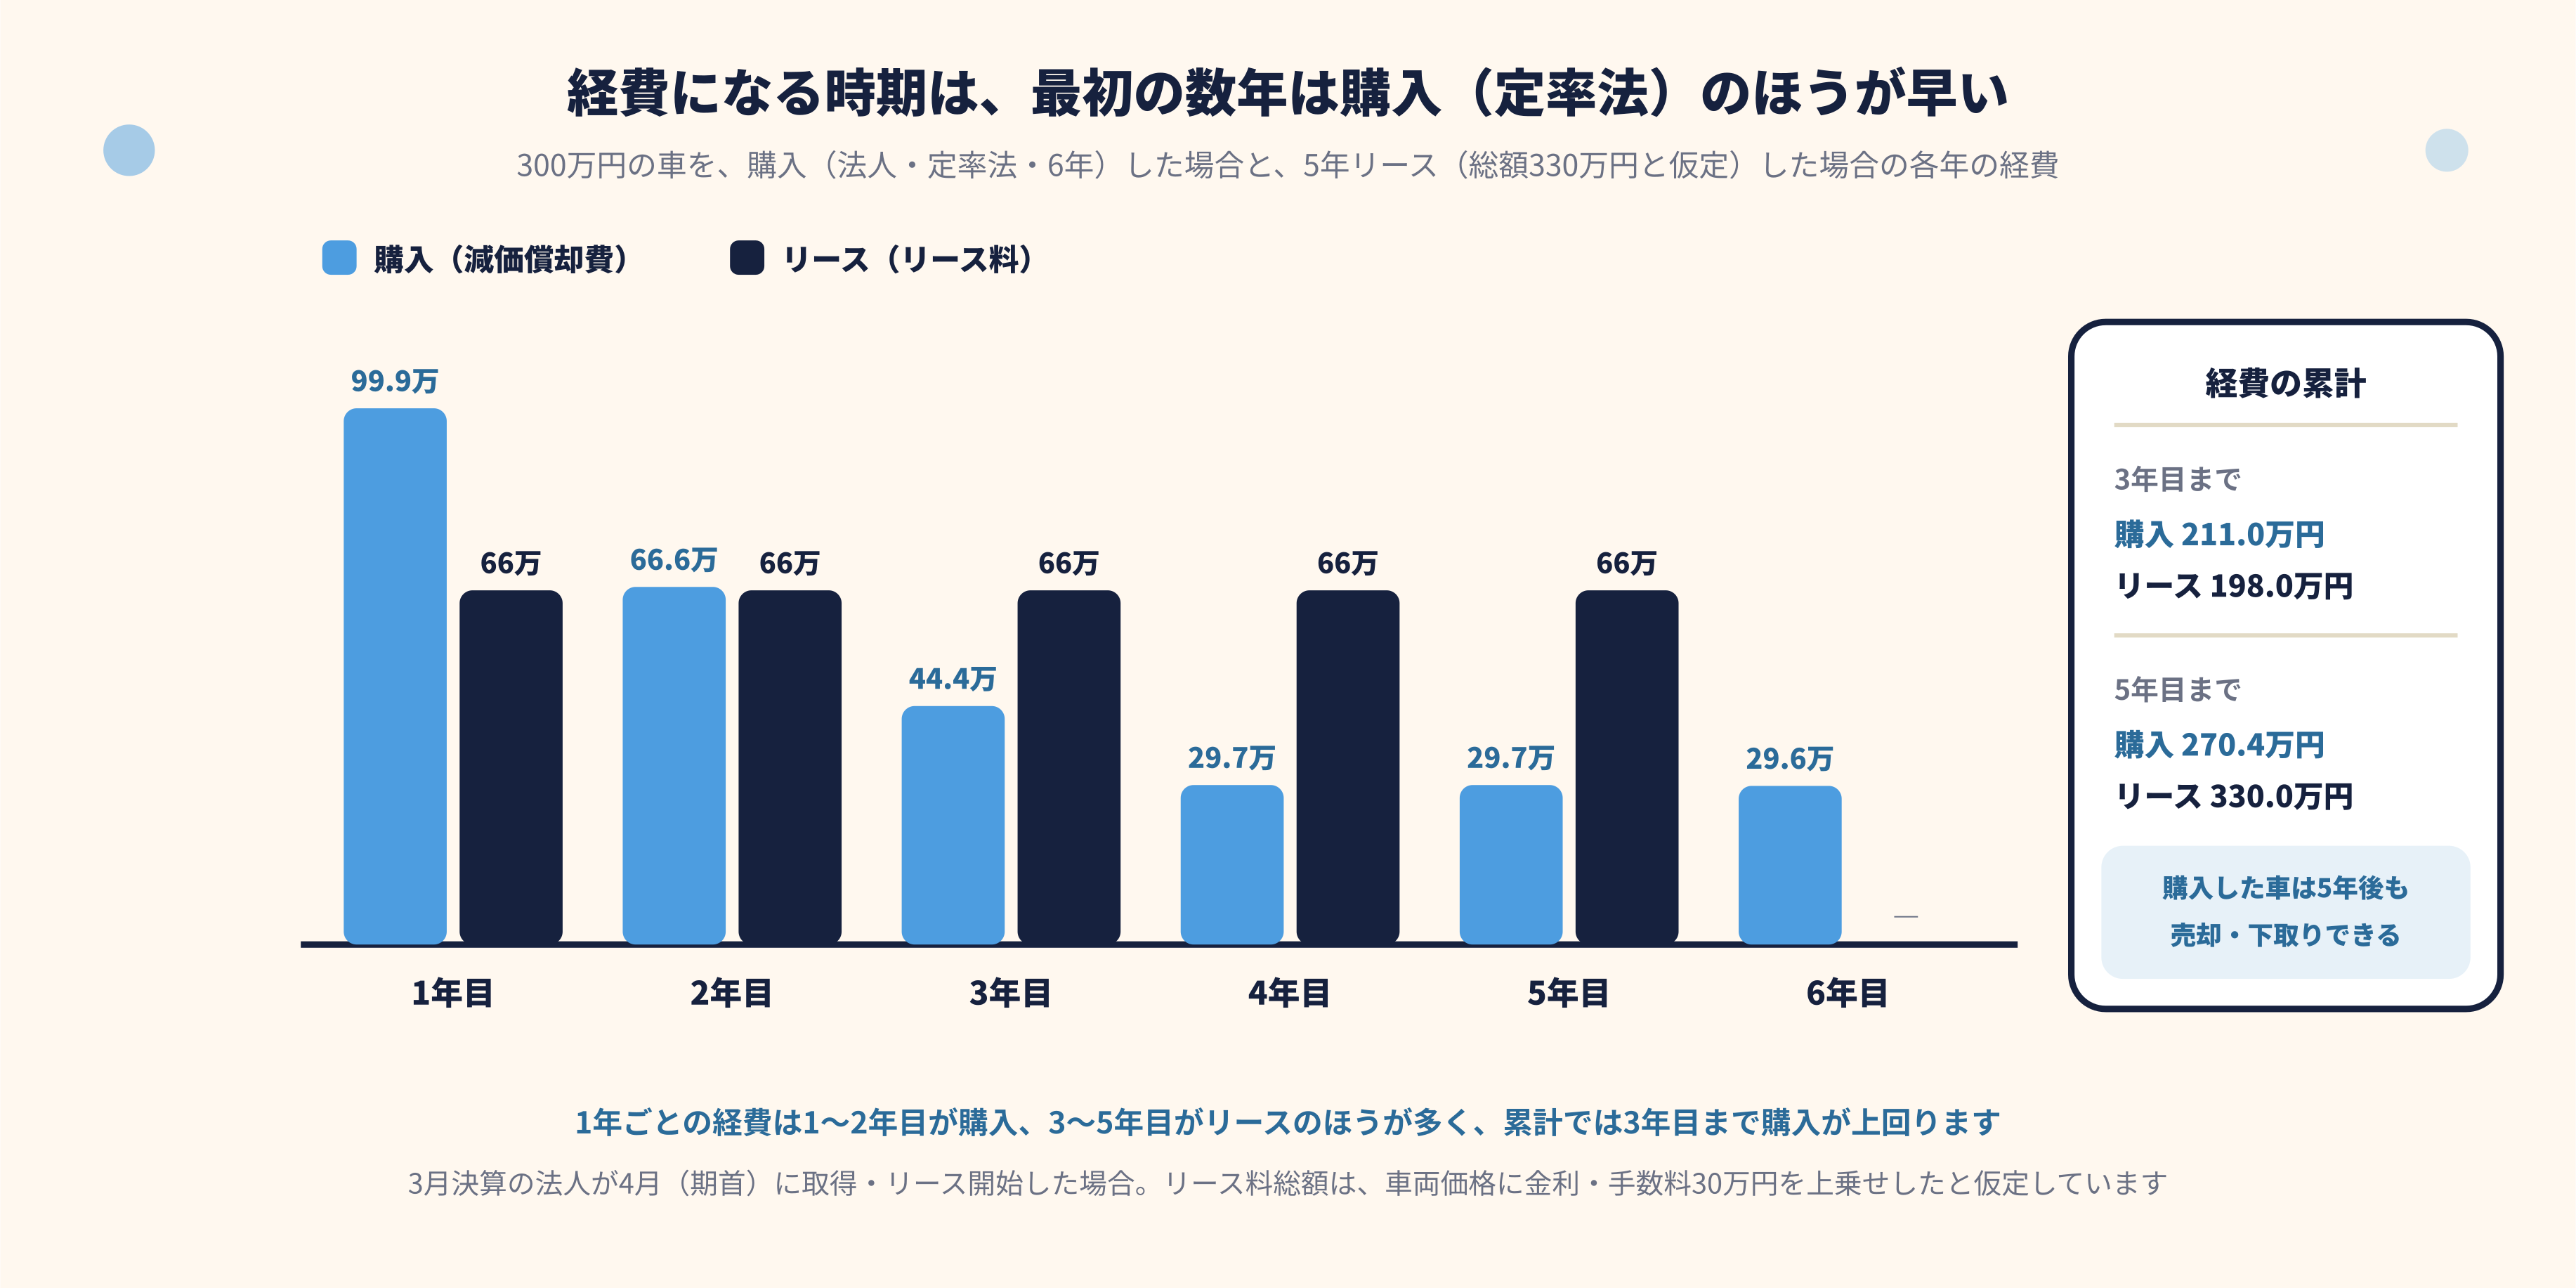
1年ごとの経費は、1年目と2年目は購入(定率法)のほうが多く、3年目から5年目はリースのほうが多くなります。累計では3年目まで購入が上回り、4年目にリースが逆転します。
5年間の合計ではリースのほうが59万5,555円多く見えますが、これは、リース料に上乗せされた金利・手数料(この例では30万円と仮定)に加えて、購入した車の29万5,555円がまだ経費になっていないためです。
購入した車は、5年後にも帳簿価額(この例では29万5,555円)が残り、下取りや売却をすればお金が戻ってきます。売却額が帳簿価額より高ければ、その差額は売却益として課税されます。
4. 中古車を購入する場合
4.1 中古車の耐用年数(簡便法)
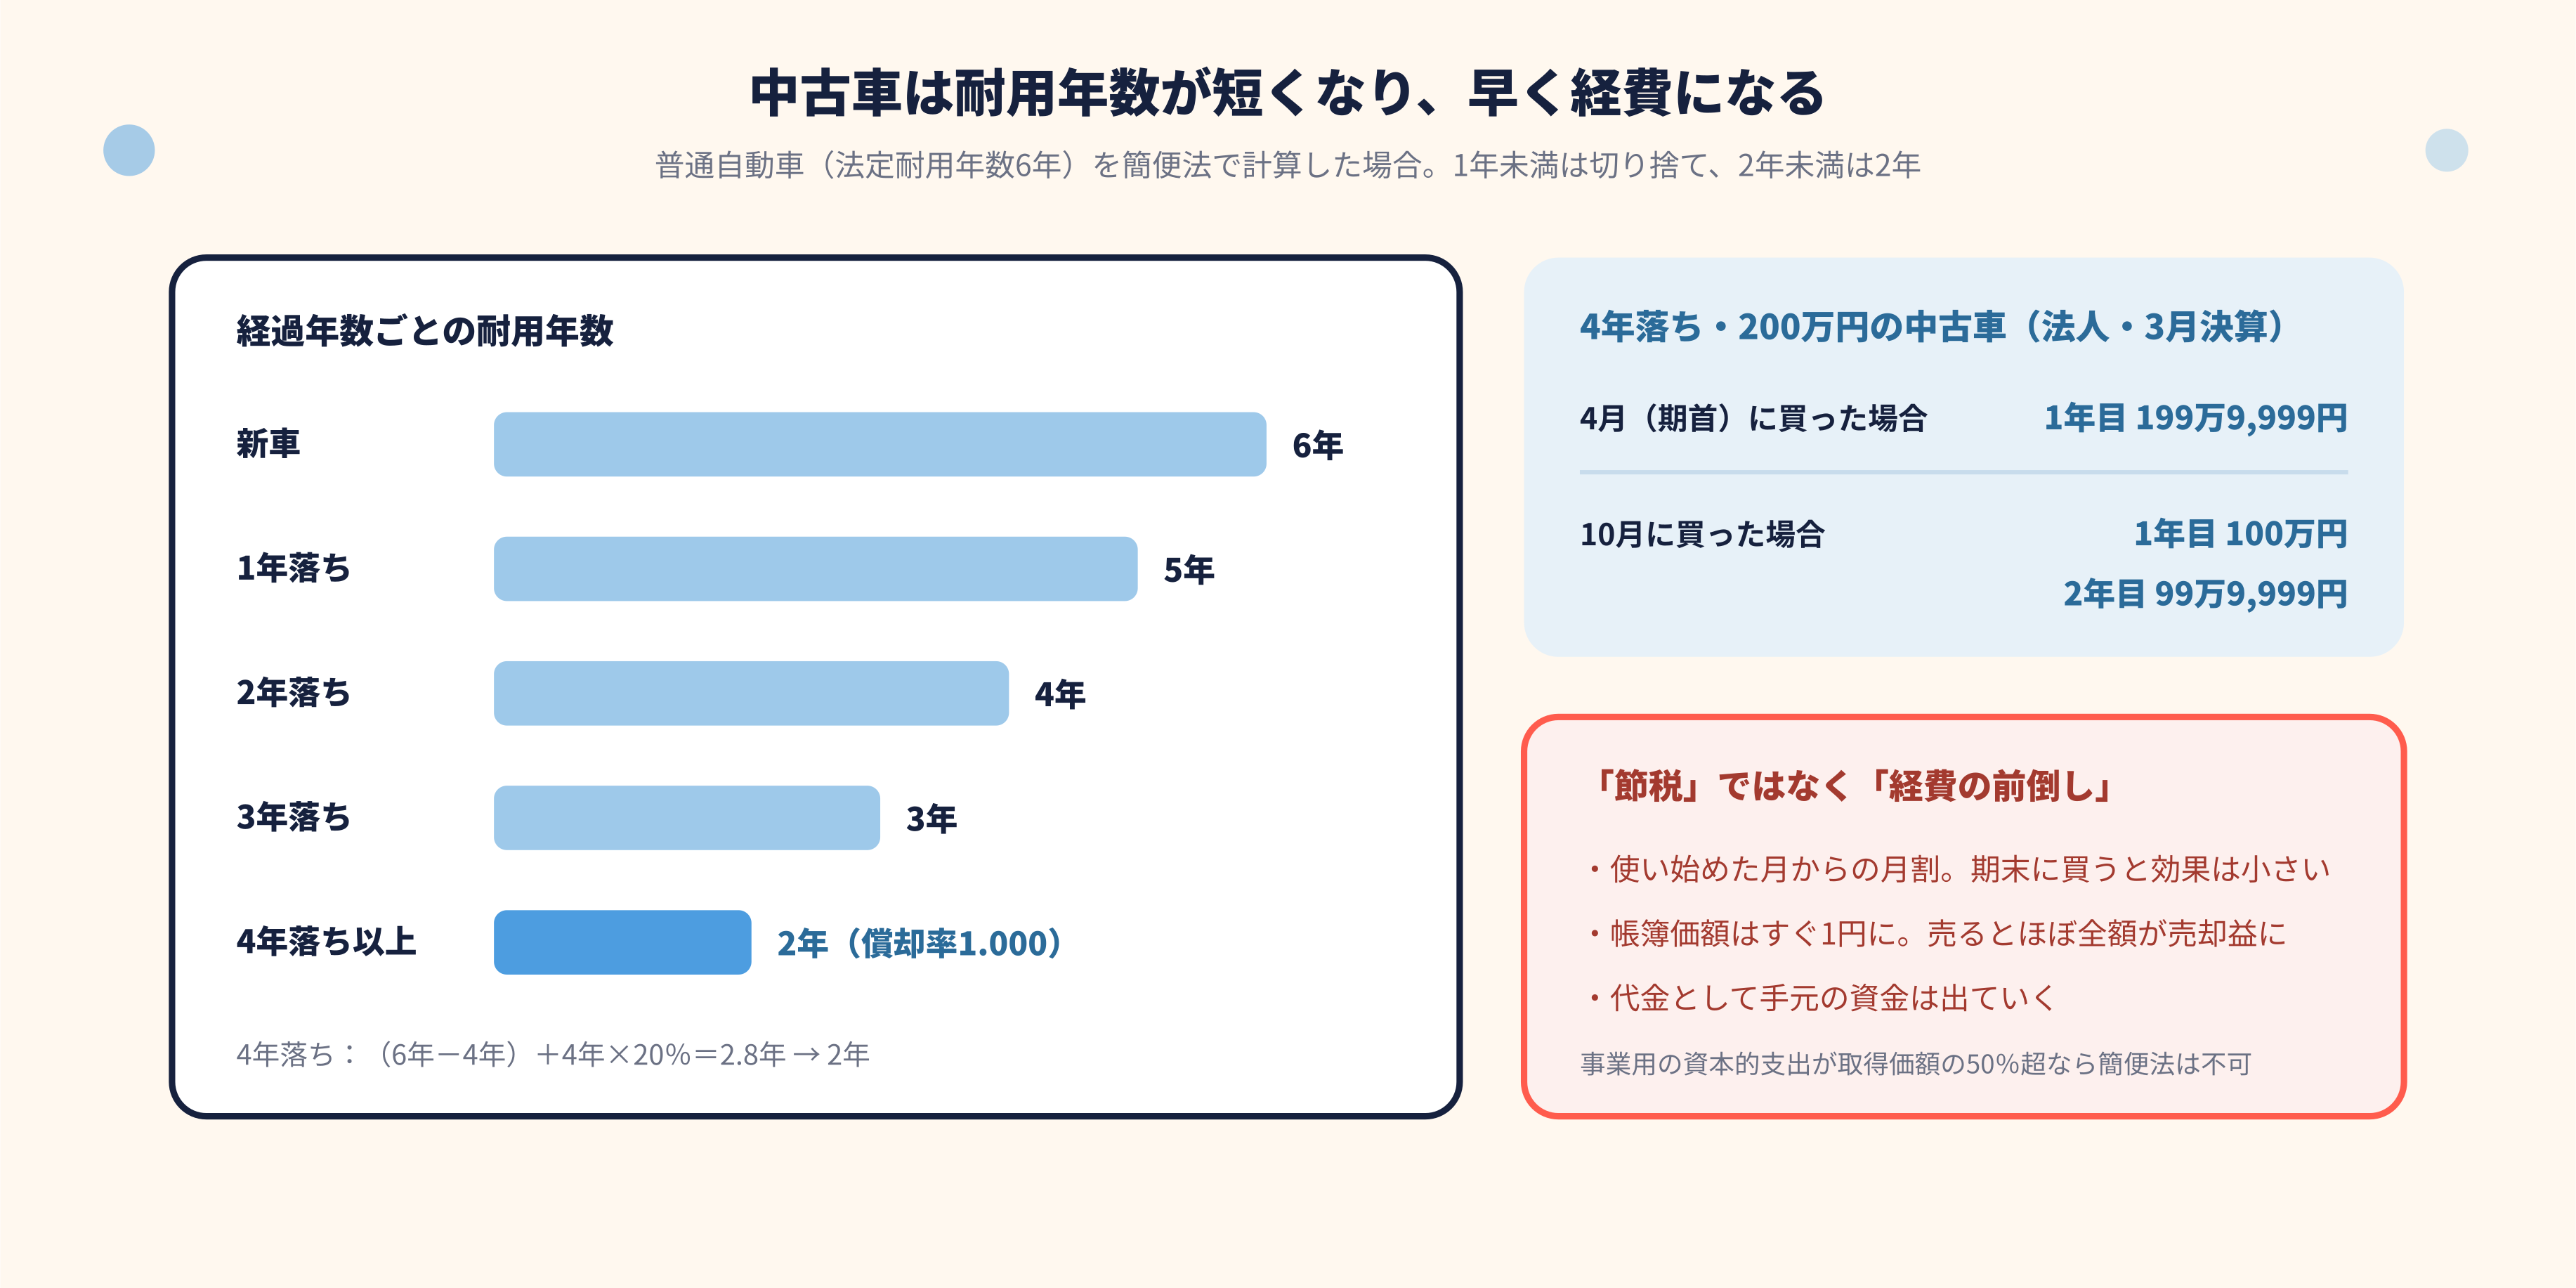
中古車は、新車と同じ耐用年数ではなく、使える残りの年数で償却できます。残りの年数を見積もるのが難しい場合は、次の簡便法で計算できます(耐用年数省令3条)。
- 法定耐用年数をすべて過ぎた車:法定耐用年数×20%
- 法定耐用年数の一部を過ぎた車:(法定耐用年数-経過年数)+経過年数×20%
計算した年数の1年未満は切り捨て、2年未満になった場合は2年とします。
| 経過年数 | 普通自動車(法定6年) | 軽自動車(法定4年) |
|---|---|---|
| 新車 | 6年(償却率0.333) | 4年(償却率0.500) |
| 1年落ち | 5年(償却率0.400) | 3年(償却率0.667) |
| 2年落ち | 4年(償却率0.500) | 2年(償却率1.000) |
| 3年落ち | 3年(償却率0.667) | 2年(償却率1.000) |
| 4年落ち | 2年(償却率1.000) | 2年(償却率1.000) |
| 5年落ち以上 | 2年(償却率1.000) | 2年(償却率1.000) |
なお、中古車を事業に使うために支出した資本的支出(価値を高めたり使用可能期間を延ばしたりする支出)が、その車の取得価額の50%を超える場合は、簡便法は使えません。通常の修理・整備の費用はこの判定に含めません。また、簡便法は車を使い始めた年度にしか選べません。
4.2 「4年落ちの中古車は節税になる」の本当のところ
4年落ちの普通車は、(6年-4年)+4年×20%=2.8年 → 2年です。耐用年数2年の定率法の償却率は1.000なので、法人が期首から事業に使えば、1円を残して1年で経費にできます(個人事業主の原則である定額法なら、償却率0.500で2年に分かれます)。これが「4年落ちの中古車は節税になる」といわれる理由です。
ただし、注意点があります。
- 月割になるため、期の途中で買うと1年目に経費にできるのは使った月数分だけです。3月決算の法人が10月に200万円の中古車を買えば、1年目は100万円、2年目に残りの99万9,999円です
- 早く経費になった分、帳簿価額はすぐ1円になります。数年後に売れば、売却額がほぼそのまま売却益として課税されます
- 経費を前倒しできるだけで、税金が消えるわけではありません(課税の繰延べ)。車の代金として、手元の資金はしっかり出ていきます
「中古車は減価償却費を抑えられる」と説明されることがありますが、同じ取得価額・同じ償却方法・同じ使用月数で比べれば逆です。中古車は耐用年数が短くなるため、早い時期に多く経費にできます。
5. 消費税の扱い
原則課税で消費税を計算している事業者は、帳簿と請求書などを保存していれば、事業用の車の取得にかかった消費税を仕入税額控除できます(課税売上割合などによっては全額を控除できない場合があります)。購入とリースで、控除できる時期が違います。
- 購入:車の引渡しを受けた課税期間に、車両価格にかかる消費税を一括で控除します
- 所有権移転外リース:原則は、車の引渡しを受けた課税期間に、リース料総額(契約で区分された利子や保守料などを除く)にかかる消費税を一括で控除します。ただし、会計上リース料を費用処理している場合は、リース料を支払うべき日の属する課税期間ごとに分けて控除(分割控除)することもできます
- オペレーティング・リースやレンタル:原則として、契約で定めた支払期日などに応じた課税期間に控除します
自動車税・自動車重量税(租税公課)や自賠責保険料には消費税がかからないため、仕入税額控除の対象になりません。
中古車を買ったときに「自動車税の未経過分」として払う金額は、自動車税そのものではなく車の代金の一部とされ、消費税の課税対象になります。一方、リサイクル預託金相当額は非課税です。
簡易課税制度や2割特例(令和8年9月30日を含む課税期間まで)を使っている課税期間は、実際の仕入れにかかった消費税で計算しないため、同じ売上であれば購入かリースかで納める消費税額は変わりません(後の年に原則課税に変わる場合は、その年の控除額に影響することがあります)。
6. 車にかかる税金と2026年の改正
6.1 保有にかかる税金
車を持っていると、毎年または車検のたびに次の税金がかかります。リースの場合、自動車税は所有者であるリース会社に課税され、リース料に含まれるのが一般的です。自動車重量税の扱いは契約で確認してください。
- 自動車税:4月1日時点の所有者(ローンで売主が所有権を持っている場合は使用者)に、毎年かかります。排気量などで決まり、自家用乗用車で総排気量1リットル超1.5リットル以下なら年3万500円(2019年10月以後に初めて登録した車)です。年度の途中で新規登録した場合は、登録の翌月から3月までの月割です。2026年4月1日から、「自動車税種別割」という名称は「自動車税」に変わりました
- 軽自動車税:4月1日時点の所有者に毎年かかります。月割の制度はありません
- 自動車重量税:車検を受けるとき(新車は登録時)に、車検の有効期間分をまとめて払います。エコカー減税で免税・軽減される車があります
自家用乗用車などは、新車登録から13年を超えたガソリン車・LPG車(ディーゼル車は11年超)の自動車税がおおむね15%重くなります(ガソリンを燃料とするハイブリッド車などは対象外。バス・トラックはおおむね10%)。
6.2 2025年末から2026年に変わったこと
| 時期 | 内容 | 社用車への影響 |
|---|---|---|
| 2025年12月31日 | ガソリンの旧暫定税率を廃止(揮発油税等 1リットル53.8円→28.7円) | ガソリン1リットルあたりの税負担が25.1円軽くなった |
| 2026年3月31日 | 自動車税・軽自動車税の環境性能割を廃止 | 4月以後に取得する車に環境性能割がかからなくなった(毎年の自動車税・軽自動車税は続く) |
| 2026年4月1日 | 軽油引取税の旧暫定税率を廃止(1リットル32.1円→15円) | 軽油1リットルあたりの軽油引取税が17.1円軽くなった |
| 2026年4月1日 | 「自動車税種別割」の名称を「自動車税」に変更 | 名称の変更のみ |
| 2026年4月1日 | 中小企業者等の少額減価償却資産の特例が40万円未満に(この日以後の取得分) | 安い中古車やバイクを一度に経費にできる範囲が広がった(要件を満たせばリース資産も対象) |
| 2026年5月1日 | エコカー減税(自動車重量税)の燃費基準を引き上げ、期限を2028年4月30日まで延長 | 免税・軽減の対象がしぼられた(EV・PHVなどは引き続き免税) |
| 2028年度以後の新車(予定) | 電気自動車の乗用車の自動車税を、車両重量に応じた課税に見直し | 税率は令和9年度の税制改正で決定 |
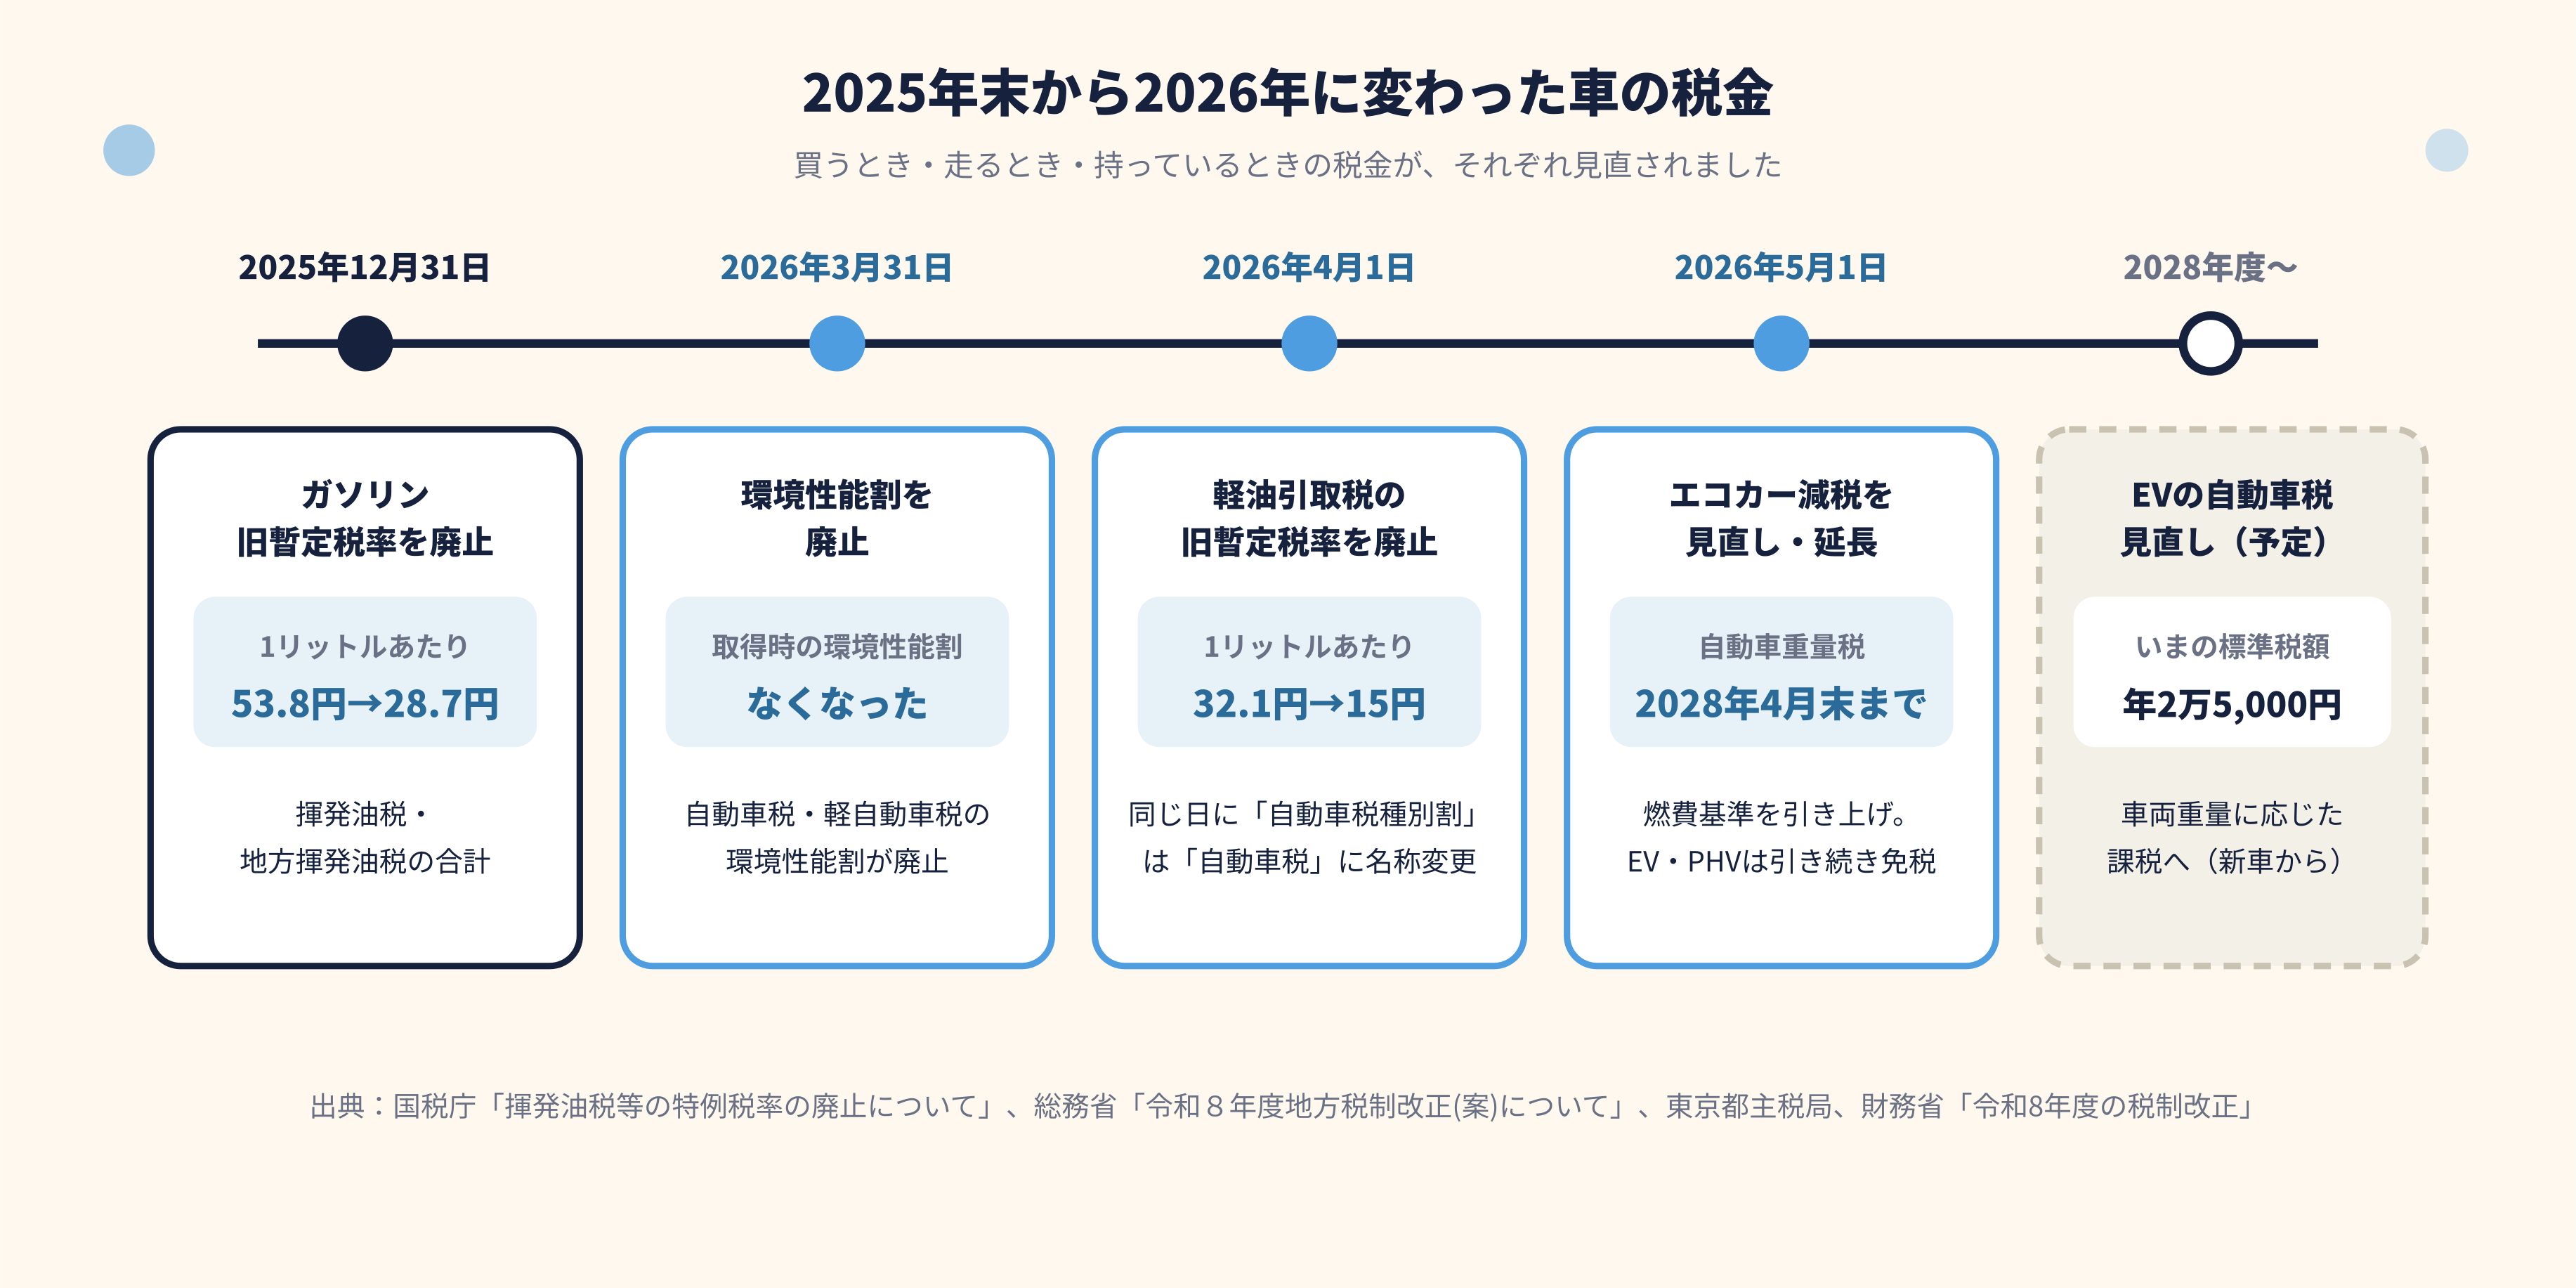
購入時にかかっていた自動車税・軽自動車税の環境性能割(燃費性能などに応じて取得価額の最大3%)は、2026年3月31日で廃止されました。4月以降に取得する車には環境性能割がかかりません(毎年の自動車税・軽自動車税や、新規登録時の自動車税の月割はこれまでどおりです)。
燃料の税金も下がりました。ガソリンの揮発油税等は、2025年12月31日から1リットルあたり53.8円が28.7円に、軽油引取税は2026年4月1日から32.1円が15円になりました。
電気自動車の乗用車は、今は排気量1リットル以下と同じ最低税率(2019年10月以後に初めて登録した自家用車で年2万5,000円。グリーン化特例の軽課や自治体の減免を除く)ですが、2028年度(令和10年度)以後の新車から、車両重量に応じた課税に見直される予定です。具体的な税率は令和9年度の税制改正で決まります。
7. 社用車で注意したいポイント
7.1 私的に使った分は役員給与になる
会社の車を社長や役員が休日の買い物や家族旅行に使うと、その分は会社から役員への経済的利益(給与)と扱われるおそれがあります(法人税基本通達9-2-9)。給与とされた場合は源泉所得税の対象になり、毎月おおむね一定の額でなければ、会社側で損金にならない場合もあります。
業務で使っていることを説明できるように、運転日報(日付・行き先・目的・走行距離)をつけておくと安心です。
7.2 個人事業主は業務で使った割合だけ経費
個人事業主が1台の車を仕事とプライベートの両方で使う場合、減価償却費・ガソリン代・自動車税・保険料などは、業務で使った割合(走行距離や使用日数など)で按分し、その割合だけを必要経費にします(所得税法45条、所得税法施行令96条)。
7.3 手放すときの税金
法人が車を売却・下取りに出すと、売却額と帳簿価額の差額が売却益(または売却損)になります。
個人事業主が事業用の車を売った場合は、事業所得ではなく譲渡所得(総合課税)になります。ほかの総合課税の譲渡益とあわせて、その年全体で最高50万円の特別控除を引くことができ、5年を超えて持っていた車の譲渡所得は、その2分の1だけが課税対象になります。
また、消費税の課税事業者は、法人・個人を問わず、事業用の車の売却額が課税売上げになります。個人事業主が仕事とプライベートの両方で使っていた車は、売却額のうち事業用の部分が課税売上げです。
7.4 償却資産税はかからない
自動車税・軽自動車税がかかる車は、固定資産税(償却資産)の申告の対象外です。二重に課税されることはありません。
8. 目的別の選び方
| 重視すること | 向いている方法 | 理由 |
|---|---|---|
| 初期費用を抑えたい | リース | 頭金なしの契約なら初期費用を抑えられる(保証金などは見積書で確認) |
| 長く乗りたい(6年以上を目安) | 購入 | リース料の金利・手数料がかからず、総額が安くなりやすい(借入利息・修繕費・売却代金も含めて比較) |
| 早めに経費を計上したい | 購入(中古車ならなおさら) | 法人は定率法で最初の数年に多く償却できる。中古車は耐用年数が短い(使用月数・個人か法人かで変わる) |
| 毎年の経費を平準化したい | リース | 均等払いの契約なら、毎月同じ額が経費になる |
| 車の管理の手間を減らしたい | リース(メンテナンス付き) | 税金の納付や、契約に含まれる範囲の車検・整備を任せられる |
| 3〜5年で乗り換えたい | リース | 期間満了時に返却すればよく、売却の手間がない(走行距離の超過や傷の精算、残価の精算が生じることはある) |
| 架装・改造をしたい、走行距離が多い | 購入 | 原状回復や走行距離の制限を受けない(法令上の規制やローン契約の条件は別) |
表は一般的な目安です。実際には、見積書で頭金や保証金、整備の範囲、残価や返却時の精算条件、購入する場合の借入利息などを確認して比べてください。まとまった資金があり、長く乗るつもりなら購入が有利になりやすく、初期費用を抑えたい、車の管理を任せたい、決まった年数で乗り換えたいならリースが候補になります。
最初の数年の利益が大きく、経費を早めに計上したい場合は、定率法で償却できる購入(中古車であればなおさら)のほうが効果的です。一方、毎年の経費を平準化したい場合はリースが合います。銀行借入れを使わずに車を導入できる点もリースの特徴ですが、リース契約も資金計画や金融機関の与信の評価に関係するため、借入れへの影響は取引銀行に確認してください。
9. よくある質問
9.1 決算直前に車を買えば節税になりますか
通常の減価償却では、効果は限られます。減価償却は使い始めた月からの月割なので、決算月に買って使い始めた場合、その期に経費にできるのは1か月分だけです。しかも、期末までに納車され、事業に使い始めていなければ、1円も償却できません。なお、中小企業者等の少額減価償却資産の特例(40万円未満)を使える安い中古車やバイクなどは、月割にならず、使い始めた期に全額を経費にできます。
9.2 高級車やスポーツカーでも経費にできますか
車種や価格だけで経費にならないということはありませんが、業務に使っている実態が必要です。営業や送迎に使っている記録がなく、実態として役員の私的な用途と判断されれば、経費として認められなかったり、役員給与とされたりすることがあります。
9.3 リースを途中で解約するとどうなりますか
ファイナンス・リースは中途解約ができないのが原則で、やむを得ず解約する場合は、残りのリース料に相当する解約金を求められるのが一般的です。解約金がいつ、いくら経費になるかは、契約の内容やそれまでの経理の方法によって変わるため、解約前に確認してください。資金負担も大きくなります。
9.4 軽自動車と普通車で税務上の違いはありますか
耐用年数が違います(軽自動車4年、普通車6年)。そのため、軽自動車は新車でも経費になるペースが早く、2年落ち以上の中古の軽自動車は耐用年数2年になります。毎年の税金は自動車税ではなく軽自動車税で、月割の制度がありません。
10. まとめ
社用車の購入とリースで大きく違うのは、「経費になる時期」と「お金の出方」です。「リースは全額経費だから節税になる」という説明は、購入した車も減価償却で1円を残すまで経費になることを見落としています。どちらが得かは、金利・維持費・売却代金まで含めた総負担で比べましょう。
法人が購入する場合は定率法で最初の数年に多く経費にでき、中古車なら耐用年数が短くなって、さらに早く経費にできます。ただし、それは課税の繰延べであり、売却するときに売却益として課税されることも忘れないでください。
2025年末から2026年にかけて、ガソリン・軽油の旧暫定税率の廃止、環境性能割の廃止、エコカー減税の見直しなど、車の税金が大きく変わりました。車の買い替えや、購入とリースの比較、社用車の私的利用の整理については、LivRoot税理士法人にご相談ください。
この記事のテーマに関連するサービス


この記事を読んだ方に

記事の内容を自社に当てはめて確認したい方は、30分の無料相談をご利用ください。ご契約をお願いする場ではありません。
無料相談を申し込む(30分・オンライン可)


