
LivRoot税理士法人 > 税務・会計・財務の学習記事 > 個人事業主 > 【2026年版】未成年・高校生のアルバイトと確定申告|申告が必要なケース・税金が戻る還付申告・親の扶養への影響を税理士が解説
【2026年版】未成年・高校生のアルバイトと確定申告|申告が必要なケース・税金が戻る還付申告・親の扶養への影響を税理士が解説

アルバイトを始めた高校生や、そのお子さまを持つ保護者の方から、「未成年でも確定申告は必要?」「給料から引かれた税金は戻ってくる?」「稼ぎすぎると親の扶養から外れる?」というご質問をよくいただきます。
税金のルールは、未成年でも大人と基本的に同じです。ただし、アルバイトの収入が多くない未成年の場合、確定申告が「義務」になる場面は多くありません。むしろ大事なのは、給料から引かれすぎた税金を取り戻す「還付申告」と、親の扶養への影響です。
この記事では、2026年(令和8年分)の最新の金額で、未成年のアルバイトと税金の関係を整理します。令和7年度・令和8年度の税制改正で、税金がかかり始める年収のラインは大きく変わっています。
この記事のポイント
- 2022年4月から、未成年は18歳未満。アルバイト代は大人と同じ「給与所得」として扱われる
- 2026年分は、アルバイトの給与だけなら年収178万円までは所得税がかからない。所得税がかからなければ、確定申告の義務はない
- 扶養控除等申告書を出していない勤め先では「乙欄」で所得税が引かれ、社会保険料などを引いた後の月給が10万5,000円未満でも3.063%がかかる。この場合や、年の途中で辞めて年末調整を受けていない場合は、還付申告で引かれすぎた税金が戻ることが多い
- 還付申告は、翌年1月1日から5年間できる
- 親の扶養控除(16歳以上の子)の対象になるのは年収136万円以下(2026年分)。親の健康保険の扶養は年収130万円未満が目安
1. 未成年の税金の基本
1.1 「未成年」は18歳未満
2022年4月1日から成年年齢が18歳に引き下げられ、未成年は18歳未満の人になりました。高校3年生でも、18歳の誕生日を迎えた後は成年です。
ただし、所得税の計算や確定申告の必要・不要のルールは、年齢に関係なく同じです。未成年だから特別に税金がかからない、ということはありません。未成年ならではの違いが出るのは、主に住民税の非課税(3.2で説明します)です。
1.2 アルバイト代は「給与所得」
アルバイトやパートの給料は、会社員の給料と同じ「給与所得」です。給与所得は、年収から「給与所得控除」を差し引いて計算します。2026年分(令和8年分)の給与所得控除の最低額は74万円です。
給料を払う勤め先は、毎月の給料から所得税を差し引いて(源泉徴収)、国に納めます。差し引く額は、アルバイトを始めるときに勤め先へ出す「扶養控除等(異動)申告書」を出したかどうかで変わります。
| 項目 | 扶養控除等申告書を出している(甲欄) | 扶養控除等申告書を出していない(乙欄) |
|---|---|---|
| 主な対象 | メインのアルバイト先(1か所だけに出せる) | 掛け持ちの2か所目以降、申告書を出し忘れた勤め先 |
| 所得税が引かれる額(2026年・月給の場合) | 月10万5,000円未満なら0円(扶養親族等0人の場合) | 月10万5,000円未満でも3.063%(10万5,000円以上は税額表の金額) |
| 年末調整 | 12月まで勤めていれば、勤め先で精算される | ない |
| 引かれすぎた税金 | 年末調整で戻る(年の途中で辞めて年末調整を受けていない場合は還付申告) | 還付申告をしないと戻らない |
扶養控除等申告書を出している勤め先では、12月に「年末調整」で1年分の税金が精算され、引かれすぎた分は戻ってきます。一方、申告書を出していない勤め先の給料(乙欄)は年末調整されません。また、年の途中で辞めた場合も、多くは年末調整を受けないまま終わります。年末調整を受けていない場合は、自分で確定申告(還付申告)をしないと、引かれすぎた税金は戻ってきません。
扶養控除等申告書は、1か所の勤め先にしか出せません。アルバイトを掛け持ちしている場合、2か所目以降の給料は乙欄で所得税が引かれます。
2. 確定申告が必要なケース・不要なケース
2.1 アルバイトだけなら、年収178万円までは所得税がかからない
2026年分(令和8年分)は、給与所得控除の最低額が74万円、基礎控除が104万円(合計所得金額489万円以下の場合)です。この2つを足した178万円までは、アルバイトの給与にかかる所得税はゼロになります。2025年分は160万円でした。
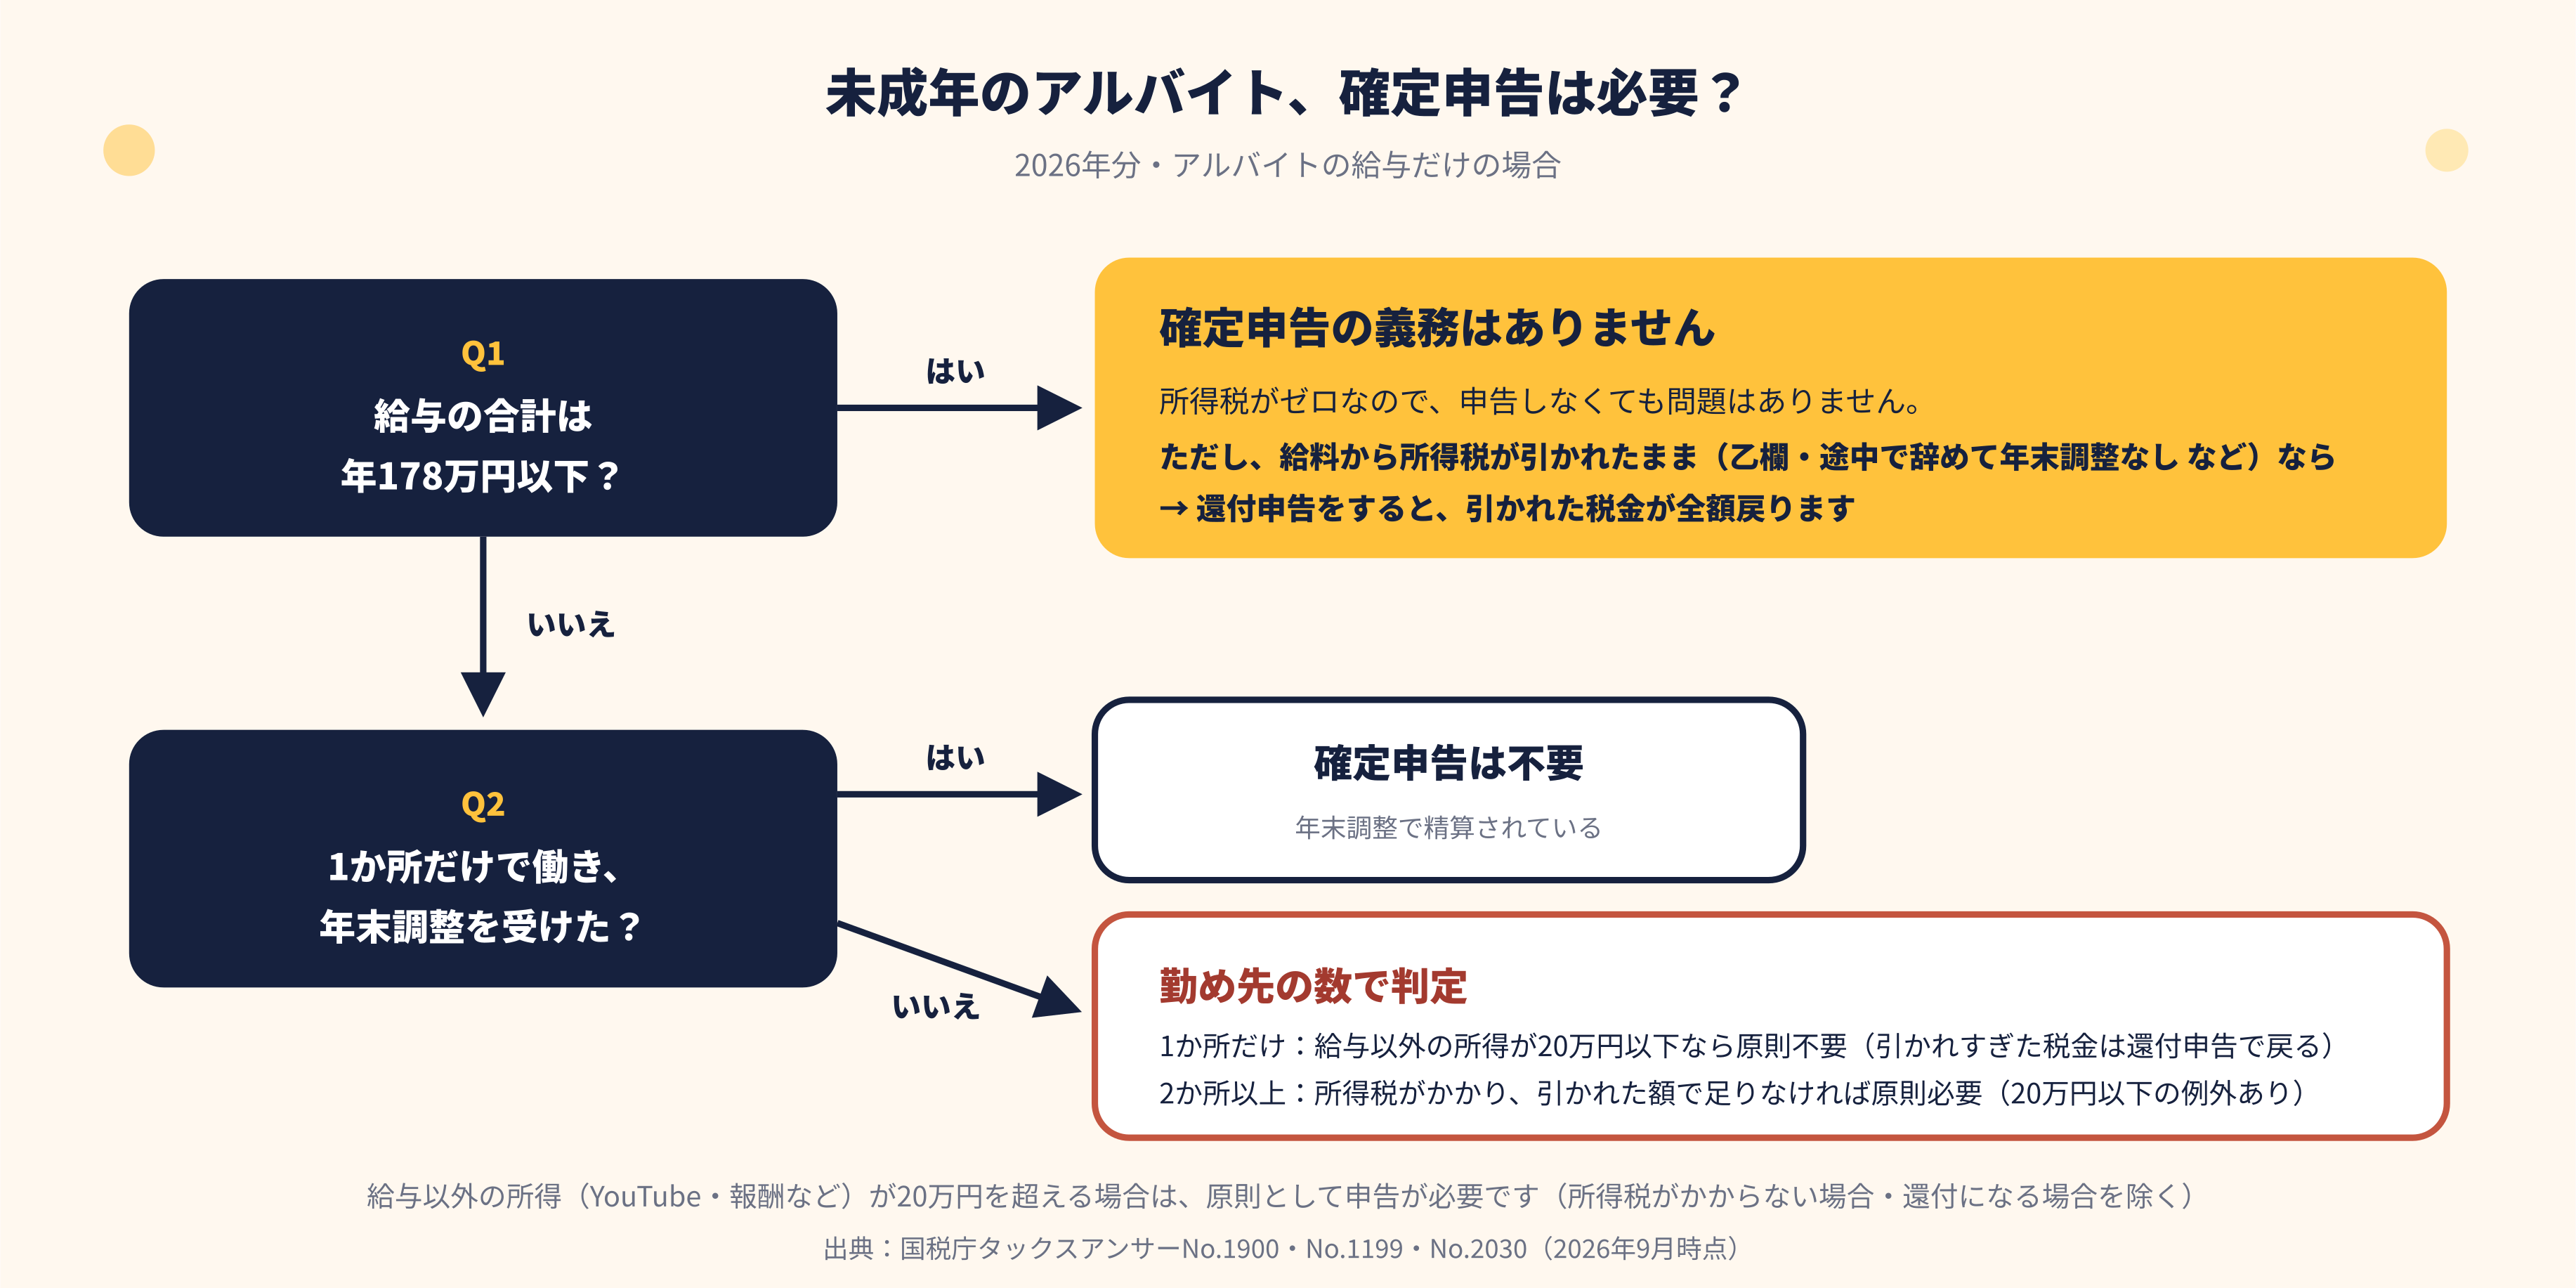
確定申告の義務があるのは、1年間の所得に所得税がかかる人です。所得税がゼロなら、確定申告をしなければならない義務はありません。高校生のアルバイトで年178万円を超えることは多くないため、多くの未成年には確定申告の義務はありません。
ただし、義務がなくても、給料から所得税が引かれていれば、還付申告で取り戻せます(3章)。
2.2 確定申告が必要か、判断の目安
| ケース | 確定申告 | ポイント |
|---|---|---|
| アルバイト1か所だけで年末調整を受けた(給与以外に申告が必要な所得はない) | 不要 | 年末調整で1年分の税金が精算されている |
| アルバイトの給与の合計が年178万円以下(掛け持ち・年の途中で退職・乙欄を含む) | 義務はない(所得税が引かれていれば還付申告で戻る) | 給与所得控除74万円+基礎控除104万円で、所得税がゼロになる |
| アルバイトの給与の合計が年178万円超で、2か所以上から給与がある | 所得控除・引かれた所得税の額を確認して判定(所得税がかかり、引かれた額では足りなければ原則必要) | 年末調整されなかった給与の収入と給与以外の所得の合計が20万円以下なら不要など、例外あり |
| 給与は1か所だけで年178万円超だが、年末調整を受けていない(年の途中で辞めたなど) | 給与以外の所得が20万円以下なら原則不要(引かれすぎた税金は還付申告で戻る) | 年収2,000万円以下で、給与の全部が源泉徴収の対象の場合 |
| アルバイトに加えて、給与以外の所得(YouTube・報酬など)がある | 給与以外の所得が20万円超なら原則必要(所得税がかからない場合や還付になる場合は義務なし) | 所得は、収入から経費を引いた金額 |
| 給与がなく、給与以外の所得だけがある | 所得が104万円以下なら義務はない | 基礎控除104万円(2026年分)の範囲内なら所得税がゼロ |
| 株式を特定口座(源泉徴収あり)で売買している | 原則として不要 | 口座の中で税金が差し引かれている |
アルバイト以外の収入がある場合は、次の点に注意してください。
- YouTubeの広告収入、イラストや原稿の報酬、仕入れた物の転売などは、収入から経費を引いた「所得」で考えます。多くは「雑所得」(規模によっては事業所得)になります。自分が使っていた服や家具などをフリマアプリで売った場合は、原則として税金はかかりません
- アルバイト先で年末調整を受けていても、給与以外の所得が20万円を超える場合は、原則として確定申告が必要です。ただし、所得控除を引いた後に所得税がかからない場合や、申告すると還付になる場合は、申告の義務はありません
- 報酬から所得税が差し引かれている場合は、還付申告で戻ることがあります
- 株式を特定口座(源泉徴収あり)で売買している場合は、原則として確定申告は不要です。暗号資産(仮想通貨)の取引で生じた利益は、原則として雑所得です
2.3 2か所以上でアルバイトをしている場合
アルバイトを掛け持ちしている場合も、給与の合計が年178万円以下なら所得税はかからず、確定申告の義務はありません。2か所目以降で乙欄の所得税が引かれていれば、還付申告で戻ります。
給与の合計が178万円を超える場合は、社会保険料控除などの所得控除や、引かれた所得税の額も含めて判断します。所得税がかかり、引かれた額では足りない場合は、原則として確定申告が必要です。ただし、給与がすべて源泉徴収の対象で年収2,000万円以下などの場合、年末調整を受けなかった給与の収入と、給与以外の所得の合計が20万円以下なら、申告は不要です。また、給与の合計から社会保険料控除などの所得控除(基礎控除・医療費控除・寄附金控除・雑損控除を除く)を引いた額が150万円以下で、給与以外の所得も20万円以下なら、申告は不要です。
なお、給与が1か所だけの場合は、年の途中で辞めて年末調整を受けていなくても、給与以外の所得が20万円以下なら、原則として確定申告は不要です(年収2,000万円以下で、給与の全部が源泉徴収の対象の場合)。引かれすぎた税金があれば、還付申告で戻ります。
3. 引かれすぎた税金を取り戻す「還付申告」と住民税
3.1 還付申告で税金が戻る例
還付申告は、確定申告の期間に関係なく、翌年の1月1日から5年間できます。2026年分なら、2027年1月1日から2031年12月31日までです。過去の年の分も、5年以内ならさかのぼって申告できます。
| 例 | 働き方 | 給料から引かれた所得税 | 戻る額 |
|---|---|---|---|
| 例1:乙欄で働いた | 扶養控除等申告書を出していない勤め先で、月8万円×12か月(年96万円)。ほかに収入なし | 8万円×3.063%=2,450円×12か月=29,400円 | 29,400円(全額) |
| 例2:年の途中で辞めた | 扶養控除等申告書を出した勤め先で、月12万円×6か月(年72万円)。扶養親族等0人(勤労学生の申告なし)。6月で辞め、年末調整を受けていない。ほかに収入なし | 890円×6か月=5,340円 | 5,340円(全額) |
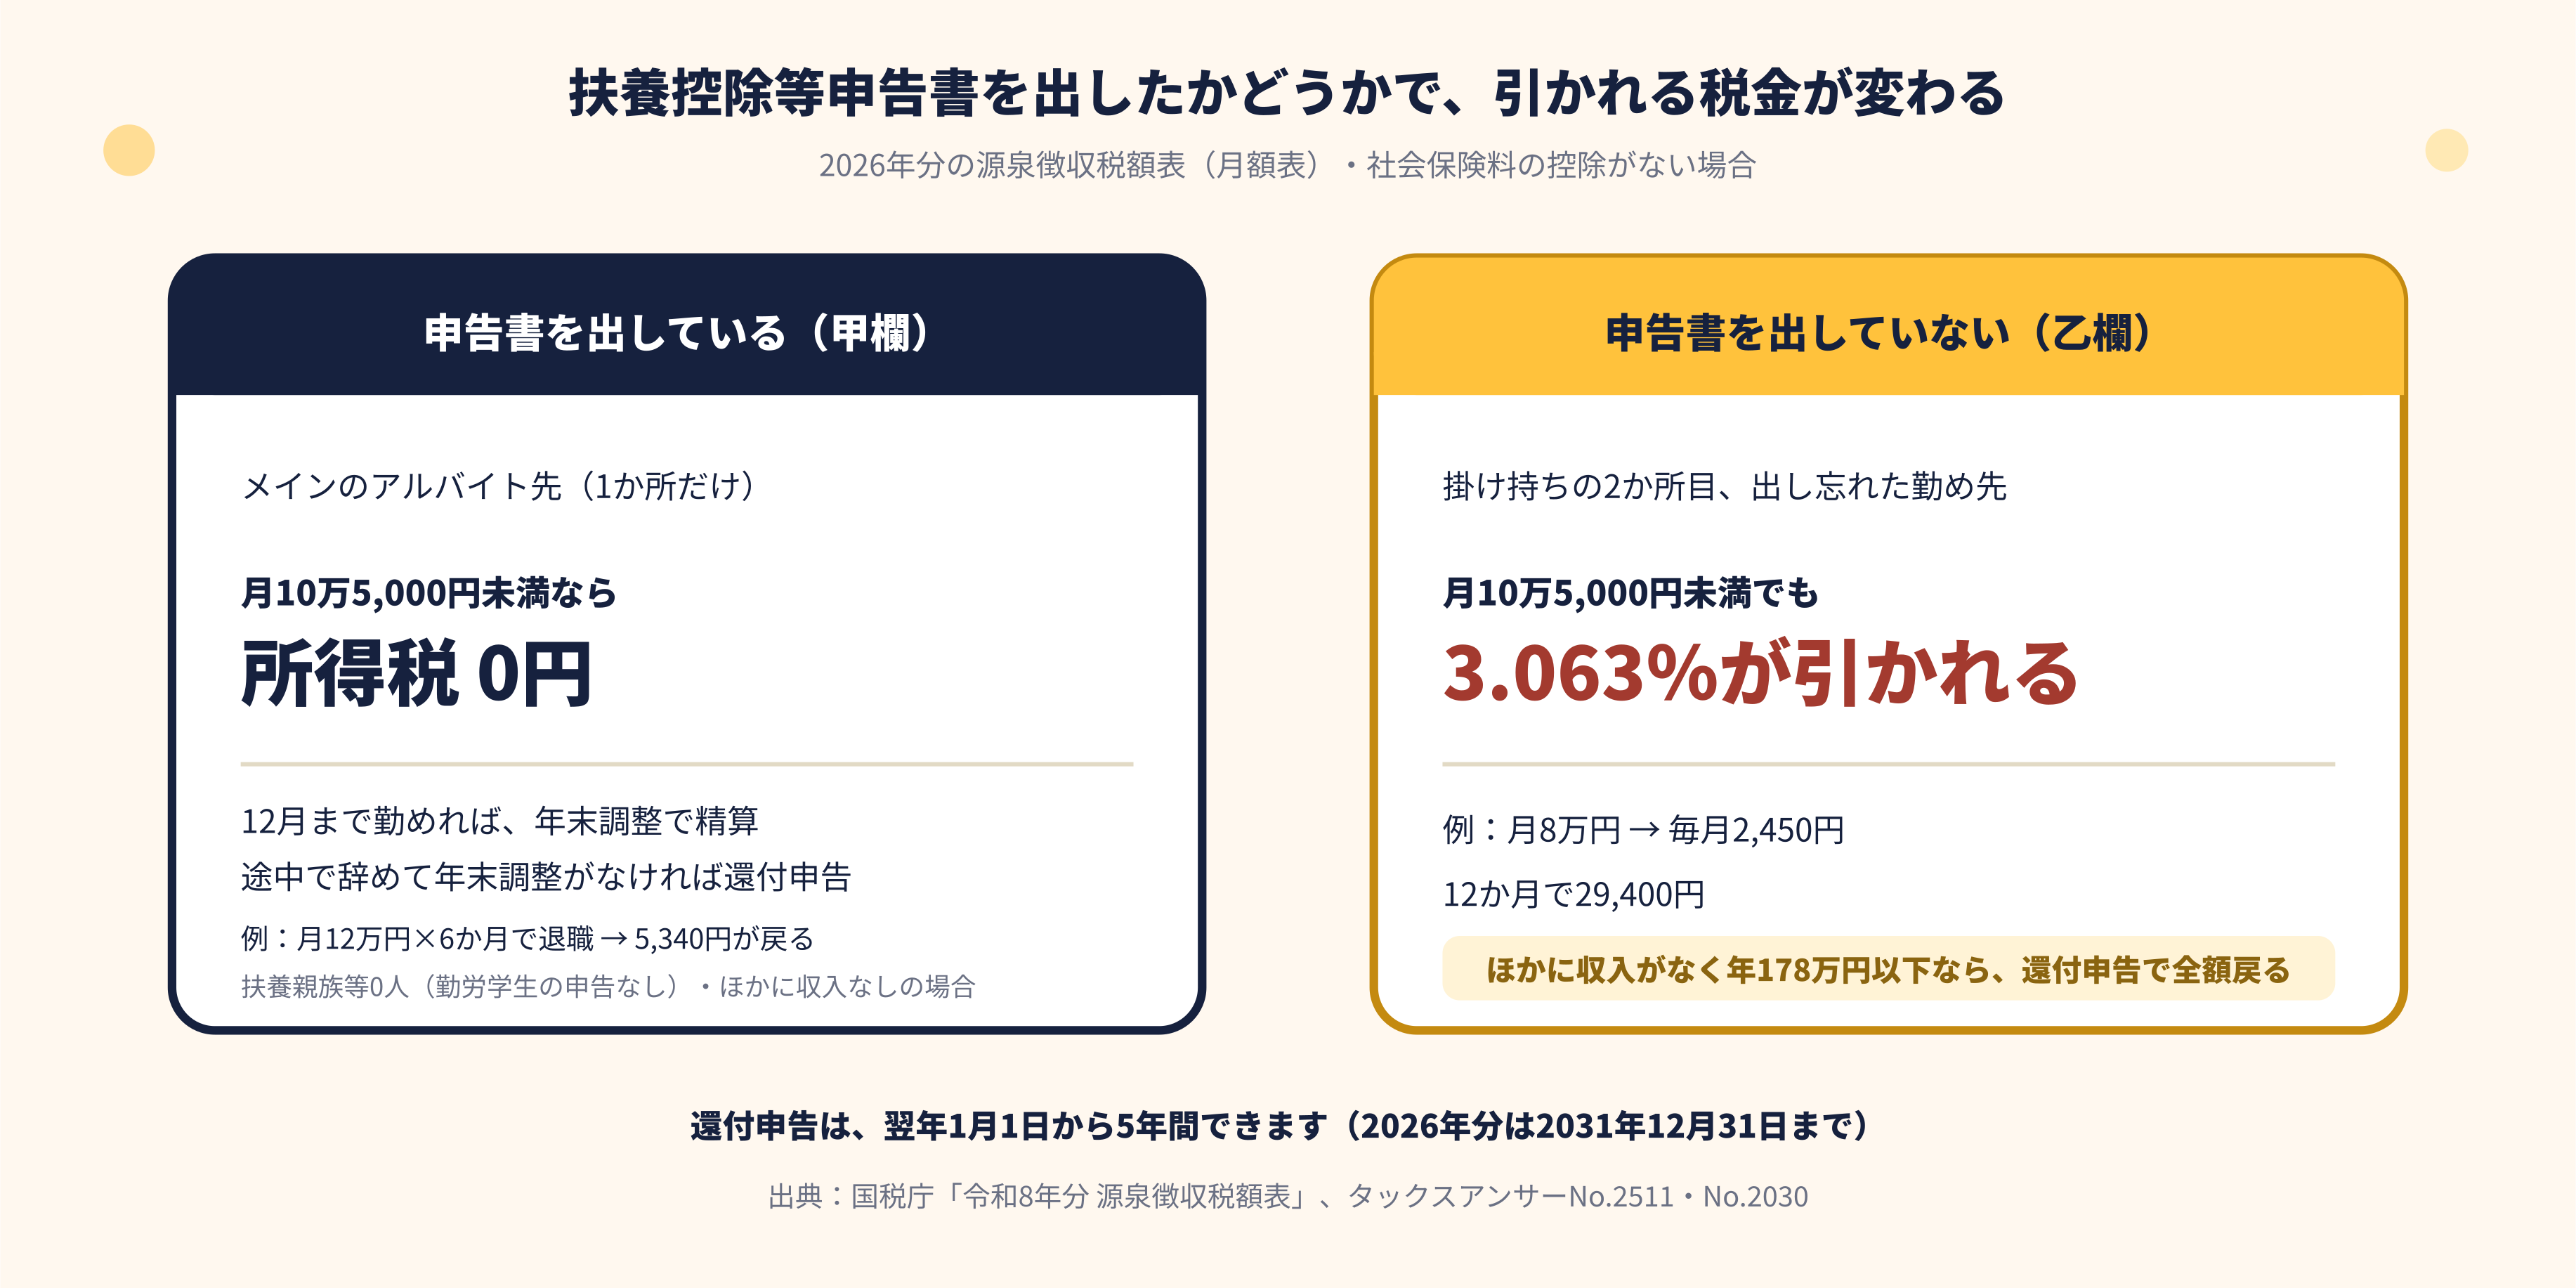
どちらの例も、1年間の給与が178万円以下で、ほかに所得がないため、その年の所得税はゼロです。引かれた所得税は、全額が戻ってきます。なお、扶養控除等申告書に勤労学生であることを書いて出していれば、例2の月12万円の給料から引かれる所得税は0円になります。
3.2 未成年は住民税がかからないことが多い
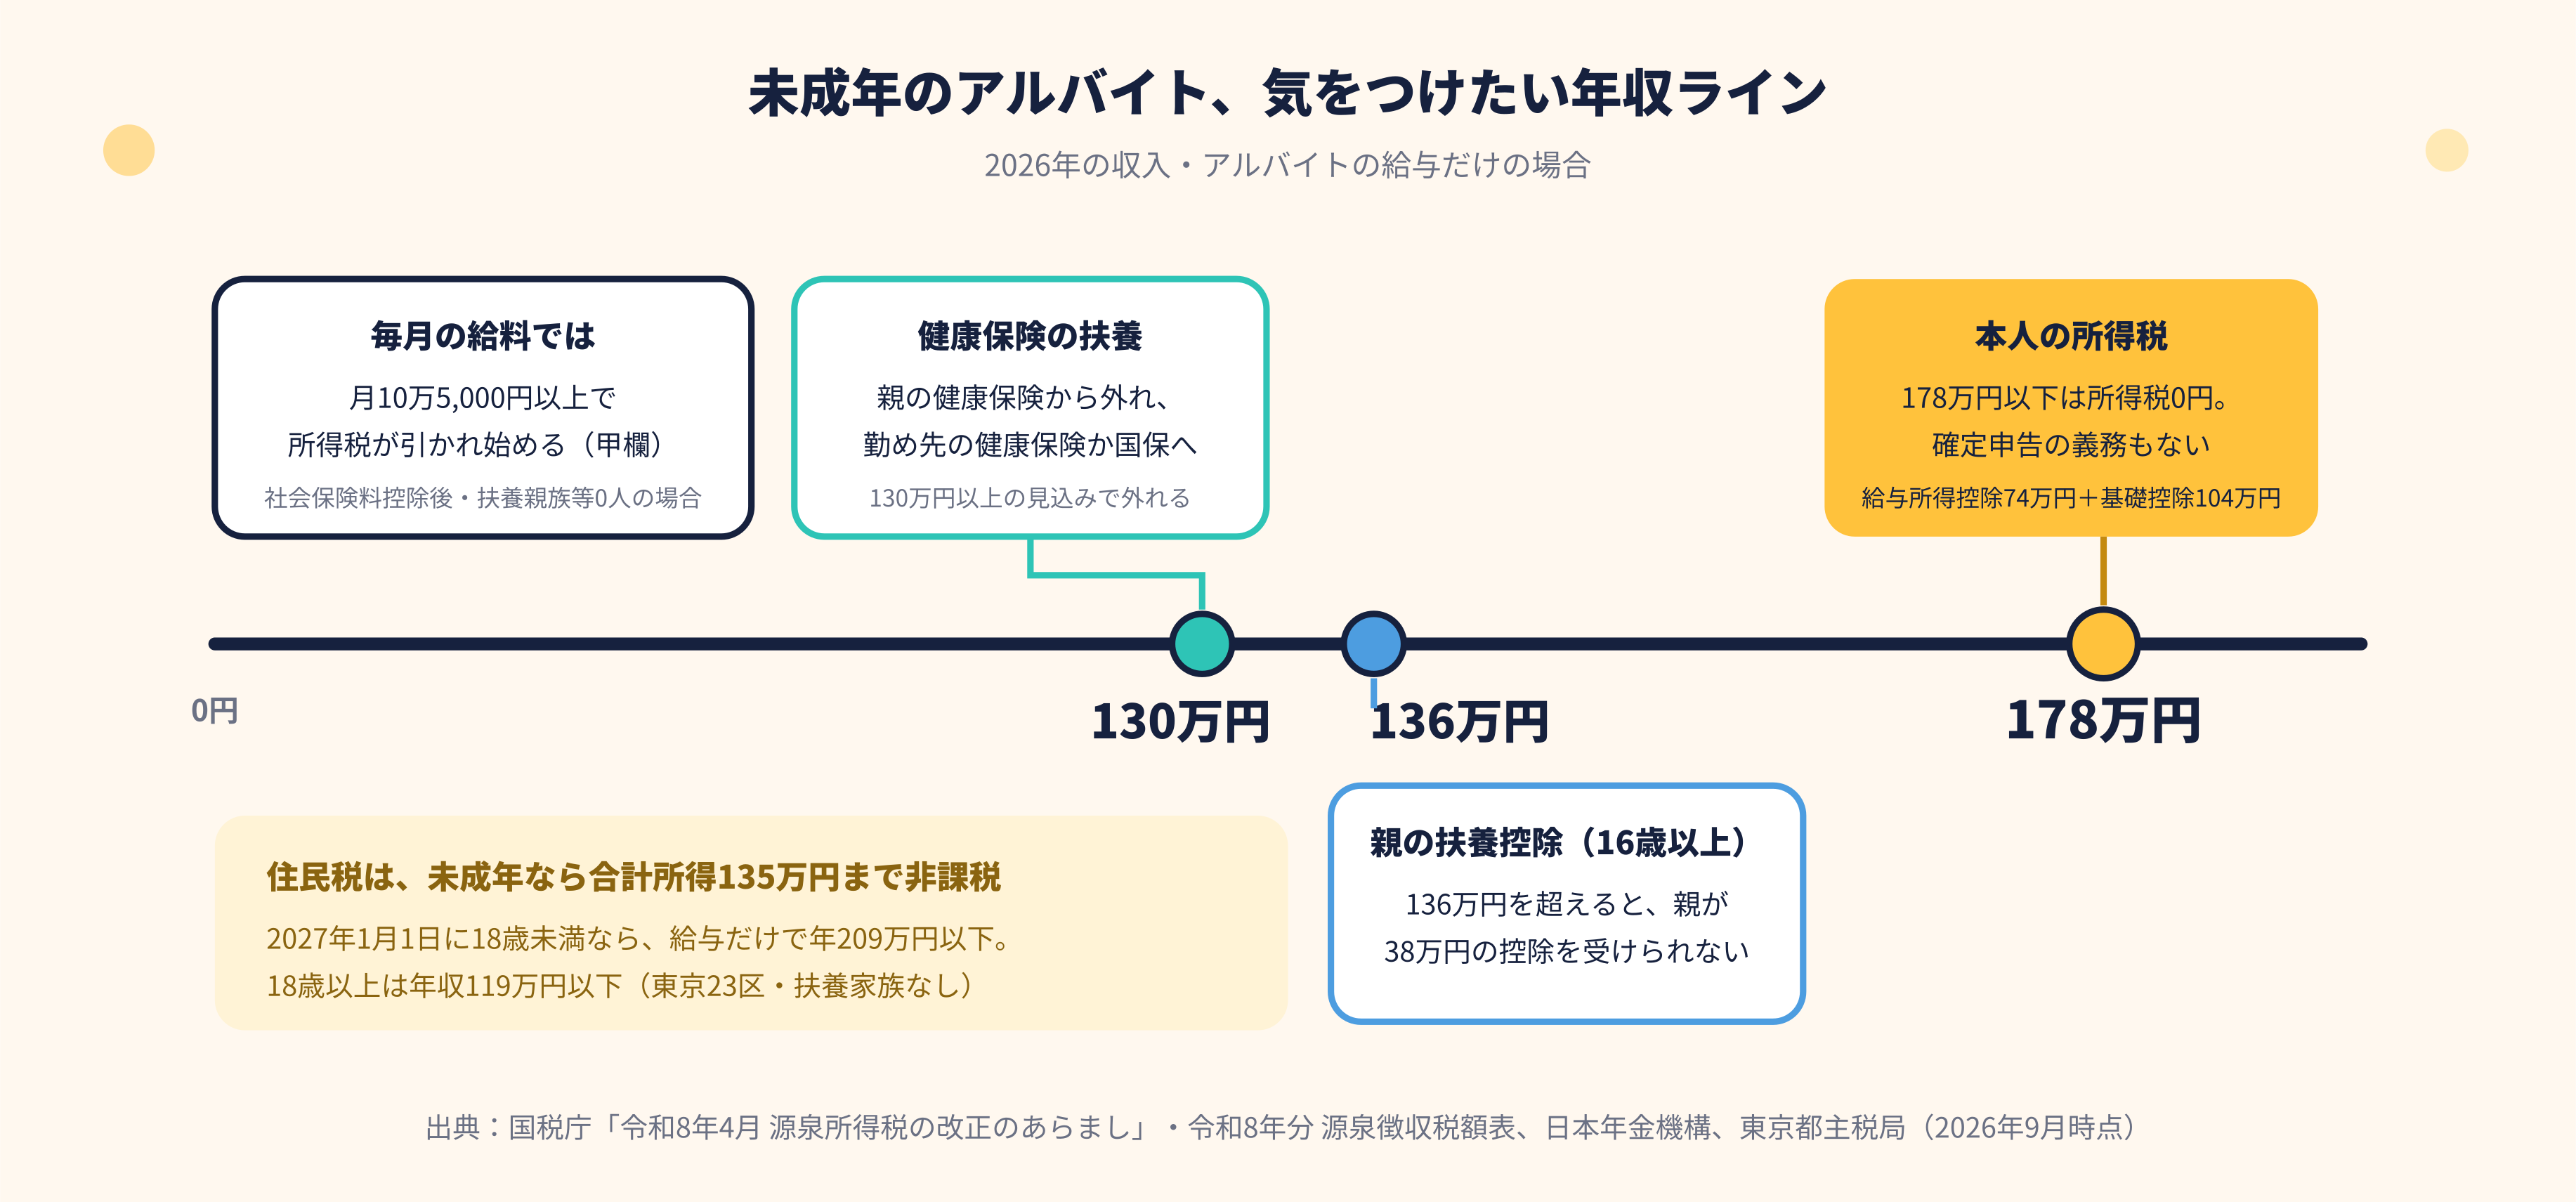
住民税は、前年の所得をもとに市区町村が計算します。所得税と違い、未成年には独自の非課税の扱いがあります。住民税を納める年の1月1日の時点で18歳未満の人は、前年の合計所得金額が135万円以下なら、住民税がかかりません。給与だけの場合は、2026年の収入なら年209万円以下が目安です(2025年の収入では年204万4,000円未満でした)。
年の途中で18歳になった場合は注意が必要です。たとえば2026年の収入にかかる住民税は、2027年1月1日の時点の年齢で判定します。この日に18歳以上になっていれば、未成年の非課税は使えません。その場合、給与だけで、自分が養っている家族がいない人の非課税ラインは、東京23区では2026年の給与収入で年119万円以下が目安です。
確定申告をしない人で、給与以外の所得がある場合などは、住民税の申告が必要になることがあります。お住まいの市区町村のホームページで確認してください。
4. 親の扶養への影響
4.1 税金の扶養(扶養控除)は年収136万円まで
親は、生計を一にしている子で、その年の12月31日時点で16歳以上の子について、所得税の扶養控除(38万円)を受けられます。所得の条件は、子の合計所得金額が62万円以下、アルバイトの給与だけなら年収136万円以下です(2026年分。2025年分は123万円以下)。16歳未満の子は、所得税の扶養控除の対象ではありません。
子の年収が136万円を超えると、親は扶養控除を受けられなくなり、親の所得税が増えることがあります。住民税も、2026年の収入にかかる分(2027年度分)から扶養の条件が同じく所得62万円以下(給与136万円以下)になり、これを超えると親の住民税の扶養控除(33万円)がなくなります。子本人の税金よりも、親の税金の増え方のほうが大きくなることもあります。
| 親の所得税の税率 | 親の課税所得の目安 | 親の所得税の増加額(年) |
|---|---|---|
| 5% | 195万円未満 | 約19,400円 |
| 10% | 195万円以上330万円未満 | 約38,800円 |
| 20% | 330万円以上695万円未満 | 約77,600円 |
| 23% | 695万円以上900万円未満 | 約89,200円 |
なお、19歳以上23歳未満の子(大学生の年代)は、特定扶養控除(63万円)の対象です。年収136万円を超えても、197万円までは「特定親族特別控除」を受けられます。詳しくは年収の壁の記事で解説しています。
4.2 社会保険の扶養は年収130万円未満
親が会社員などで健康保険に加入している場合、子は収入や生計維持などの条件を満たせば、親の健康保険の「被扶養者」になれます。子の年収が130万円以上になる見込みになると、被扶養者から外れます。外れた後は、アルバイト先の健康保険の加入条件に当てはまればその健康保険に入り、当てはまらなければ、原則として自分で国民健康保険に加入して保険料を払います。
健康保険の扶養は、税金と違い「今後1年間の収入見込み」で判定し、通勤手当も収入に含めます。2026年4月からは、給与収入だけの場合、労働条件通知書などに書かれた賃金から見込まれる年収が130万円未満であれば、被扶養者として認められる取扱いも始まっています。判定の細かい運用は健康保険組合によって違うため、親の勤め先に確認してください。19歳以上23歳未満(配偶者を除く)は、2025年10月から年収150万円未満に緩和されています。
| ライン | 何が起きるか | 影響を受ける人 |
|---|---|---|
| 月10万5,000円以上 | 扶養控除等申告書を出した勤め先(甲欄)で、所得税が引かれ始める(社会保険料などを引いた後の月給、扶養親族等0人の場合) | 本人 |
| 年130万円以上(見込み) | 親の健康保険の扶養から外れる。アルバイト先の健康保険の加入条件に当てはまればその保険へ、当てはまらなければ国民健康保険へ | 本人・親 |
| 年136万円超 | 親が扶養控除(38万円)を受けられなくなる(年末に16歳以上の子の場合) | 親 |
| 年178万円超 | 本人に所得税がかかる場合がある(178万円以下は0円。社会保険料控除などがあれば、さらに上まで0円のことも) | 本人 |
| 合計所得135万円超(給与だけなら年209万円超) | 未成年の住民税の非課税措置の対象外になる | 本人(住民税を納める年の1月1日に18歳未満の場合) |
5. 確定申告(還付申告)のやり方
5.1 申告の期間
2026年分の確定申告の期間は、2027年2月16日(火)から3月15日(月)までです。還付申告だけなら、2027年1月1日から提出できます。
5.2 申告の方法と必要なもの
申告書は、国税庁の「確定申告書等作成コーナー」で、画面の案内に沿って作れます。アルバイトの給与だけの還付申告なら、源泉徴収票の金額を入力するだけで、それほど難しくありません。
| 項目 | 内容 | 注意点 |
|---|---|---|
| e-Tax(スマホ・パソコン) | 国税庁の「確定申告書等作成コーナー」で作成し、そのまま送信する | 通常はマイナンバーカードを使う。15歳未満には署名用電子証明書が原則発行されないため、書面で出すことを検討する |
| 郵送 | 作成コーナーで作った申告書を印刷し、住所地の税務署に送る | 本人確認書類の写しを同封する |
| 税務署の窓口 | 申告書を持参して提出する。作成の相談もできる | 申告期間中は混雑する |
| 必要なもの | 源泉徴収票(すべての勤め先の分)、マイナンバーカード(ない場合はマイナンバーが分かる書類と本人確認書類)、本人名義の預金口座 | 源泉徴収票は添付不要だが、金額の入力に使う。印鑑は不要 |
源泉徴収票は、アルバイト先から受け取ります。年の途中で辞めた勤め先にも、発行を依頼してください。申告書に源泉徴収票を添付する必要はありませんが、金額の入力に使います。還付金は、申告した本人名義の口座に振り込まれます。
6. よくある質問
6.1 未成年でも医療費控除は受けられますか
医療費控除は、自分や生計を一にする家族のために実際に払った医療費について、所得税を減らす制度です。医療費控除を使う前から本人の所得税が0円なら、この控除で所得税がさらに減ることはありません(給料から引かれた所得税は、医療費控除と関係なく還付申告で戻ります)。未成年の医療費は、多くの場合は親が払っているので、親が自分の確定申告で医療費控除を受けるのが一般的です。
6.2 未成年がふるさと納税をすると得になりますか
ふるさと納税は、所得などに応じた上限の範囲内で、寄附した額のうち2,000円を超える部分について、所得税と住民税が軽くなる制度です。所得税・住民税がかかっていない場合は軽くなる税金がないため、寄附はそのまま自己負担になります。未成年のアルバイトでは、メリットがないことがほとんどです。
6.3 アルバイトを掛け持ちしています。扶養控除等申告書はどちらに出せばいいですか
扶養控除等申告書は、1か所にしか出せません。一般的には、給料が多いほうの勤め先に出します。もう一方の勤め先では乙欄で所得税が引かれ、年末調整もされないので、年が明けたら還付申告をすると戻る可能性があります。
6.4 申告した内容が間違っていた場合はどうすればいいですか
申告期限(3月15日)までなら、原則として正しい申告書を出し直します。期限を過ぎてから気づいた場合は、納める税金が少なすぎたなら「修正申告」、多すぎた(還付が少なすぎた)なら「更正の請求」で直します。気づいたら、早めに税務署に相談してください。
7. まとめ
未成年のアルバイトでも、税金のルールは大人と同じです。2026年分は、アルバイトの給与だけなら年収178万円まで所得税がかからないため、確定申告の義務がある未成年は多くありません。
一方で、扶養控除等申告書を出していない勤め先(乙欄)の給料や、年の途中で辞めて年末調整を受けていない勤め先の給料からは、所得税が引かれたままになっていることがあります。還付申告は5年間できるので、源泉徴収票をとっておきましょう。
親の扶養については、年収136万円(税金の扶養控除。これを超えると対象外)と130万円(健康保険の扶養。130万円以上の見込みで対象外)の2つのラインを意識しておくと安心です。
お子さまのアルバイトと扶養の関係や、還付申告の手続きについては、LivRoot税理士法人にご相談ください。
この記事のテーマに関連するサービス


この記事を読んだ方に

記事の内容を自社に当てはめて確認したい方は、30分の無料相談をご利用ください。ご契約をお願いする場ではありません。
無料相談を申し込む(30分・オンライン可)


