LivRoot税理士法人 > 税務・会計・財務の学習記事 > 個人事業主 > 【2026年版】電子帳簿保存法の対応を税理士が解説|電子取引データの保存ルール・スキャナ保存・優良な電子帳簿と青色申告75万円
【2026年版】電子帳簿保存法の対応を税理士が解説|電子取引データの保存ルール・スキャナ保存・優良な電子帳簿と青色申告75万円

メールで届いた請求書や、ネット通販でダウンロードした領収書を、印刷して紙で保存していませんか。2024年1月からは、データで受け取った取引の書類は、データのまま保存することが法人・個人事業主に義務付けられています。
一方で、電子帳簿保存法のすべてが義務というわけではありません。紙の領収書をスキャンして保存する制度や、会計ソフトの帳簿をデータで保存する制度は、使うかどうかを選べます。さらに、一定の要件を満たした帳簿は、加算税の軽減や、令和9年分からの青色申告特別控除75万円の対象になります。
この記事では、2026年時点の制度にもとづいて、電子帳簿保存法の3つの制度と、法人・個人事業主が最低限やるべき対応、税制上の優遇措置を整理します。
この記事のポイント
- 電子帳簿保存法は「電子取引データの保存」「スキャナ保存」「電子帳簿等保存」の3つの制度。電子取引データの保存は、法人・個人事業主(白色申告を含む)に義務、ほかの2つは任意
- メールやウェブで受け取った請求書・領収書は、印刷して紙で保存するだけでは足りず、データのまま保存する
- 改ざん防止は事務処理規程でもよく、検索機能は2年前の売上高5,000万円以下ならダウンロードの求めに応じれば不要。専用ソフトがなくても対応できる
- 優良な電子帳簿は過少申告加算税が5%軽減。個人事業主は令和9年分から、e-Taxと組み合わせて青色申告特別控除が75万円になる
- 優遇措置を受けるには、あらかじめ(法定申告期限までに)届出が必要
1. 電子帳簿保存法とは
1.1 3つの制度
電子帳簿保存法は、税法で保存が必要な帳簿や書類(請求書・領収書・決算書など)を、紙ではなく電子データで保存するためのルールを定めた法律です。国税庁は、次の3つの制度に分けて説明しています。
| 制度 | 対象 | 義務か任意か | 例 |
|---|---|---|---|
| 電子取引データの保存 | データで受け取った・渡した取引の情報 | 義務(法人・個人事業主) | メールで届いた請求書のPDF、ネット通販の領収書、クレジットカードの利用明細データ |
| スキャナ保存 | 紙で受け取った・渡した書類 | 任意 | 紙の領収書をスマートフォンで読み取って保存し、紙は捨てる |
| 電子帳簿等保存 | パソコンで作成した帳簿・書類 | 任意 | 会計ソフトの仕訳帳・総勘定元帳、決算書、自分が発行した請求書の控え |
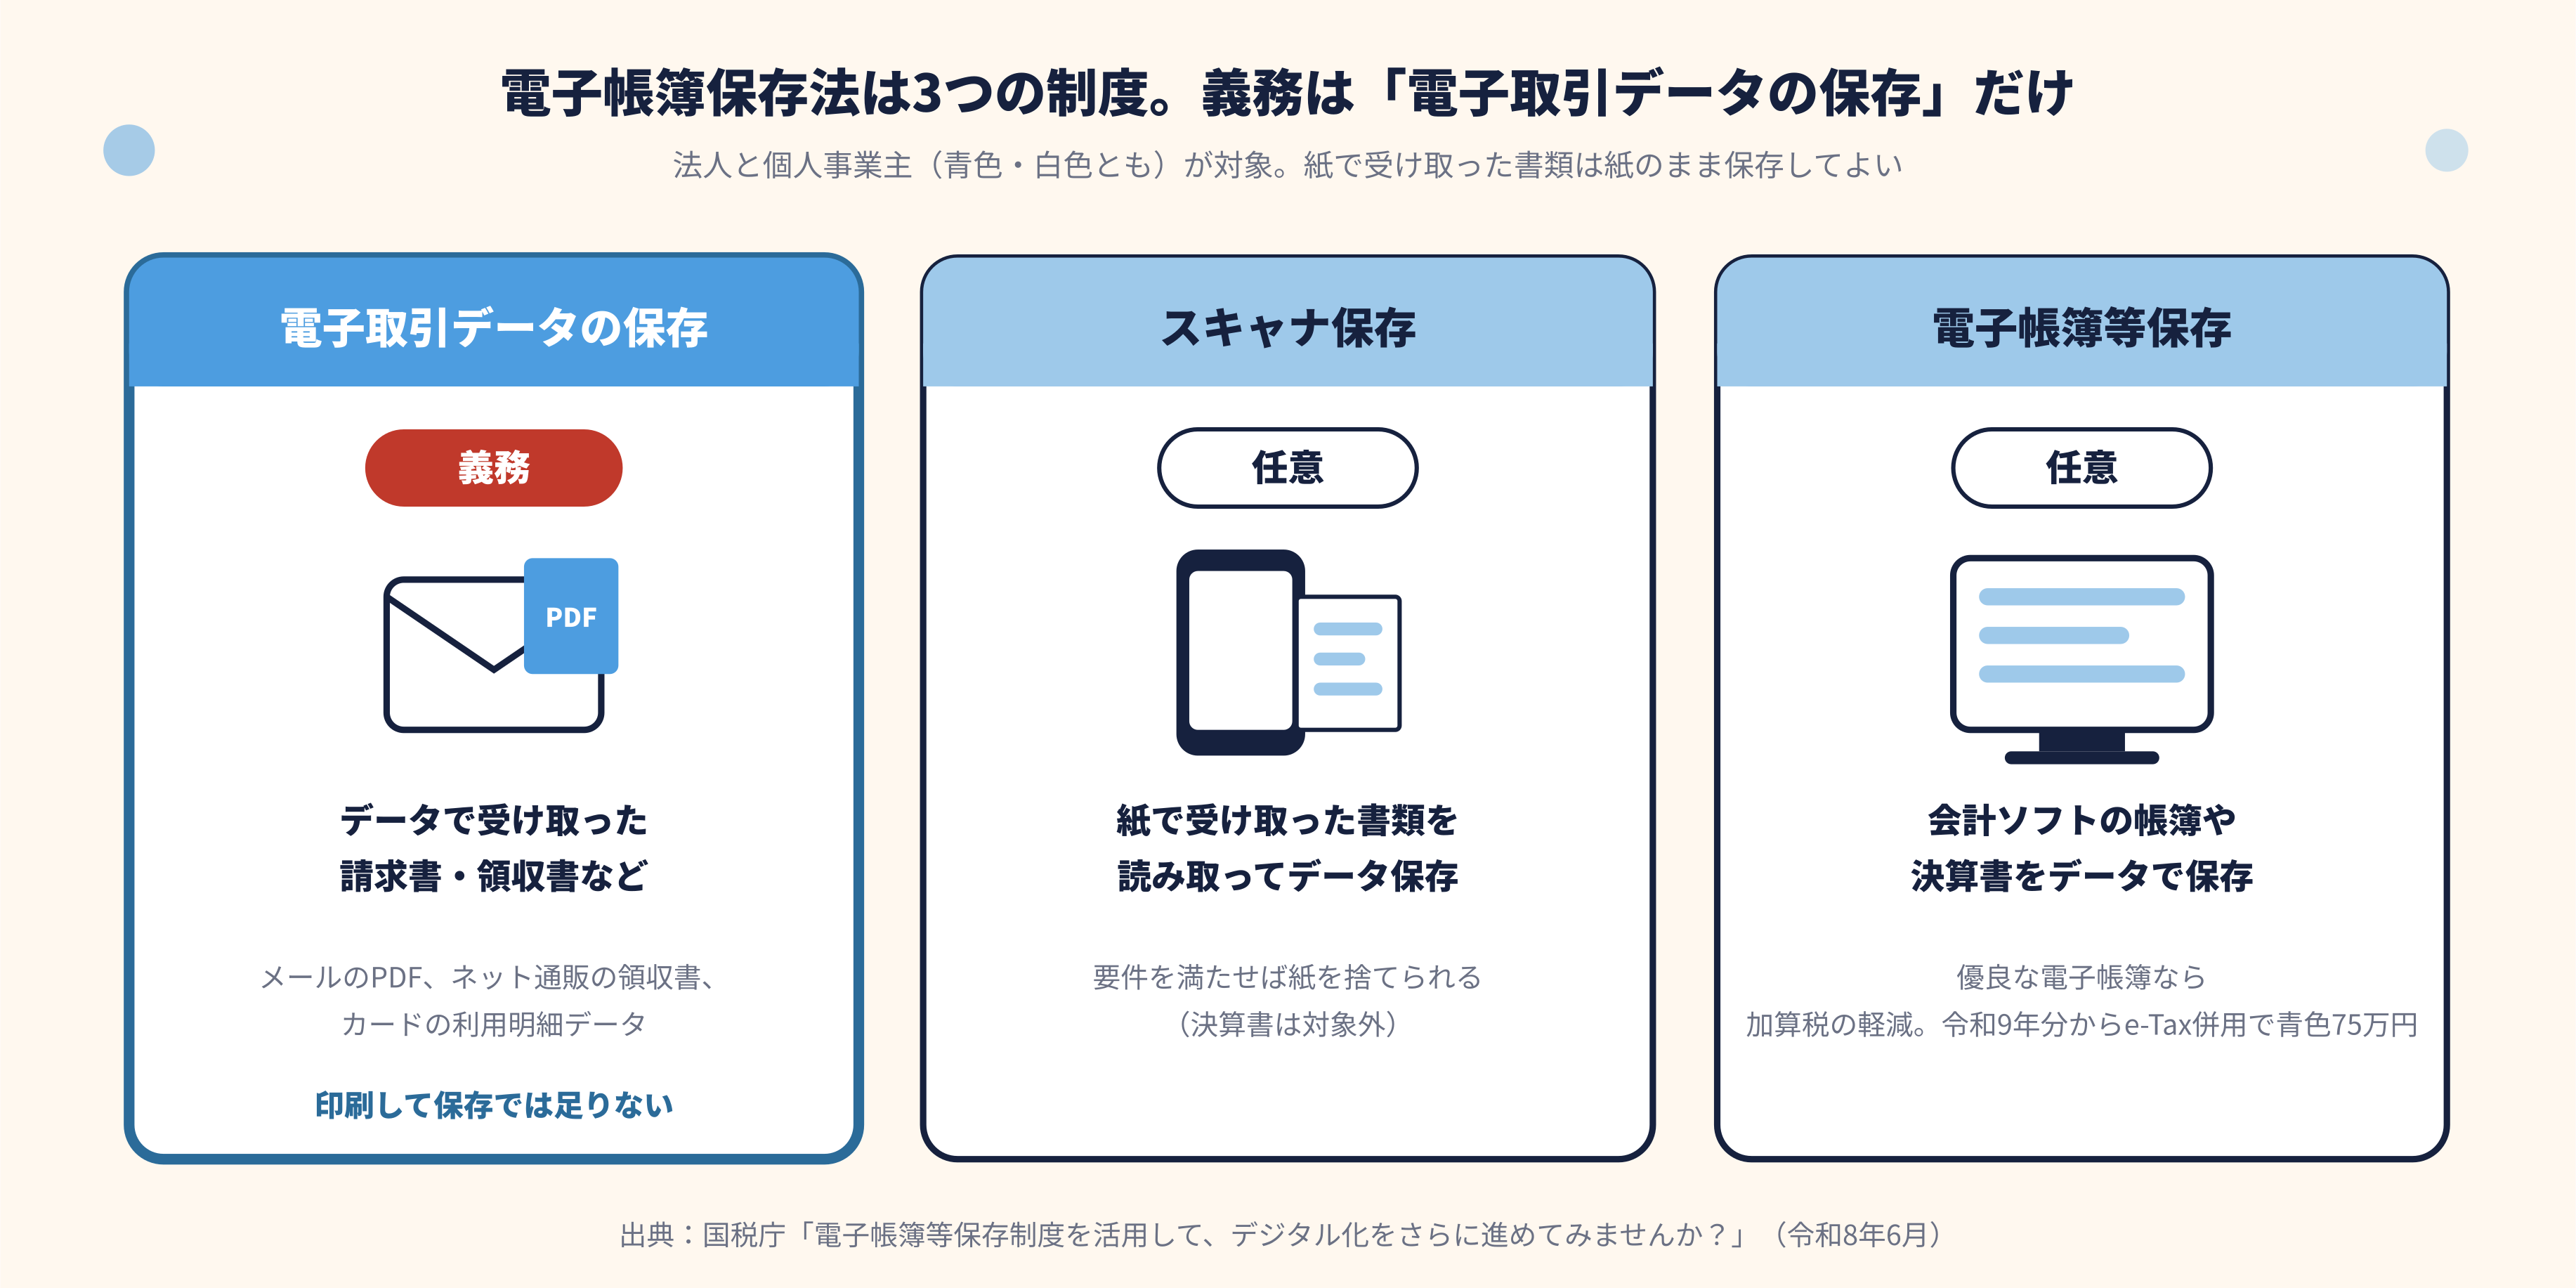
3つのうち、対応が必要なのは「電子取引データの保存」だけです。紙で受け取った領収書は、これまでどおり紙のまま保存してかまいません。
1.2 対象になる人
電子取引データの保存は、所得税と法人税で帳簿や書類の保存義務がある人が対象です。法人はもちろん、青色申告・白色申告を問わず個人事業主も対象になります。
会社員の副業でも、講演や原稿料などの業務に係る雑所得があり、前々年のその業務の収入金額が300万円を超える人は、請求書・領収書などの保存義務があるため、データで受け取った分はデータで保存する必要があります。
2. 電子取引データの保存(義務)
2.1 電子取引とは
電子取引とは、注文書・契約書・送り状・領収書・見積書・請求書などに通常書かれる情報を、データでやり取りすることをいいます。国税庁は、次のような例を挙げています。
- 電子メールで請求書や領収書のPDFを受け取る(本文に取引情報が書かれたメールを含む)
- ホームページからダウンロードした請求書や領収書のPDF、画面に表示された領収書のスクリーンショット
- 請求書や領収書をやり取りするクラウドサービス
- クレジットカードの利用明細データ、交通系ICカードの支払データ、スマートフォンアプリの決済データ
- EDIシステム、ペーパーレスのFAX機能を持つ複合機
自分がデータで送った請求書の控えも、保存の対象です。一方、取引の情報が書かれていないメール(あいさつだけのメールなど)は保存しなくてかまいません。
2.2 保存の3つのルール
電子取引データは、次の3つのルールを満たして保存します。
| ルール | 内容 | 費用をかけない対応の例 |
|---|---|---|
| 改ざん防止 | 次のいずれか1つ:①タイムスタンプが付いたデータを受け取る、②受け取ったデータに速やかにタイムスタンプを付ける、③訂正・削除の履歴が残る(または訂正・削除できない)システムで受け取り・保存する、④改ざん防止の事務処理規程を定めて運用し、備え付ける | ④の事務処理規程(国税庁ホームページに法人用・個人事業者用のサンプルあり) |
| 見られる状態にする | ディスプレイ・プリンタと操作説明書を備え付け、画面と紙にすぐ出せるようにする | 普段使っているパソコン。スマートフォンだけの場合も、近くの有料プリンタなどですぐ印刷できればよい |
| 検索できる | 「日付・金額・取引先」で検索できる。加えて、日付か金額の範囲指定と2項目以上の組み合わせで検索できる、または税務調査でのダウンロードの求めに応じる | ファイル名を「日付_金額_取引先」の順にそろえてフォルダに保存する、または表計算ソフトで索引簿を作る |
改ざん防止の4つの方法のうち、事務処理規程は費用をかけずに始められます。国税庁のホームページに、法人用と個人事業者用のサンプルが掲載されています。
2.3 小規模な事業者は検索機能が不要になる
検索のルールには、軽くなる場合があります。また、ルールどおりの保存が間に合わない場合の猶予措置もあります。
| 区分 | 条件 | 不要になるルール |
|---|---|---|
| 売上高5,000万円以下 | 基準期間(個人は前々年、法人は前々事業年度)の売上高が5,000万円以下で、税務調査でのダウンロードの求めに応じられる | 検索のルール |
| 書面を整理している | データを印刷した書面を、日付と取引先ごとに整理して提示・提出でき、ダウンロードの求めにも応じられる(売上高は問わない) | 検索のルール |
| 猶予措置(相当の理由がある) | 人手不足・資金不足・システムの整備が間に合わないなど、所轄税務署長が相当の理由があると認め、税務調査でダウンロードの求めと印刷した書面の提示・提出の求めの両方に応じられる | 改ざん防止・検索などの保存ルール(事前の届出は不要) |
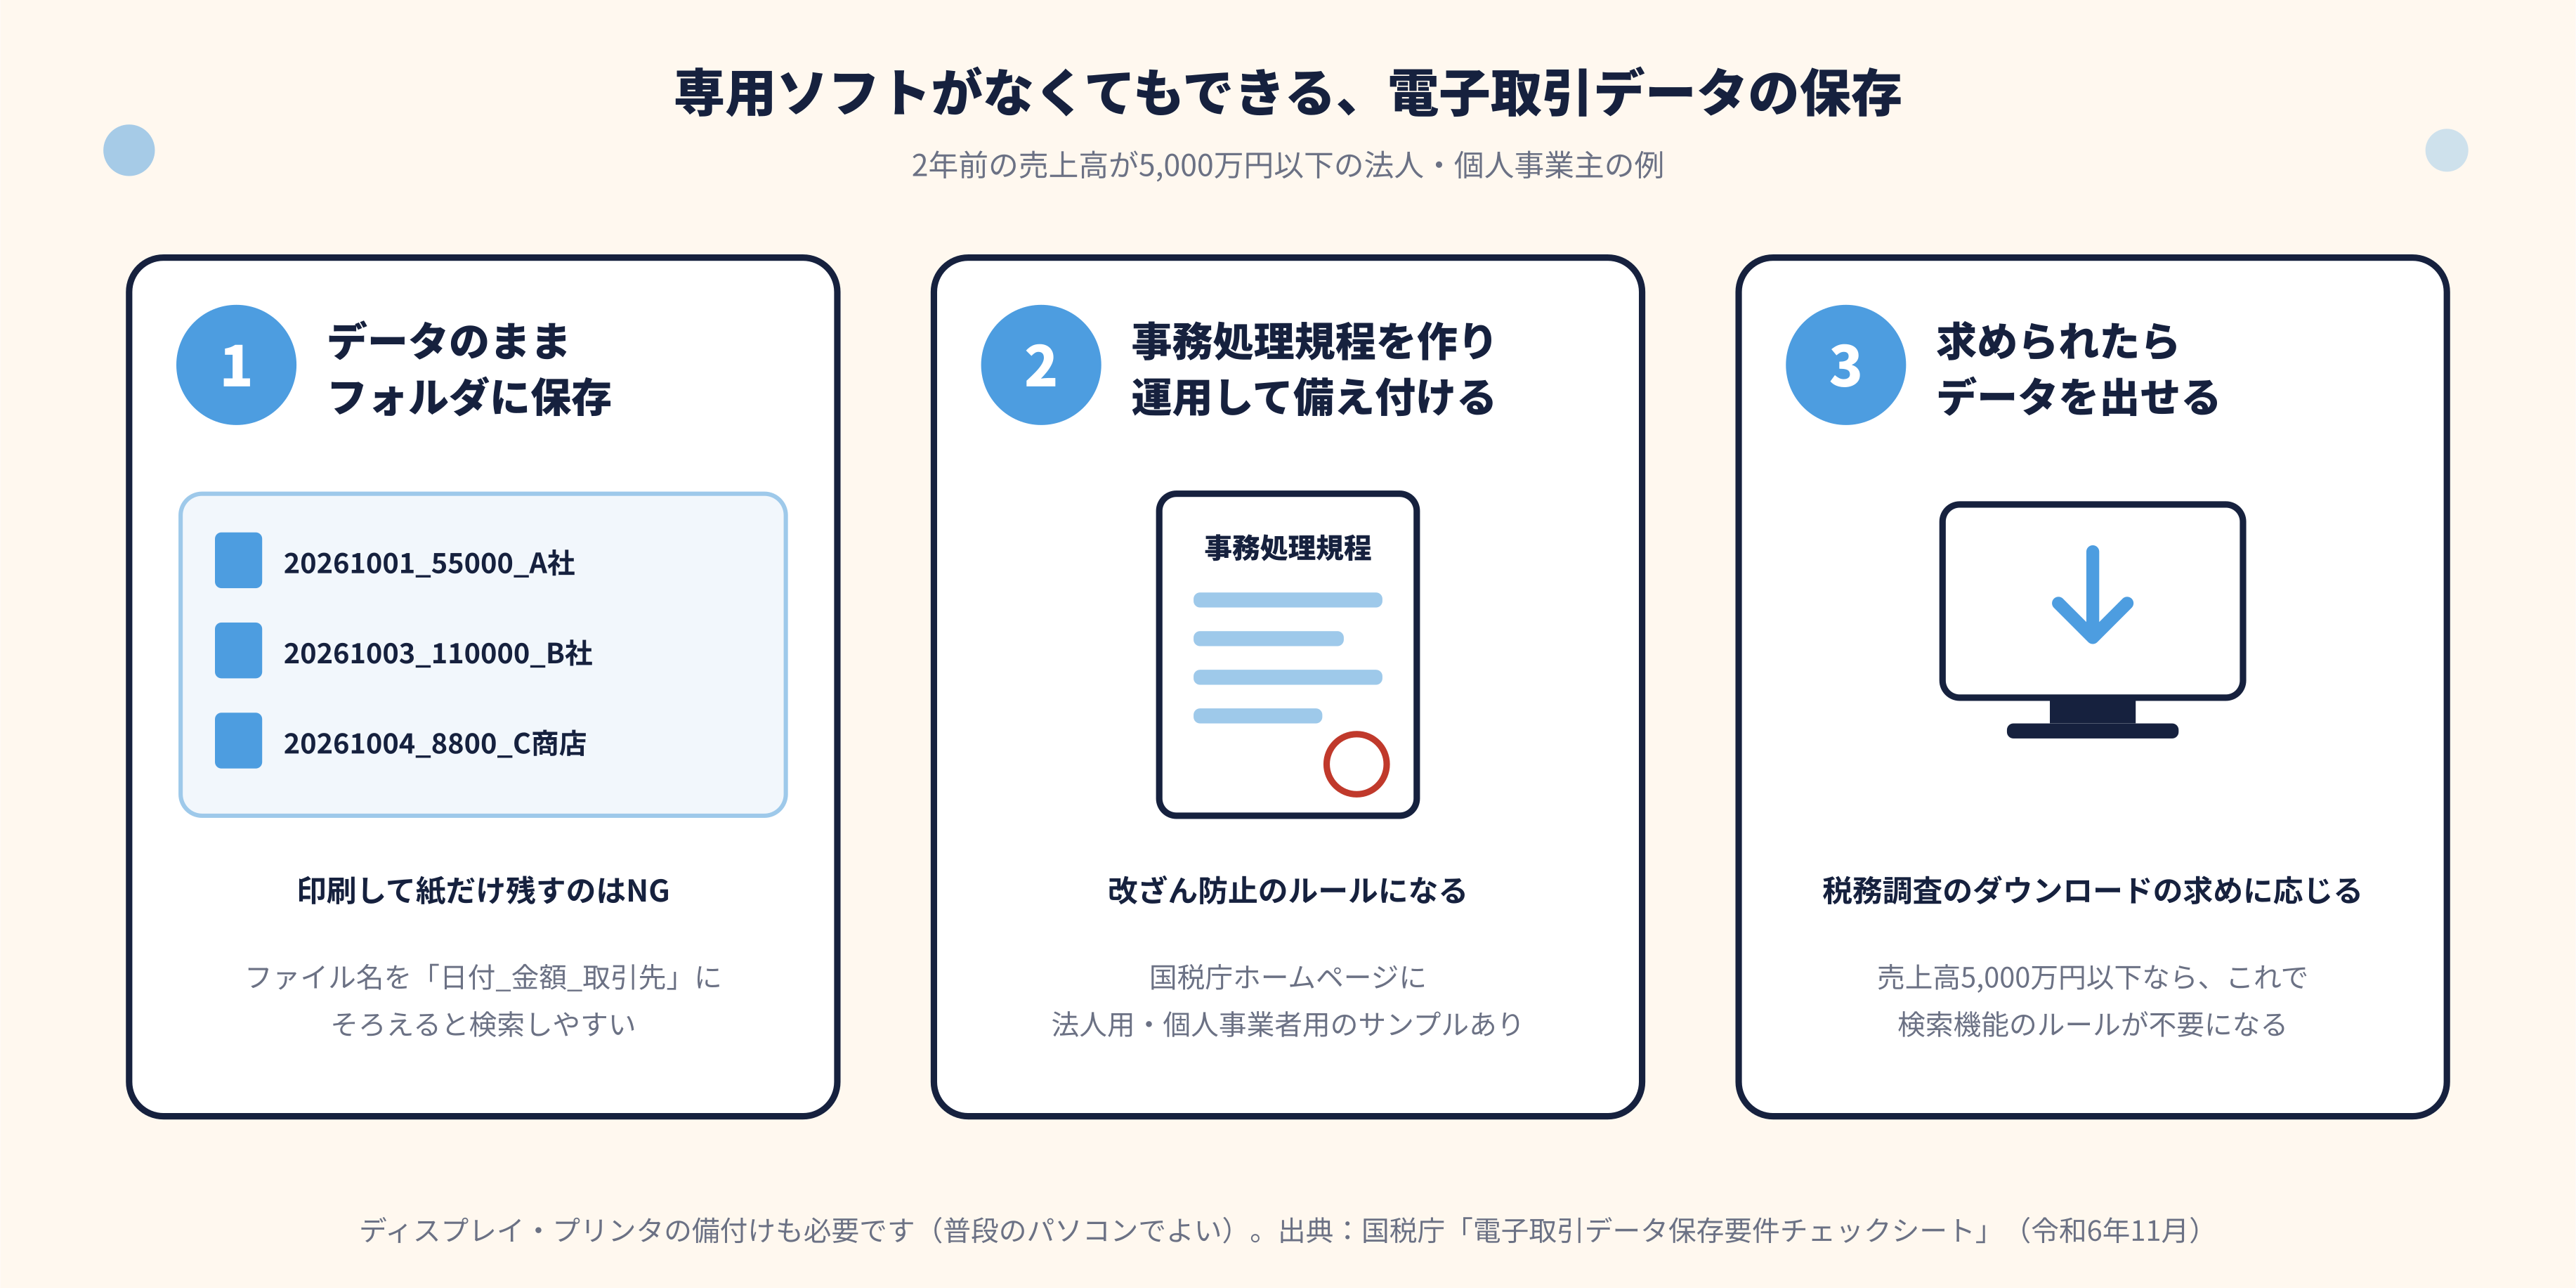
売上高5,000万円以下の判定は、個人事業主は電子取引をした年の前々年(1月から12月)、法人は前々事業年度の売上高で行います。この場合でも、データを消さずに保存し、税務調査でダウンロードを求められたら提出できるようにしておく必要があります。
検索機能が必要な場合でも、専用のソフトは必須ではありません。たとえば、ファイル名を「20261004_110000_株式会社〇〇」のように「日付_金額_取引先」の順にそろえて、取引先ごとや月ごとのフォルダに保存し、これらの項目で検索できるようにして、税務調査でダウンロードの求めに応じられるようにしておけば対応できます。表計算ソフトで、連番・日付・金額・取引先を並べた索引簿を作り、保存したデータと対応させて検索する方法もあります。
2.4 印刷して保存するだけでは足りない
2024年1月1日以後に行った電子取引は、データを印刷した紙を保存しても、データの保存の代わりにはなりません。災害などやむを得ない事情や、猶予措置の「相当の理由」がないのに、ルールどおりにデータを保存していない場合は、青色申告の承認の取消しの対象となり得ます(実際に取り消すかどうかは、違反の程度などを総合的に見て判断されます)。
また、電子取引データに関連して、データの削除や改ざんによる売上除外・経費の水増しなどの隠蔽・仮装があった場合は、重加算税が10%加重されます。
なお、消費税の仕入税額控除については、電子インボイスを整然とした形式で印刷した書面を保存することでも認められます。ただし、所得税・法人税のためには、データ自体の保存が必要です。
3. スキャナ保存(任意)
紙で受け取った請求書や領収書は、スマートフォンやスキャナで読み取ったデータを保存すれば、紙を捨てることができます。これがスキャナ保存です。始めるための届出は原則として不要です(スキャナ保存を始める前に受け取った重要書類をスキャナ保存する場合は、あらかじめ届出が必要です)。
| ルール | 重要書類(契約書・請求書・領収書・納品書など) | 一般書類(見積書・注文書・検収書など) |
|---|---|---|
| 入力の期限 | 受け取ってから速やか(おおむね7営業日以内)、または業務処理サイクル(最長2か月)を過ぎてから速やか(おおむね7営業日以内。各事務の処理規程を定めている場合) | 左と同じ。または期限なし(事務の手続を定めた書類の備付けが必要) |
| 読み取り | 解像度200dpi相当以上、カラー(赤・緑・青それぞれ256階調以上) | 解像度200dpi相当以上、白黒(グレースケール)も可 |
| タイムスタンプ | 入力期間内に付ける(入力期間内に保存したことを確認できるシステムなら不要) | 通常の入力期間内に保存する場合は左と同じ。期限なしで入力する場合は、正しく読み取ったことを確認した都度付ける |
| 訂正・削除 | 訂正・削除の履歴が残る(または訂正・削除できない)システムを使う | 左と同じ |
| 帳簿との関連性 | 帳簿の記録との関連性を確認できるようにする | 不要 |
| 見るための装置 | 14インチ以上のカラーディスプレイ、カラープリンタ、操作説明書 | 左と同じ(白黒で読み取った場合はカラーでなくてよい) |
| 検索 | 日付・金額・取引先で検索できる(ダウンロードの求めに応じれば、範囲指定と組み合わせの検索は不要) | 左と同じ |
決算書などの決算関係書類は、スキャナ保存の対象外です。ルールが細かいため、実務では対応したソフトやアプリを使うのが一般的です。公益社団法人日本文書情報マネジメント協会(JIIMA)のスキャナ保存に関する認証を受けたソフトは、その認証対象の機能要件を満たしています。JIIMA認証には電子帳簿・電子取引など複数の区分があるため、認証の区分を確認し、利用するときは必要な設定と運用も確認します。
4. 電子帳簿等保存(任意)
会計ソフトで作成した仕訳帳・総勘定元帳などの帳簿や、パソコンで作成した決算書・請求書の控えは、印刷せずにデータのまま保存できます。事前の承認は必要ありません。
帳簿をデータで保存する最低限の条件は、システムの説明書やディスプレイなどを備え付けることと、税務調査でデータのダウンロードを求められたら応じられることです。ただし、データで保存できる帳簿は、正規の簿記の原則(一般的には複式簿記)に従って作成した帳簿に限られます。
これに加えて、訂正・削除・追加の履歴が残ること、帳簿同士の記録のつながりを確認できること、日付・金額・取引先で検索できることを満たした帳簿は「優良な電子帳簿」となり、次の章の優遇措置の対象になります。
5. 税制上の優遇措置
5.1 3つの優遇措置
優良な電子帳簿や、請求書などのデータを自動で保存して帳簿に自動連携する仕組み(デジタルシームレス保存)を使うと、次の優遇措置を受けられます。
| 優遇措置 | 主な要件 | 適用時期 | 届出 |
|---|---|---|---|
| 過少申告加算税の5%軽減(法人・個人) | 仕訳帳・総勘定元帳・その他必要な帳簿を、その年(事業年度)の初日から優良な電子帳簿で保存 | 適用中 | 必要 |
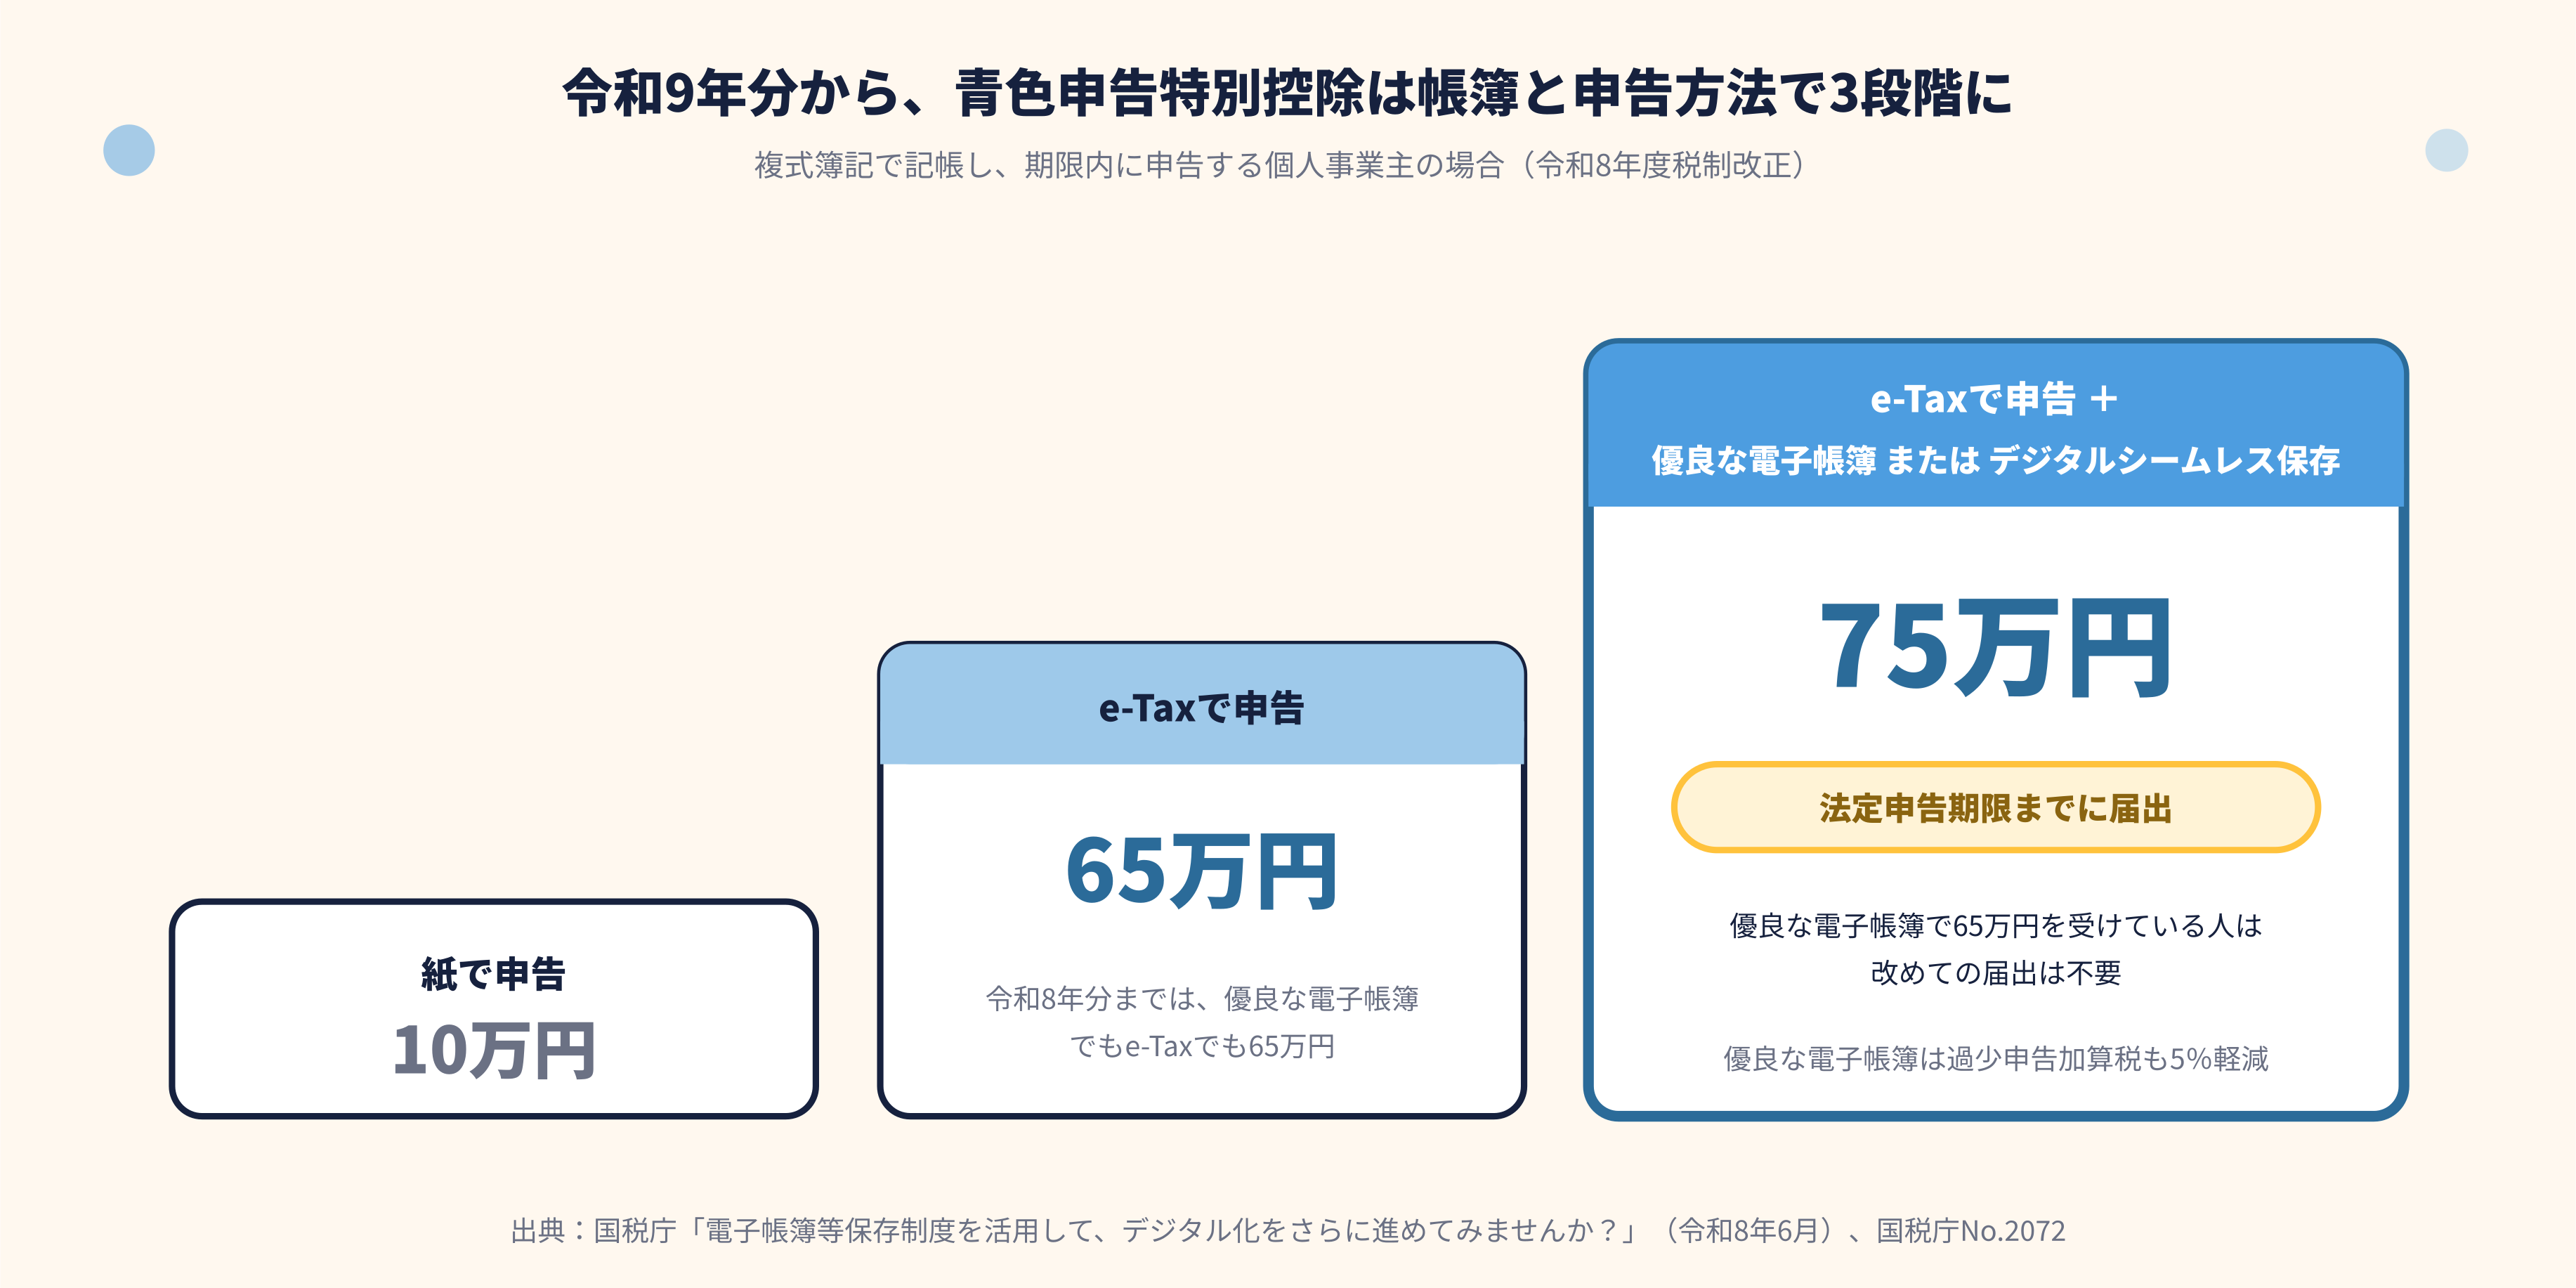
| 青色申告特別控除65万円(個人) | 複式簿記で記帳し、e-Taxで申告するか、仕訳帳・総勘定元帳を優良な電子帳簿で保存 | 令和8年分まで | 優良な電子帳簿による場合は必要 |
| 青色申告特別控除75万円(個人) | 複式簿記で記帳し、e-Taxで申告したうえで、優良な電子帳簿またはデジタルシームレス保存 | 令和9年分から | 必要(優良な電子帳簿で65万円を受けている人は不要) |
| 重加算税10%加重の適用除外(法人・個人) | デジタルインボイス(Peppol)や預貯金口座の決済データを、基準に適合するシステムで保存し、帳簿に自動連携(デジタルシームレス保存) | 令和9年1月1日以後に法定申告期限が来る国税 | 必要 |
5.2 青色申告特別控除は令和9年分から最大75万円
令和8年度税制改正で、令和9年分(2028年3月の申告)から、個人事業主の青色申告特別控除が変わります。複式簿記で記帳し、e-Taxで申告したうえで、優良な電子帳簿またはデジタルシームレス保存の要件を満たすと、控除額が65万円から75万円に上がります。
すでに優良な電子帳簿で65万円の控除を受けている人は、改めて届出書を出さなくても75万円の控除を受けられます。一方、令和9年分からは、紙で申告すると複式簿記でも控除が10万円に下がります。改正の全体像は「所得税の青色申告」の記事で整理しています。
5.3 届出は法定申告期限まで
優遇措置を受けるには、あらかじめ届出書を出す必要があります。期限は、適用を受ける年分(事業年度)の法定申告期限です。たとえば個人事業主が令和8年分から過少申告加算税の軽減を受けたい場合は、令和9年3月15日までに届出書を出します。
ただし、過少申告加算税の軽減は、原則としてその年(事業年度)の初日から優良な電子帳簿を備え付け、保存していることが条件です。年の途中からこの運用を新たに始めた場合は、原則としてその年は対象になりません(新たに開業した個人は、業務を始めた日から要件を満たせばその年から対象になります)。すでに要件を満たしている人が会計ソフトを変更する場合は、変更後も要件を維持し、必要な変更の届出を提出します。
6. データの保存期間
データで保存する場合も、保存期間は紙と同じです。
- 法人:帳簿・書類とも7年(青色申告で欠損金が生じた事業年度は10年)
- 個人事業主(青色申告):帳簿と決算関係書類・現金預金取引等関係書類は7年、請求書・見積書・契約書などその他の書類は5年(前々年分の所得が300万円以下の人は現金預金取引等関係書類も5年)
- 個人事業主(白色申告):収入・経費を記載した帳簿は7年、その他の帳簿と書類は5年
- 消費税の課税事業者が保存する請求書等や、交付したインボイスの写し:7年
スマートフォンにデータを保存している場合は、機種変更のときにデータを移しておかないと、保存期間の途中でデータが失われてしまいます。法令上の要件ではありませんが、バックアップも取っておきましょう。
7. よくある質問
7.1 メールで届いた請求書を印刷して保存しています。データも残す必要がありますか
必要です。2024年1月1日以後の電子取引は、印刷した紙の保存ではデータの保存の代わりになりません。受け取ったPDFなどを、検索できるようにして保存してください。
7.2 専用のソフトを買わないと対応できませんか
買わなくても対応できます。改ざん防止は国税庁のサンプルを使った事務処理規程で、検索はファイル名のルールや索引簿で対応できます。2年前の売上高が5,000万円以下であれば、税務調査でダウンロードの求めに応じられるようにしておけば、検索機能も不要です。
7.3 紙で受け取った領収書もデータにしなければいけませんか
いいえ。紙で受け取った書類は、紙のまま保存してかまいません。紙を捨てて保管の手間を減らしたい場合に、スキャナ保存を選ぶことができます。
7.4 クレジットカードの利用明細データがあれば、個々の領収書データは保存しなくてよいですか
いいえ。利用明細データ自体も電子取引データとして保存が必要ですが、それとは別に、個々の買い物で請求書や領収書をデータで受け取っている場合は、そのデータも保存する必要があります。
8. まとめ
電子帳簿保存法のうち、法人・個人事業主が必ず対応しなければならないのは、メールやウェブで受け取った請求書・領収書などの電子取引データを、データのまま保存することです。改ざん防止は事務処理規程を定めて運用し、検索はファイル名のルールで対応でき、2年前の売上高が5,000万円以下で、ダウンロードの求めに応じられる場合は検索機能も不要になります。
スキャナ保存と電子帳簿等保存は任意ですが、優良な電子帳簿で保存すれば過少申告加算税が軽減され、個人事業主は令和9年分から、e-Taxで申告すれば青色申告特別控除75万円の対象になります。会計ソフトの見直しとあわせて、届出の期限に間に合うように準備しましょう。
自社に合った電子帳簿保存法への対応や、会計ソフトの選び方については、LivRoot税理士法人にご相談ください。
この記事のテーマに関連するサービス


この記事を読んだ方に

記事の内容を自社に当てはめて確認したい方は、30分の無料相談をご利用ください。ご契約をお願いする場ではありません。
無料相談を申し込む(30分・オンライン可)


